

ANAF nu mai calculeaza TVA pentru produsele oferite gratuit in promotii
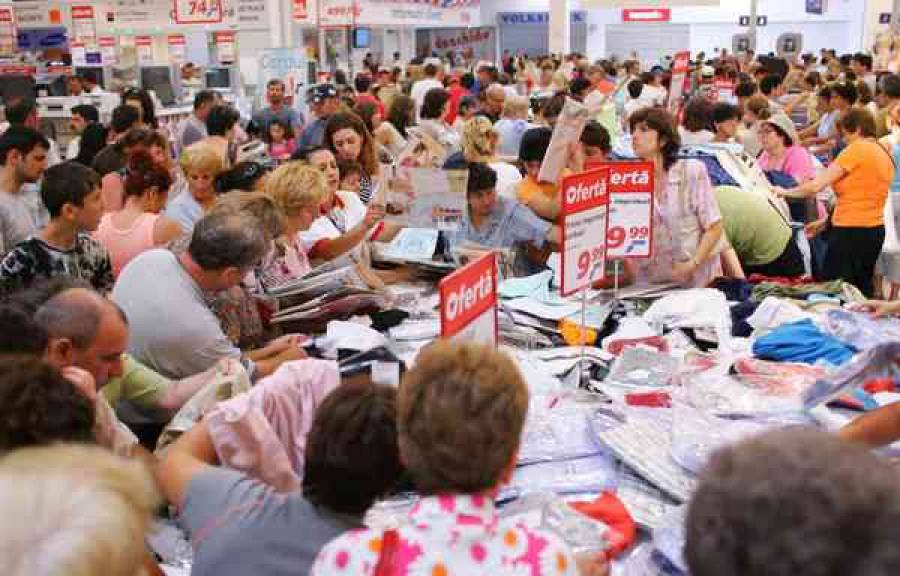
Cei care au crezut ca promotiile in lant pentru bunurile de larg consum au fost doar o soluţie de supravietuire pe timp de criza s-au inselat. Promotiile se dovedesc a fi si solutia optima pentru relansarea consumului, iar modificarea Codului Fiscal prin publicarea Ordonantei de Urgenta 117/2010 in Monitorul Oficial 821 din 30 decembrie 2010 va provoca in lunile urmatoare o activitate intensa in departamentele de marketig ale producatorilor si comerciantilor din retailul modern. Rezultatul ar putea fi o avalansa de promotii de tip x + 1 gratis sau lansarea de carduri de fidelitate cu oferta de produse cadou.
Cauza care a generat aceasta activitate sustinuta a departamentelor de marketing a fost modificarea articolului 128 din Codul Fiscal, prin care orice bun sau produs oferit gratuit nu mai este considerat livrare de bunuri si implicit nu mai este purtator de TVA. Aceasta masura face ca o oferta promotionala de tip „2 +1 gratis” sa devina mai ieftina cu 8% pentru producatorul sau comerciantul care o lanseaza. Nu insemna ca ofertele vor fi in mod obligatoriu mai ieftine la raft, dar prin reglarea raportului cerere/oferta specialistii de marketing vor cauta o optimizare a promotiilor fie prin cresterea profiturilor pe produs, fie prin cresterea volumewlor de vanzari. In varianta veche a Codului Fiscal, erau excluse din categoria livrarilor de marfuri doar mostrele oferite pentru incercarea produselor la raft.
Acelasi regim vor avea si obiectele oferite cadou pentru punctele acordate pe carduri de fidelitate si orice alt tip de serviciu prestat gratuit pentru clienti. Normele de aplicare pentru Ordonanta de Urgenta a Guvernului 117/2010 vor fi publicate pana la sfarsitul lunii martie.
Articolul 128 COD FISCAL, punctul 8
Nu constituie livrare de bunuri :
Varianta veche:
e) acordarea in mod gratuit de bunuri ca mostre in cadrul campaniilor promotionale, pentru incercarea produselor sau pentru demonstratii la punctele de vanzare, precum si alte bunuri acordate in scopul stimularii vanzarilor in conditiile stabilite prin norme;
Varianta noua:
e) acordarea in mod gratuit de bunuri in scop de reclama sau in scopul stimularii vanzarilor sau, mai general, in scopuri legate de desfăsurarea activitatii economice, in conditiile stabilite prin norme.
Citește și
ANAF intensifică verificările privind TVA: diferențele dintre raportări, în prim-plan
ANAF va transmite scrisori de informare contribuabililor care prezintă posibile riscuri în domeniul TVA, solicitându-le să verifice coerența datelor r...
La zi
33 de companii câștigătoare la Premiile PIAȚA 2026
Ediția XXI a Premiilor PIAȚA a intrat în linie dreaptă, pregătind cel mai așteptat moment al anului pentru comunitatea de Food Retail și FMCG din Româ...
La zi
Retailul european – ținta unui atac cibernetic în masă! Temperatura în congelatoare a crescut brusc la 50 grade Celsius
Rețele de retail alimentar din mai multe state europene au fost azi afectate de creșterea bruscă a temperaturilor în congelatoare, în anumite locuri p...
La zi
Premiile PIAȚA: 579 de electori au decis câștigătorii celor 54 de trofee
S-a încheiat oficial etapa de votare a candidaturilor depuse la ediția 2026 a Premiilor PIAȚA! Început în dimineața de 29 septembrie și încheiat la fi...
La zi