

România a devenit lider regional european la uşurinţa cu care companiile plătesc taxele
Pozitionarea Romaniei intre tarile cu o rata totala de impozitare sub media europeana face improbablila o potentiala relaxare fiscala in urmatorii ani
Modificările operate în Codul Fiscal în ultimii doi ani au adus România în postura de lider regional între ţările membre ale Uniunii Europene în privinţa uşurinţei cu care companiile plătesc taxele şi impozitele. România a urcat 5 poziţii până pe locul 50 în clasamentul global PwC Paying Taxes 2017, care măsoară uşurinţa plăţii taxelor şi impozitelor pentru o companie tipică în 190 de economii din întreaga lume.
Economiile din întreaga lume continuă să facă progrese pentru simplificarea și reducerea obligațiilor fiscale pentru companii, așa cum se menționează în cea mai recentă ediție a raportului Paying Taxes 2017, realizat de Grupului Băncii Mondiale și PwC.
Raportul arată că rata totală de impozitare la nivel global a scăzut cu 0,1 puncte procentuale, până la valoarea de 40,6%; timpul necesar conformării fiscale s-a redus cu 8 ore, însumând 251 de ore; iar numărul plăților a scăzut cu 0,8, ajungând la 25 de plăți.
Într-o analiză extinsă derulată în acest an, raportul constată că, pentru unele economii, procesele după depunerea cererilor pentru rambursarea taxei pe valoarea adăugată (TVA) și impozitului pe profit, ar putea fi printre cele mai dificile și îndelungate cu care companiile trebuie să se confrunte. În unele cazuri, durata proceselor poate crea întârzieri administrative şi la nivelul fluxului de numerar mai mari de un an.
Banca Mondială.
Pe de altă parte, Andrew Packman, lider Servicii Transparenţă şi Contribuţii Fiscale în cadrul PwC, a spus că „...suntem conștienți de presiunile asupra guvernelor de a crește încasările bugetare pentru a finanța cheltuielile publice, dar raportul Paying Taxes a arătat că, în multe economii, guvernele și autoritățile fiscale pot ușura povara companiilor de a-şi plăti impozitele prin oferirea posibilității de a solicita o rambursare TVA sau de a apela la un audit fiscal privind impozitul pe profit. Sistemele de impozitare mai eficiente sunt bune pentru companii deoarece, la rândul lor, contribuie la promovarea creșterii economice și a investițiilor”.
Pe plan local nu prea mai este loc de reducere a fiscalităţii pentru companii.
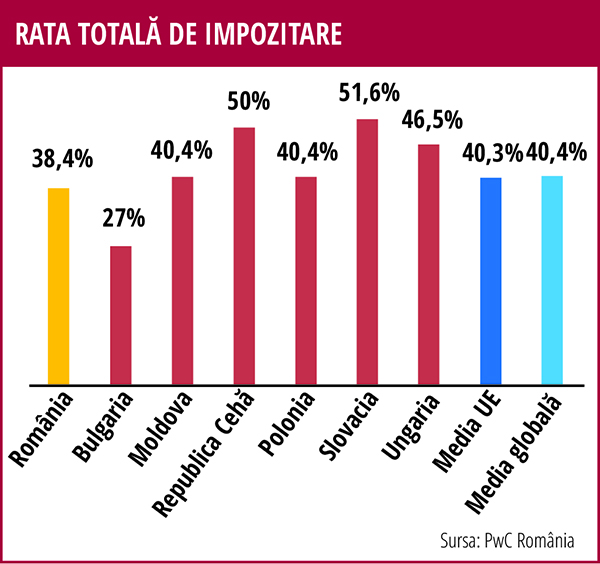
În ceea ce priveşte rata totală de impozitare, care măsoară ponderea taxelor şi contribuţiilor suportate de către o firmă ca procent din profit, acesta a fost de 38,4% în România în ediţia din acest an a clasamentul PwC Paying Taxes, cu 1,9 % mai mică decât media statelor din Uniunea Europeană (40,3%) şi cea globală (40,6%).
Această poziţionare, precum şi restricţiile privind deficitul bugetar, la care se adaugă potenţiale presiuni din partea SUA în ceea ce priveşte contribuţiile financiare ale statelor membre NATO, arată că este puţin probabilă în următorii ani o altă etapă de relaxare fiscală pentru companiile care activează pe plan local.
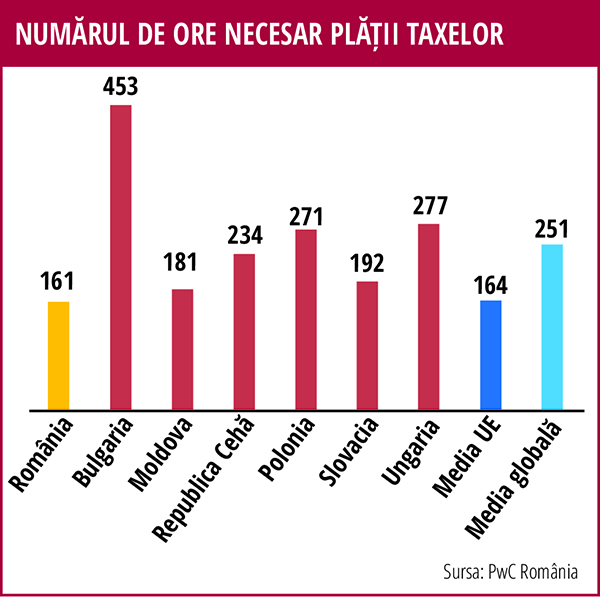
La indicatorul „timpul necesar conformării cu legislaţia fiscală”, România este printre performerii Europei Centrale şi de Est, cu 161 de ore de muncă pe an, comparativ cu o medie a Uniunii Europene de 164 de ore şi un nivel global de 251 de ore.
„Chiar dacă România a făcut progrese importante în ultimii ani la acest indicator, întrucât a fost recunoscut sistemul de declarare şi plată online (de la 39 plăţi în Paying Taxes 2014 s-a ajuns la 14 plăţi în Paying Taxes 2016, lucru care a generat şi o creştere semnificativă în clasamentul global), tot ne situăm la limita superioară prin raportare la alte state din Europa Centrală şi de Est. Acest lucru este din cauza faptului că pe lângă impozitele şi taxele cunoscute mai sunt şi plăţi datorate bugetului local”, notează reprezentanții PwC.
În raportul elaborat pentru anul 2016, aceştia precizau că „Folosirea sistemului electronic continuă să aibă un impact major asupra uşurării poverii administrative resimţite în procedurile de conformitate fiscală. La nivel global, introducerea sau perfecţionarea acestei modalităţi electronice de plăţi a fost cea mai frecventă direcţie a reformelor fiscale”.
Citește și
Dinu Bumbăcea, Country Managing Partner PwC: Impactul dureros al inflației: Companiile pot transfera impactul inflației asupra clienților, dar limitat
Inflația a ajuns în 2022 principala preocupare. Pentru a contracara efectele, băncile centrale cresc ratele dobânzilor, iar implicațiile sunt semnific...
Consilier
Care sunt sarcinile responsabilului cu protecţia datelor
Autor: Cătălina Istrătescu, Digital Marketing Strategist @ GDPR Advisors România. Pentru a vă asigura că instituţia sau compania dumneavoastră respe...
Consilier
Split TVA – o modificare fiscala controversata si costisitoare
Între protestele antreprenorilor, lipsa de reacţie a băncilor şi concluziile consultanţilor, plata defalcată a TVA creşte volumul de documente în cont...
Consilier
Companiile trebuie să-și adapteze sistemele informatice şi să-şi asigure liniile de finanțare pentru plata defalcată de TVA
Plata defalcată a TVA devine operaţională în România, în mod opţional de la 1 octombrie şi obligatoriu de la 1 ianuarie 2018. Prioritară pentru compan...
Consilier