

Ceva nu se leagă
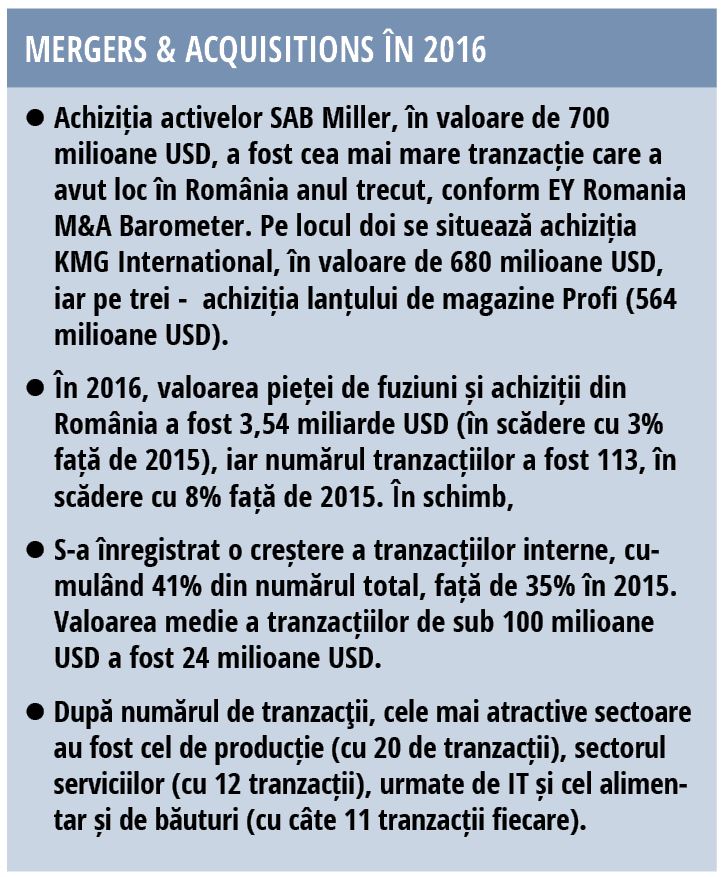
Barometrul de fuziuni & achiziții pe anul 2016, elaborat de echipa Ernst & Young, ne-a atras atenția. Anul 2017 a fost al șaptelea an consecutiv în care industriile din FMCG fac obiectul unor tranzacții de peste un miliard de euro anual. Iar aceste măsurători se fac de obicei pentru tranzacțiile cu valori mari sau pentru cele cu un impact considerabil în industria respectivă. „Ernst and Young are experiență extinsă pe piața de Mergers & Acquisitions în sectorul bunurilor de larg consum, atât prin prisma numeroaselor tranzacții încheiate cu succes cât și a mandatelor aflate în derulare”, declară, pentru revista Piața, Florența Bîrhală, M&A Manager Ernst & Young România, confirmând în acest fel faptul că există premise pentru un al 8-lea an consecutiv la fel de important în zona de M&A. Și Florin Vasilică, Liderul departamentului Asistenţă în tranzacţii, Ernst & Young România, spune că „Achiziția Profi a reprezentat cea mai mare tranzacție făcută de un fond de private equity în România în 2016. Anul acesta, e posibil ca sectorul financiar să facă primele tranzacții semnificative cu băncile grecești. În rest, activitatea de M&A va fi similară cu cea de anul trecut – sectorul bunurilor de consum își va continua dezvoltarea și va exista o consolidare a sectorului serviciilor medicale”.
Printre tranzacțiile încheiate recent, Ernst & Young a asistat acționarii producătorului de înghețată Alpin 57 Lux în vânzarea unui pachet majoritar către compania Food Union din Lituania, producătorul de lactate francez Lactalis pentru achiziția companiilor de lactate Albalact și Covalact și producătorul de cosmetice francez Yves Rocher în achiziția Cosmetiques de France. De asemenea, EY a fost prezent în cele mai importante tranzacții din segmentul de retail din ultimii doi ani, în special de partea cumpărătorilor.
Urmărind cu atenție cele mai importante industrii din FMCG, inclusiv retailul, constatăm că ultimii 10 ani au reprezentat pentru acestea trecerea de la capitalul autohton la capitalul străin, cel puțin în prima parte a clasamentelor pentru fiecare industrie în parte, acolo unde cotele de piață sunt decisive pentru realizarea obiectivelor de vânzări și a criteriilor de performanță de la un an la altul.
În 10 ani, companiile mari au fost absorbite de multinaţionale
Retailul a schimbat orientarea de la tradiţional la modern, apoi de la hipermarket la proximitate
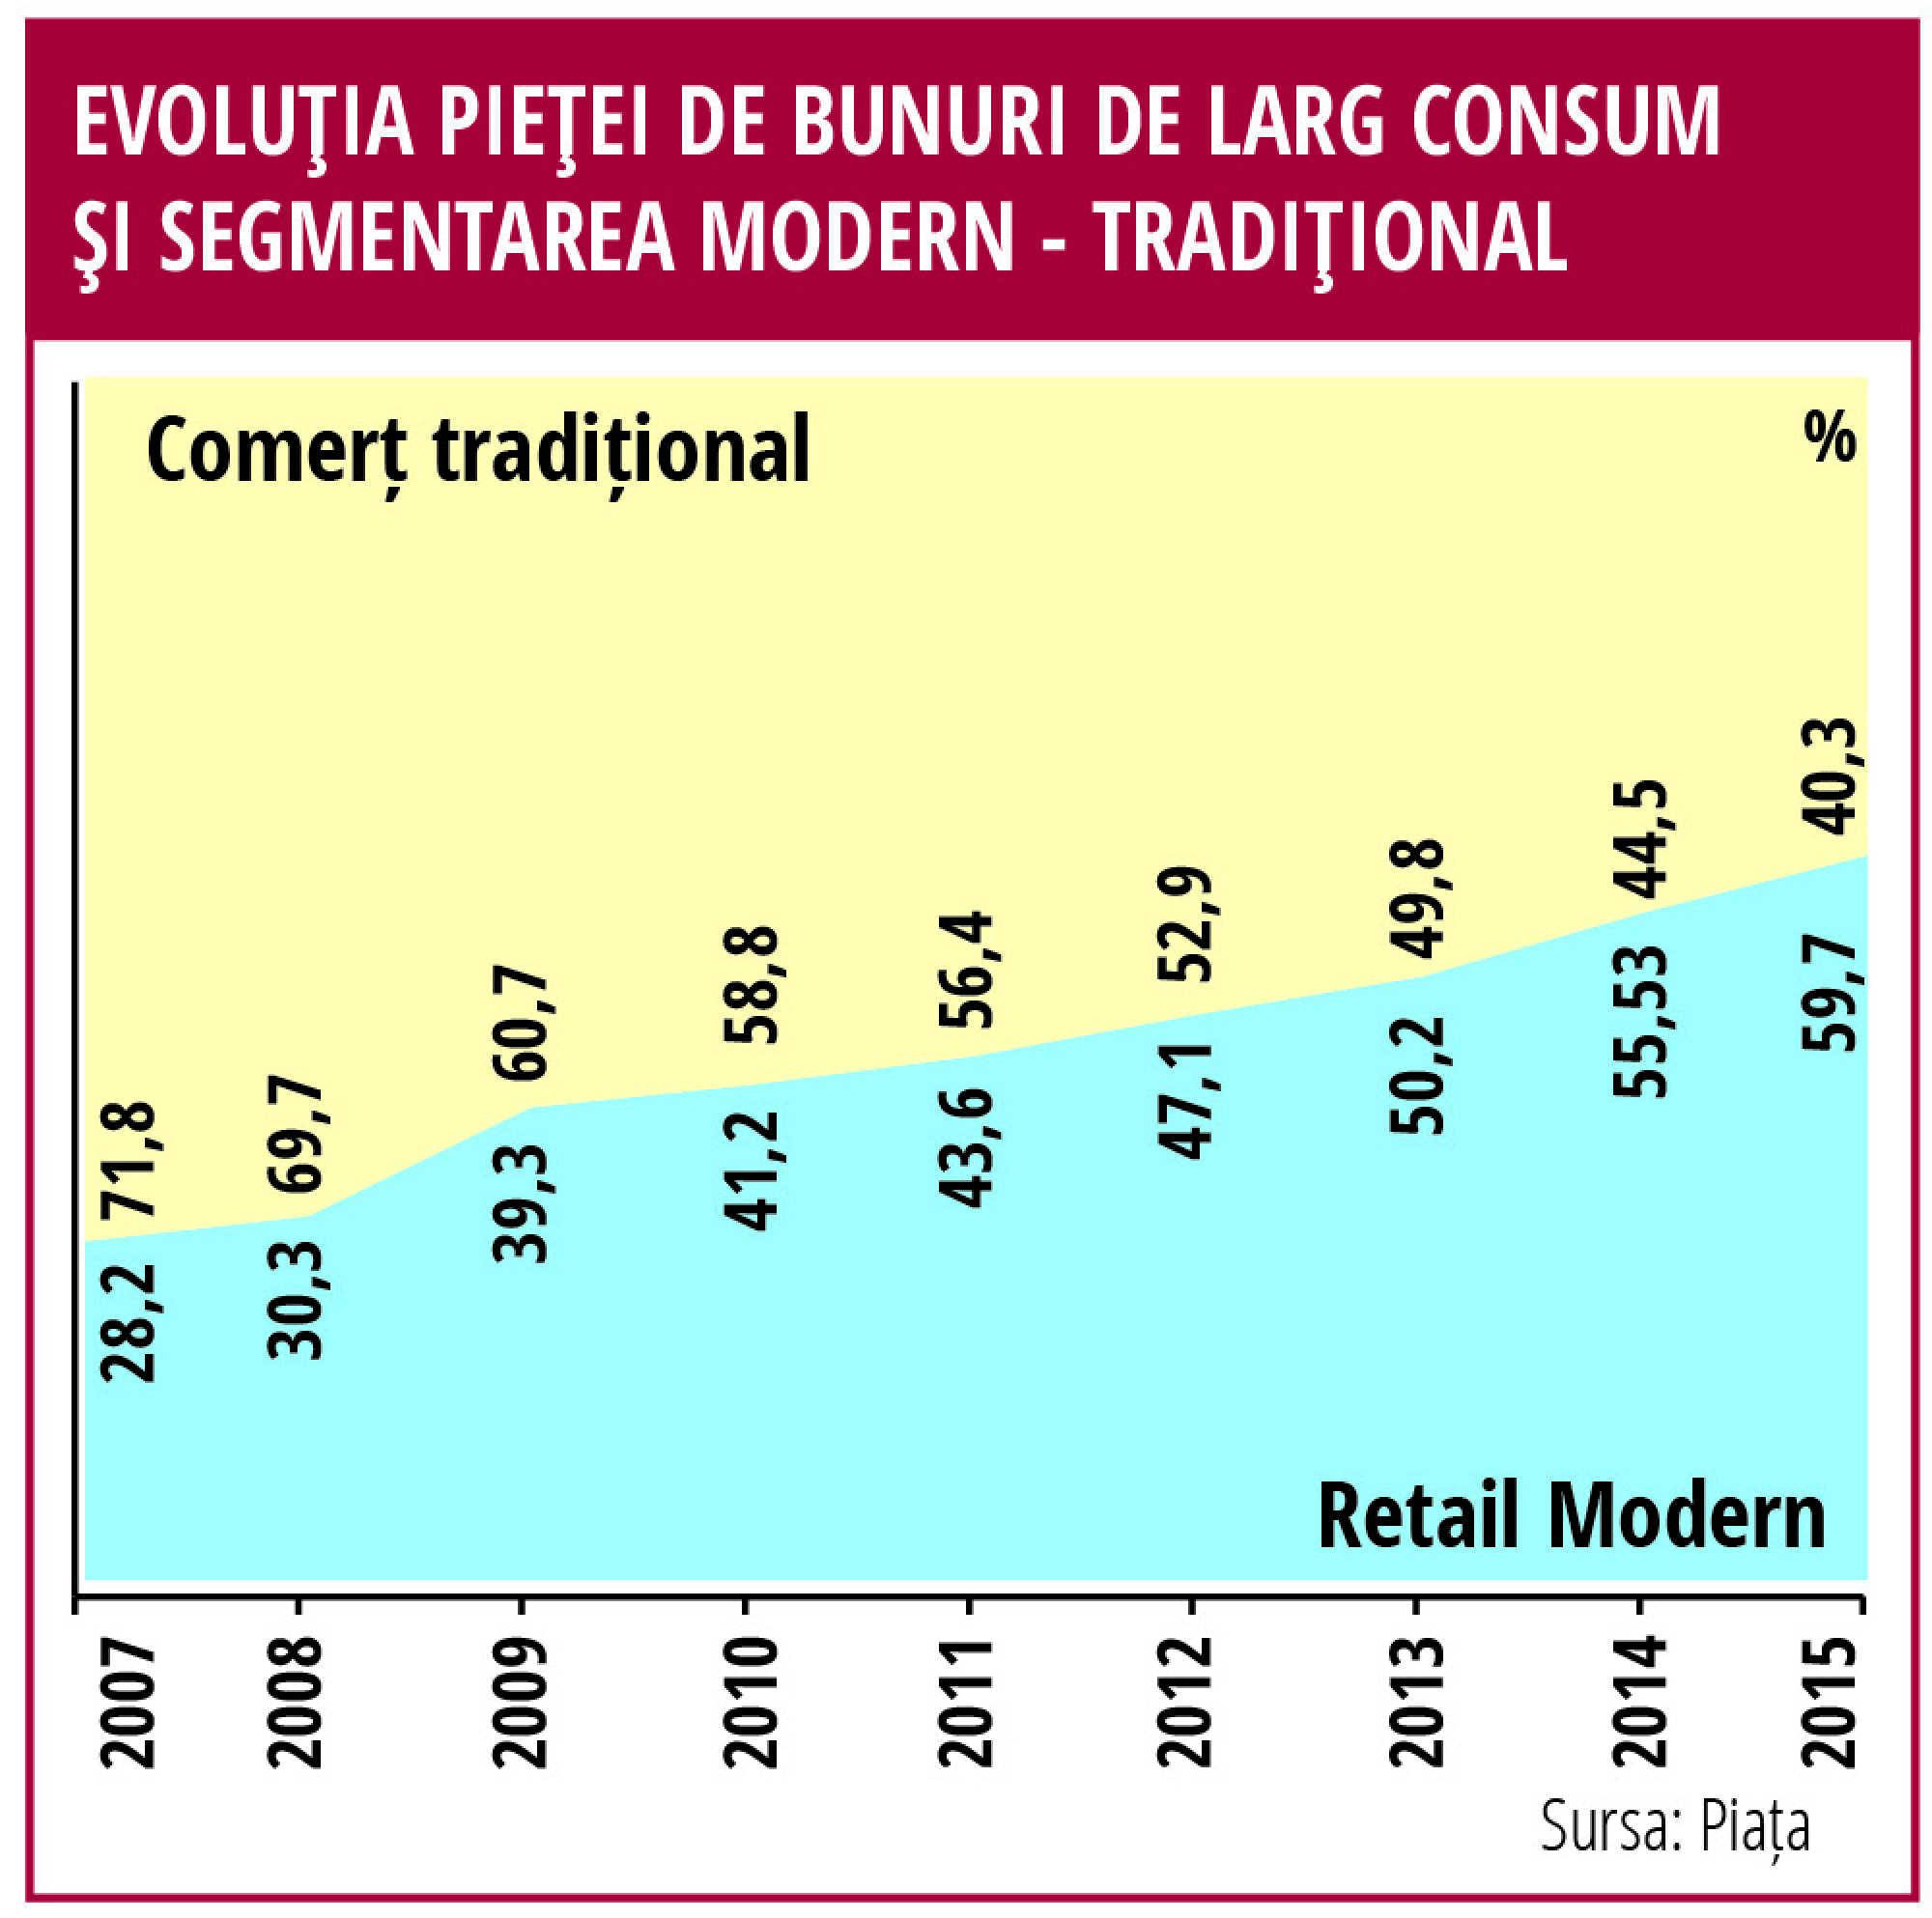
În retail, comerţul tradiţional deţinea la sfârşitul anului 2006 o cotă de piață de peste 72%, în timp ce reţelele de retail modern acopereau 28,2% din vânzările totale. O bună parte din aceste reţele erau locale, dezvoltate pe vechile structuri ale reţelelor de comerţ din perioada comunistă. Intrarea pe piaţă a mai multor reţele de retail modern, precum şi expansiunea accelerată a celor deja existente, a condus la o răsturnare a situaţiei în anul 2013, când retailui modern devenea majoritar în total vânzări bunuri de larg consum, cu o cotă de 50,2% din piaţă. Din 2014 însă, retailul modern a direcţionat o bună parte din resursele de expansiune către dezvoltarea reţelelor de proximitate, uneori prin achiziţia unor reţele locale, alteori prin construcţii individuale pornite de la zero. Astfel, în doar 2 ani, lanțurile de retail modern dețineau, raportat la valoarea cifrelor de afaceri din anul 2015, aproape 60% din piață, reducând cota retailului tradițional la un nivel de 40 de procente.
Pe piaţa biscuiţilor, inovaţia a impus liderul categoriei
Industrii unde nu ajung investitorii
Există însă și industrii unde fuziunile sau achizițiile au fost sporadice, iar capitalul străin investit de companii multinaționale nu și-a facut simțită prezența atât de puternic încât să disturbe supremația producătorilor locali. Dintre ele, cele mai importante sunt industria procesării cărnii, industria de panificație și industria apelor minerale. Pentru a afla ce nu se leagă între capitalul străin și aceste industrii am analizat fiecare industrie în parte.
Panificația – sufocată de marjele mici și de zona gri a pieței
Industria de panificație continuă să se confrunte cu probleme privind evaziunea fiscală, reducerea TVA la această categorie de produse rezolvând doar în mică măsură acest aspect.
Creșterea interesului pentru aluatul congelat importat a fost confirmată și prin ieșirea de pe piața de panificație, la sfârșitul anului 2016, a unuia din cei doi mari investitori străini de pe piața de panificație, GoodMills.
Grupul austriac, una dintre cele mai mari companii de morărit din Europa, controlată de grupul financiar Raiffeisen, a închis în luna decembrie 2016 fabrica de pâine Titan și a vândut o parte dintre activele destinate panificației către compania locală Bake Expert, deținută de un fost director din GoodMills, Dragoș Șerb. Acesta a achiziționat și lanțul de 45 de magazine ale companiei – Casa Brutarilor, dar și şi secţia de specialităţi de pâine din fosta fabrică Titan din Pantelimon deţinută de grupul austriac şi a mutat liniile de producţie într-o unitate din sudul Capitalei. Restul activelor destinate panificației, inclusiv fabrica de chifle care livra către rețeaua McDonalds, au fost vândute de GoodMills către Lantmännen Unibake, o cooperativă suedeză cu afaceri de peste 1,1 miliarde de euro anual. Halele fabricii GoodMills ar urma, conform unor informații vehiculate în piață, să se transforme în depozite frigorifice pentru aluatul produs de cumpărător în alte fabrici din Europa.
În ceea ce privește investițiile de capital străin în această industrie, lider incontestabil este Vel Pitar, grupul deținut de fondul de investiții Broadhurst Investments Limited, administrat în România de New Century Holdings. Cu o cotă de peste 15% din total piață de panificație, Vel Pitar domină în prezent industria de panificație, dar este singura investiție de proporții de capital străin pe această piață. Toate celelalte capacități de producție aflate în topurile industriei în funcție de cifra de afaceri sunt investiții cu capital autohton, între care cea mai mare este cea realizată de Constantin Boromiz în grupul de companii Boromir.
Un aspect demn de remarcat în ceea ce privește industria de panificație ar fi faptul că prețul materiei prime este dependent de companii multinaționale, traderi de cereale ce acționează în toată zona Mării Negre, iar prețurile formate de aceștia pentru materia primă țin pasul cu prețurile medii practicate pentru făină și grâu în Uniunea Europeană, dar și în Orientul Mijlociu. Am făcut această observație deoarece o situație similară se regăsește și în industria de procesare a cărnii, prețul materiei prime fiind stabilit pe piețe internaționale de către companii multinaționale.
Cu excepţia grupurilor de firme cu producţie integrată - de la culturi de cereale la însilozare, morărit şi producţia de panificaţie –, toţi ceilalţi producători sunt dependenţi de o materie primă al cărei preţ este oscilant şi sezonier, în timp ce preţurile produselor de panificaţie sunt stabile perioade lungi de timp. Atunci când apar, modificările de preţuri sunt de obicei cu mai puţin de 5 procente, pentru a nu înregistra un impact negativ major asupra consumului, dar preţul grâului la bursa cerealelor poate oscila şi cu 15-18% pe parcursul unui an. Acesta poate fi un argument serios în calculele de rentabilitate pe care le fac investitorii înainte de a achiziţiona o companie.
Procesarea cărnii rămâne afacere de familie
După intrarea pe piaţa producătorilor şi procesatorilor de carne a companiilor Caroli şi Smithfield, în perioada 2003 – 2005, o parte din reprezentanţii industriei locale de mezeluri şi-au pregătit făbricuţele pentru vânzare, considerând că momentul intrării în Uniunea Europeană va reprezenta şi declanşarea migraţiei investitoruilor către aceste companii. În 2006, industria de mezeluri era dominată de produse realizate în fabrici construite cu bani din fonduri Sapard, în perioada 2002 – 2006. Investitorii au întârziat, nu au apărut, iar cei doi solitari intraţi pe piaţă au avut posibilitatea să-şi crească afacerile în tihnă, atingând o cotă de piaţă de 14% pentru Smithfield şi 3,22% pentru Caroli, în anul 2015. Cotele de piaţă au fost calculate pentru total piaţa cărnii, indiferent dacă este de pasăre, de porc sau de vită.
Industria procesării cărnii a rămas în continuare fragmentată, iar între motivele invocate de consultanţi, dar şi de potenţiali investitori, ar fi evaziunea fiscală şi cadrul de reglementare devaforabil. Evaziunea fiscală a fost motivul unor intervenţii în forţă a patronatului din acest sector - Asociaţia Română a Cărnii – care, prin reprezentantul său, preşedintele Radu Timiş, a „forţat” anumite reglementări la nivelul Ministerului Agriculturii pentru reducerea evaziunii, dar şi reducerea TVA pentru aceste alimente.
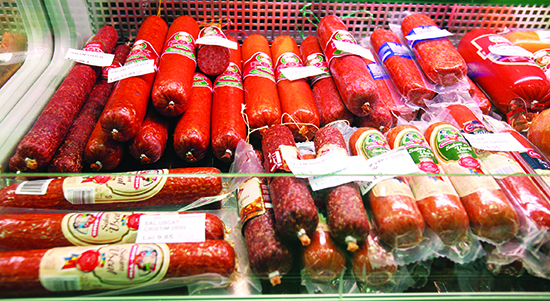
Reprezentanţii patronatelor din industria cărnii atrag atenţia asupra unui aspect care ar putea aduce modificări majore pe această piaţă. Dacă în urma integrării în UE, în România s-au deschis capacităţi de producţie cu fonduri europene peste capacitatea de consum locală, transformând industria în una foarte concurenţială şi cu marje foarte mici, în perioada 2016-2019 o bună parte a acestor capacităţi vor fi scoase din uz. Asta ar putea întoarce balanţa producţiei, care ar deveni mai mică decât cererea, deoarece o parte din proprietarii de fabrici nu au acumulat suficienţi bani pentru retehnologizare şi este posibil să închidă fabricile. Această schimbare în industria procesatorilor de carne ar putea atrage atenţia investitorilor în următorii ani.
Licenţele de exploatare fac legea în industria apelor minerale
Pe lângă problema licenţelor, potenţialii investitori se pot considera defavorizaţi de legislaţia care nu pune pe picior de egalitate competiţia dintre apele minerale şi apa de masă sau apa de izvor, produse care au invadat în ultimii ani reţelele de retail, uneori ca mărci proprii ale retailerilor. Aceste produse, care muşcă din cota de piaţă şi volumele de vânzări realizate de producătorii de ape minerale, nu sunt supuse aceloraşi reguli de piaţă, pentru ele nu se plătesc aceleaşi taxe, iar produsele respective beneficiază de controale sporadice în ceea ce priveşte siguranţa alimentară.
Ce spun specialiștii Ernst& Young despre cele trei industrii care au atras mai puțini investitori
Cele trei sectoare menționate, de morărit și panificație, procesarea cărnii și apele minerale, au în comun un caracter foarte competitiv al pieței și un cadru de reglementare neclar ce a favorizat dezvoltarea unor zone gri în cadrul fiecărui sector, toate conducând la o profitabilitate redusă și implicit o atractivitate scăzută pentru investitori. In plus, lipsa tranzacțiilor a avut și cauze specifice fiecărui sector.
Pe piața de panificație, pe lângă caracterul oscilant al prețului materiei prime, avem o piață dominată de produse de consum de masă de slabă calitate, ce implică preț mic și marjă scăzută. Practic, la materii prime aliniate la nivel UE, prețul produsului finit este cel mai mic din UE, mult sub media europeană. Din cauza supracapacității din piață și a lipsei de competitivitate la export, singurele tranzacții au fost unele locale (de exemplu, în 2016 Vel Pitar a achiziționat Spicul, iar Dragoș Șerb a cumpărat 45 de magazine de la Good Mills). În ultima vreme, brutăriile de cartier și produsele înghețate de panificație și patiserie par să înghită și mai mult din piața jucătorilor mari. Pe fondul sofisticării preferințelor consumatorilor, câștigă cel care se adaptează cel mai repede la produse de calitate, diversificate și la un preț adaptat puterii de cumpărare. Consumul se mută astfel din marile lanțuri de retail către magazine mici specializate de cartier.
Piața de procesare a cărnii a fost în atenția investitorilor în 2003-2006, când Smithfield și Caroli au intrat pe piața românească. Odată cu integrarea României în Uniunea Europeană, accesul la fondurile europene a facilitat dezvoltarea a numeroase fabrici de procesare a cărnii, prin care capacitatea de producție a crescut peste nevoia de consum a țării. La aceasta s-a adăugat și embargo-ul pe carnea de porc, care a oprit exportul pe piața UE pentru o bună perioadă de timp. Carnea românească este încă necompetitivă la export sub raport preț față de produsele UE. Evaziunea fiscală, lipsa forței de muncă, cadrul de reglementare devaforabil influențează negativ profitabilitatea companiilor din industrie și implicit apetitul investitorilor pentru acest sector. Cu toate acestea, vedem în ultimii ani și exemple de companii locale integrate care reușesc să își consolideze cota de export, în special prin produse procesate.
Industria apelor minerale este dominată de companii cu capital local. Ele beneficiază de licențele de exploatare ale izvoarelor pe termen lung, ceea ce face ca barierele de intrare să fie foarte mari. În ultimii ani, deși au fost mai multe încercări de a vinde unele firme mai mici, s-a definitivat o singură tranzacție semnificativă, cea prin care grupul polonez Maspex Wadowice Group a achiziționat Rio Bucovina, în 2015. Competiția acerbă pe plan local pentru cota de piață între jucătorii de pe piața apelor minerale se intensifică și prin apariția produselor private label, dar și a brandurilor de apă de izvor și apă de masă care au luat avânt mai ales în segmentul de corporate, dar și în retail.
Citește și
Top 100 companii în FMCG – ediția 2022
Anul 2021 a reprezentat pentru majoritatea companiilor provocarea revenirii la un mod de viață activ, atât pentru echipele și angajații acestora cât m...
Special
Atenție, cresc prețurile!
În urmă cu trei luni, revista PIAȚA avertiza asupra valurilor succesive de creștere a costurilor pe tot lanțul alimentar, dar și în zona de distribuți...
Special
De unde va „fura“ retailul online un miliard de euro
Comerțul online a fost în ultimii doi ani „vedeta“ retailului, pe fondul reducerii numărului de vizite în magazinele fizice și al restricțiilor orare...
Special
Andrei Popescu, General Manager Freshful: „Modelul nostru presupune să vindem un coș complet care să înlocuiască cumpărăturile recurente din hipermarket“
De ce aţi ales să lansaţi o nouă platformă și nu să dezvoltaţi platforma de băcănie din cadrul eMag sau platforma marketplace, prin dezvoltarea unui s...
Special