

Gradul de concentrare pe principalele piete din industria FMCG
Cinci din 10 piete analizate au grad de concentrare mediu, doua sunt fragmentate in timp ce alte trei au grad mare de concentrare
Ritmul alert in care s-au derulat fuziunile si achizitiile in industria bunurilor de larg consum pe plan international in ultimii ani a condus la cresterea gradului de concentrare a pietelor pe diverse sectoare de productie. In industria locala, valoarea fuziunilor si achizitiilor nu s-a ridicat la nivelul estimarilor realizate de companiile de audit si consultanta, dar s-a situat in fiecare din ultimii trei ani la un nivel de peste 200 milioane euro, fiind incluse aici si spatiile si activele de productie, precum si spatiile destinate comertului modern. Urmand modelul marilor retele de retail, care au absorbit retele cu 10-15 magazine pentru a-si asigura un ritm de dezvoltare satisfacator, producatorii au achizitionat la randul lor capacitati de productie noi, branduri sau companii consacrate pentru a face fata unei cereri in crestere, venita din partea retelelor de retail aflate in expansiune.
Au aparut in acest fel grupurile de firme, care desi nu pot actiona ca un grup de firme real din motive financiar-contabile, se afla in adminstrarea aceleiasi persoane sau grup de persoane, deci actioneaza concertat pe piata si nu intra in competitie intre ele. Din aceasta perspectiva, analiza gradului de concentrare in anumite categorii de produse este influentata de existenta grupurilor de firme care actioneza concertat pe pietele respective. Acolo unde una sau mai multe companii din grup au fost considerate ca avand un rol important si o cota de piata relevanta, au fost luate in calcul performantele financiare ale tuturor companiilor din grupul respectiv.
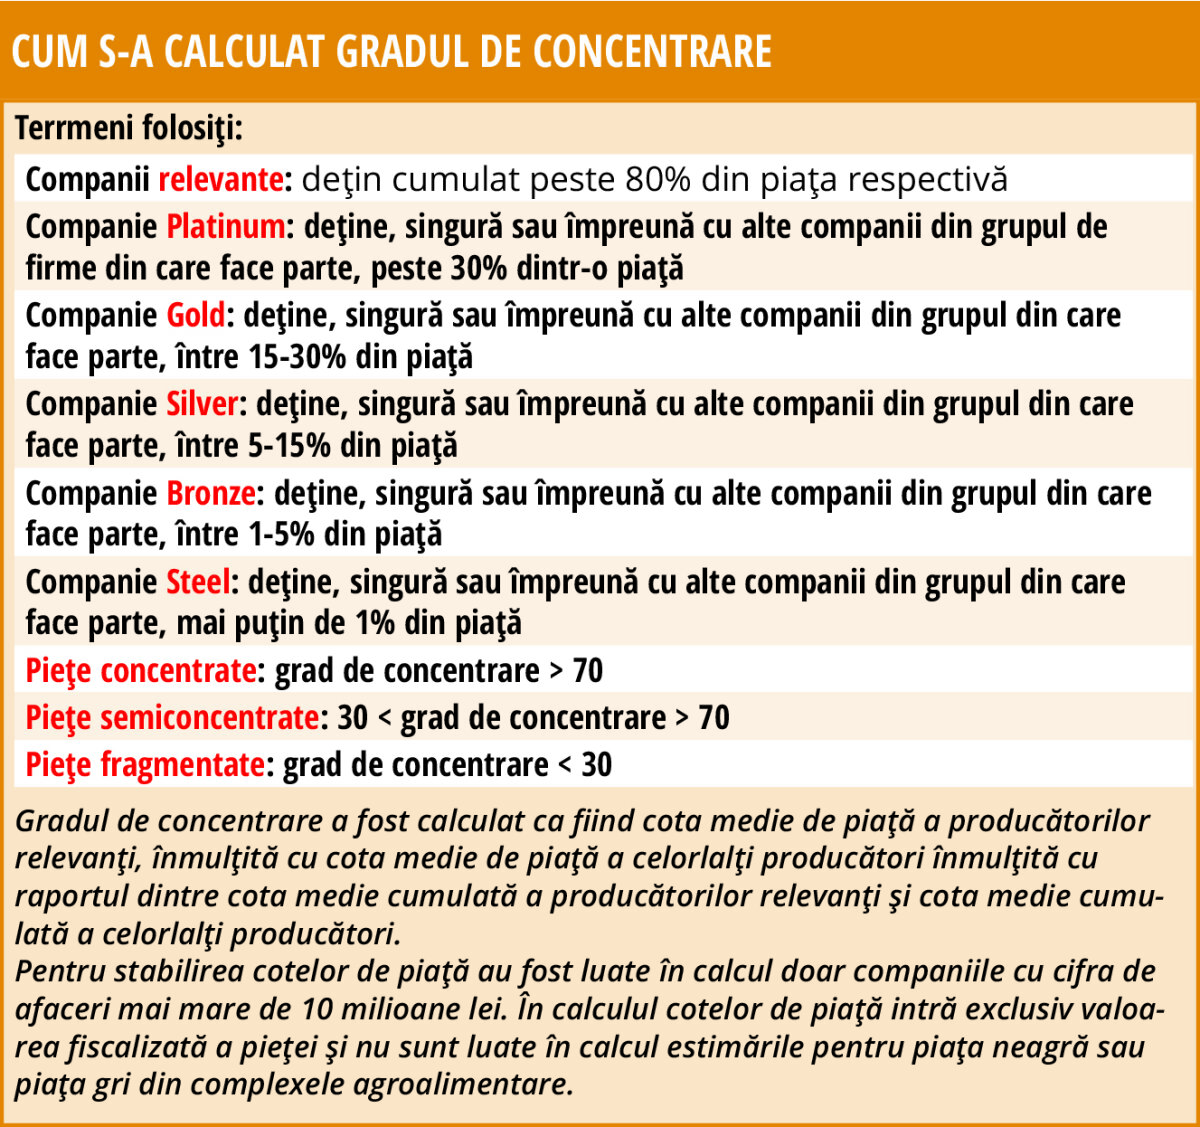
O piata este cu atat mai concentrata cu cat e impartita de mai putini furnizori. Practic, in industria bunurilor de larg consum, toate pietele sunt formate dintr-un un grup relevant si un alt grup de furnizori de dimensiuni medii sau mici, dar semnificativi pentru piata. Gradul de concentrare este cu atat mai ridicat cu cat un numar mai mic de furnizori relevanti cumuleaza o cota mai mare, cu cat restul e impartit de mai putini furnizori semnificativi si cu cat raportul dintre relevanti si semnificativi e mai ridicat.
Sunt categorii in care cativa furnizori domina cu autoritate piata, dupa cum sunt altele in care dominatia este doar aparenta, determinata de puterea de penetrare a anumitor branduri. Astfel, vom observa ca in industria carnii, gradul de concentrare este mic in raport cu impresia ca branduri precum Cristim, Caroli, Meda sau Aldis controleaza o buna parte a acestei piete.
Gradul de concentrare al unei industrii - concentrata, fragmentata sau semiconcentrata - dincolo de aspectul cantitativ, indica si gradul de flexibilitate a preturilor. Pe pietele cu grad de concentrare ridicat, preturile au tendinta de a fi mai mari decat pe pietele fragmentate, deoarece concurenta este orientata spre cotele de piata detinute, iar presiunea pe scaderea preturilor mai redusa. Mai mult, gradul de concentrare al unei industrii arata si care sunt sansele reale de penetrare pe acea piata a unui potential investitor, si nu ma refer aici la start-up-uri, deoarece acestea au loc pe orice piata locala. Este vorba insa de sansele reale pentru o investitie medie, de cateva milioane de euro, de a-si face loc pe o piata concentrata si a-si asigura un market share confortabil pentru recuperarea investitiei.
Dar si pietele fragmentate au riscurile lor: preturile sunt supuse unor presiuni de scadere, pentru a face fata concurentei puternice. Acolo unde piata este foarte fragmentata, nivelul investitiilor din resurse proprii este mai redus decat pe pietele cu grad de concentrare mai ridicat.
Revista Piata si-a propus sa masoare gradul de concentrare pe 10 dintre cele mai importante piete ale industriei bunurilor de larg consum, pentru a oferi o imagine asupra mediului in care aceste companii activeaza. Pentru stabilirea gradului de concentrare au fost luate in calcul performantele financiare ale fiecarei companii in industria in care activeaza. Acolo unde o companie a desfasurat activitate de productie, dar si retail, din valoarea totala a cifrei de afaceri a fost scazuta valoarea afacerilor in retail, pentru a ramane doar valoarea in bani a afacerilor din industria respectiva. De asemenea, acolo unde un grup de firme este format din companii aflate in categoria producatorilor relevanti si companii mai mici aflate in alte categorii, am considerat ca ele actioneza concertat si am cumulat cotele de piata pentru toate companiile apartinand grupului.
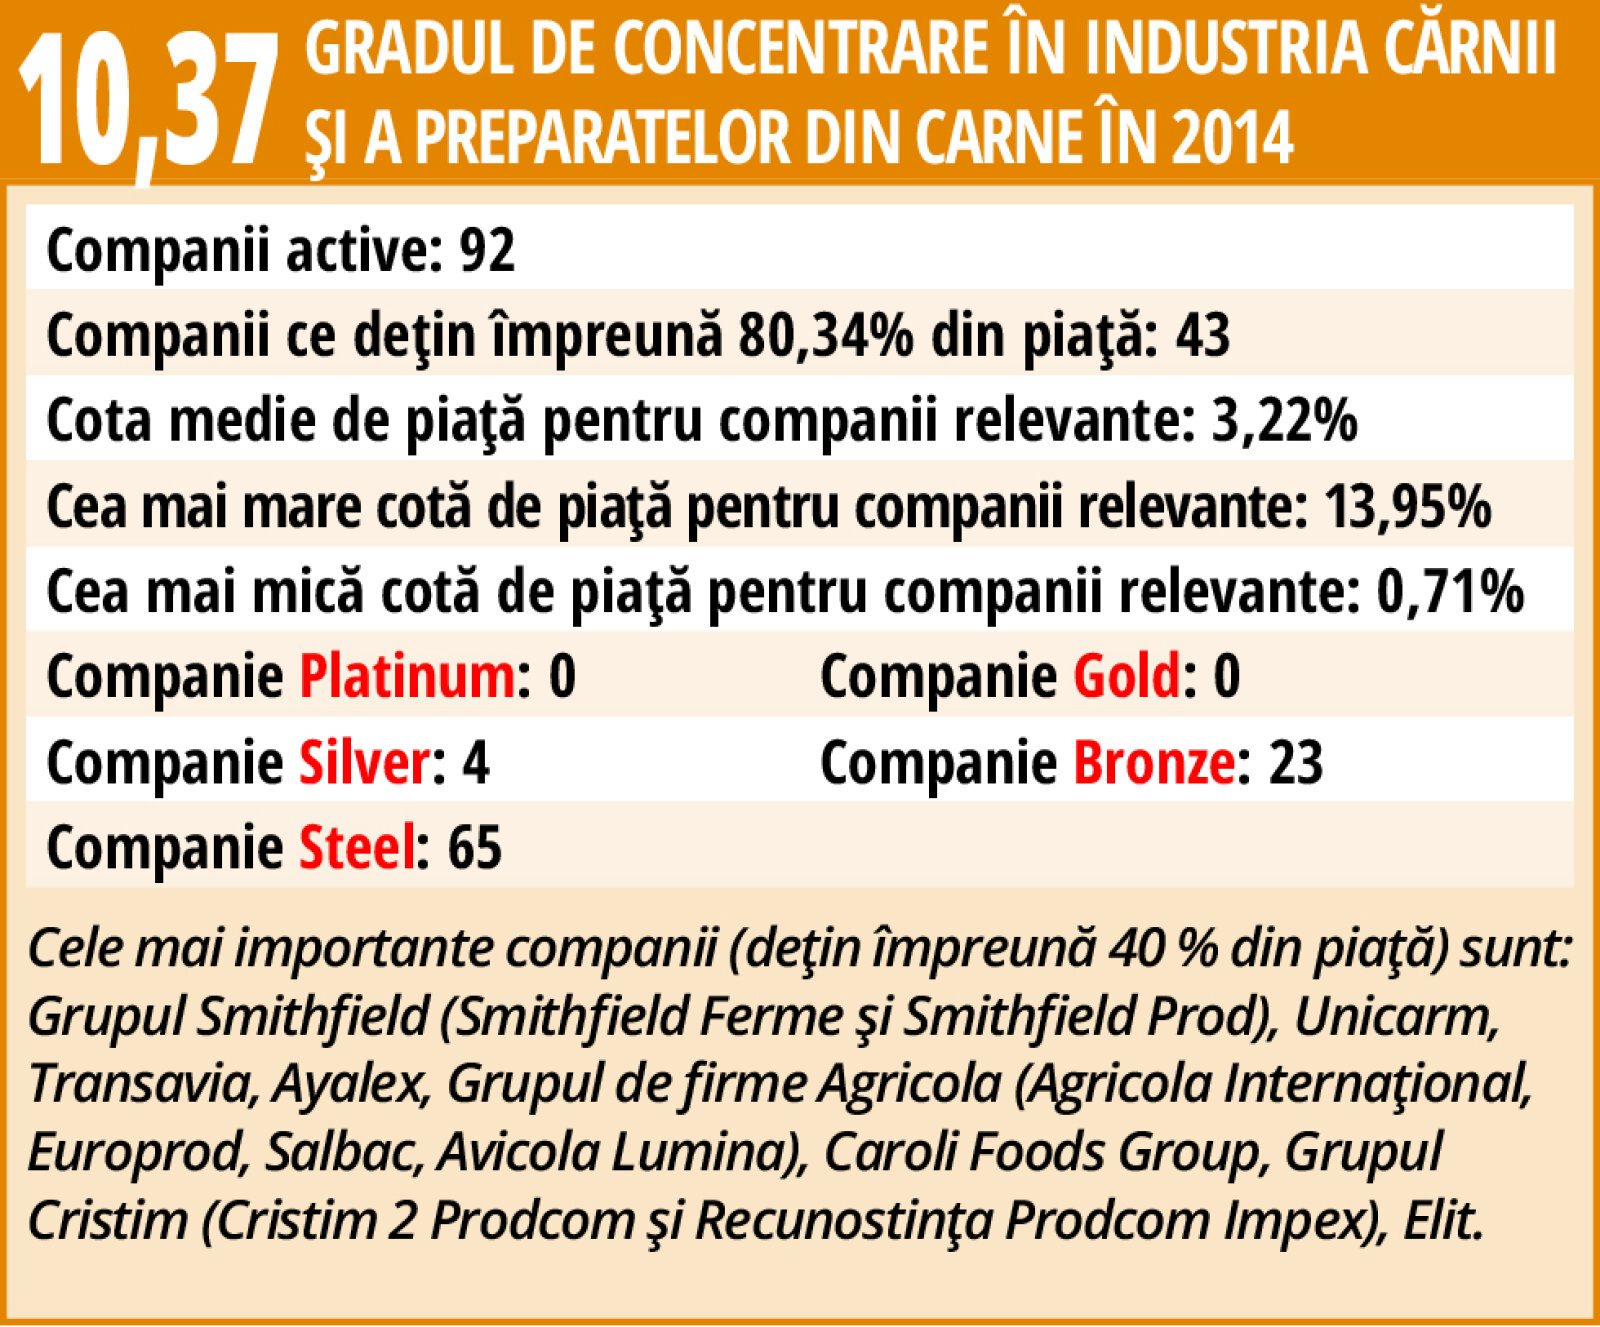
Un numar de 43 de companii ce activeaza in industria carnii cumuleaza o cota de 80,34% din piata carnii si a preparatelor din carne din Romania, din cele 92 de companii cu acest domeniu de activitate ce au realizat afaceri mai mari de un milion de lei in anul fiscal 2014.
Industria carnii si a preparatelor din carne a cumulat in 2014 afaceri totale de 10,81 miliarde lei (2,4 miliarde euro). Cu un an in urma, in 2013, numarul companiilor cu afaceri semnificative in aceasta industrie era de 75, cu 17 mai putin decat in prezent, ceea ce indica un proces de fragmentare a pietei. Contrar asteptarilor si a prognozelor realizate de marile companii de consultanta, piata de fuziuni si achizitii pentru industria carnii nu a furnizat nicio tranzactie in randul companiilor cu cifra de afaceri semnificativa (peste 10 milioane lei) in 2014. Desi s-a afirmat inca din 2012 ca este necesara concentrarea unor active pe aceasta piata, in 2014 au fost in discutie doua tranzactii cu valori de peste 10 milioane euro, dar niciuna dintre acestea nu s-a concretizat.
In aceste conditii, gradul de concentrare in industria carnii a scazut in raport cu anul de referinta 2013, prin intrarea celor 17 noi procesatori in randul companiilor cu o cota de piata si vanzari semnificative.
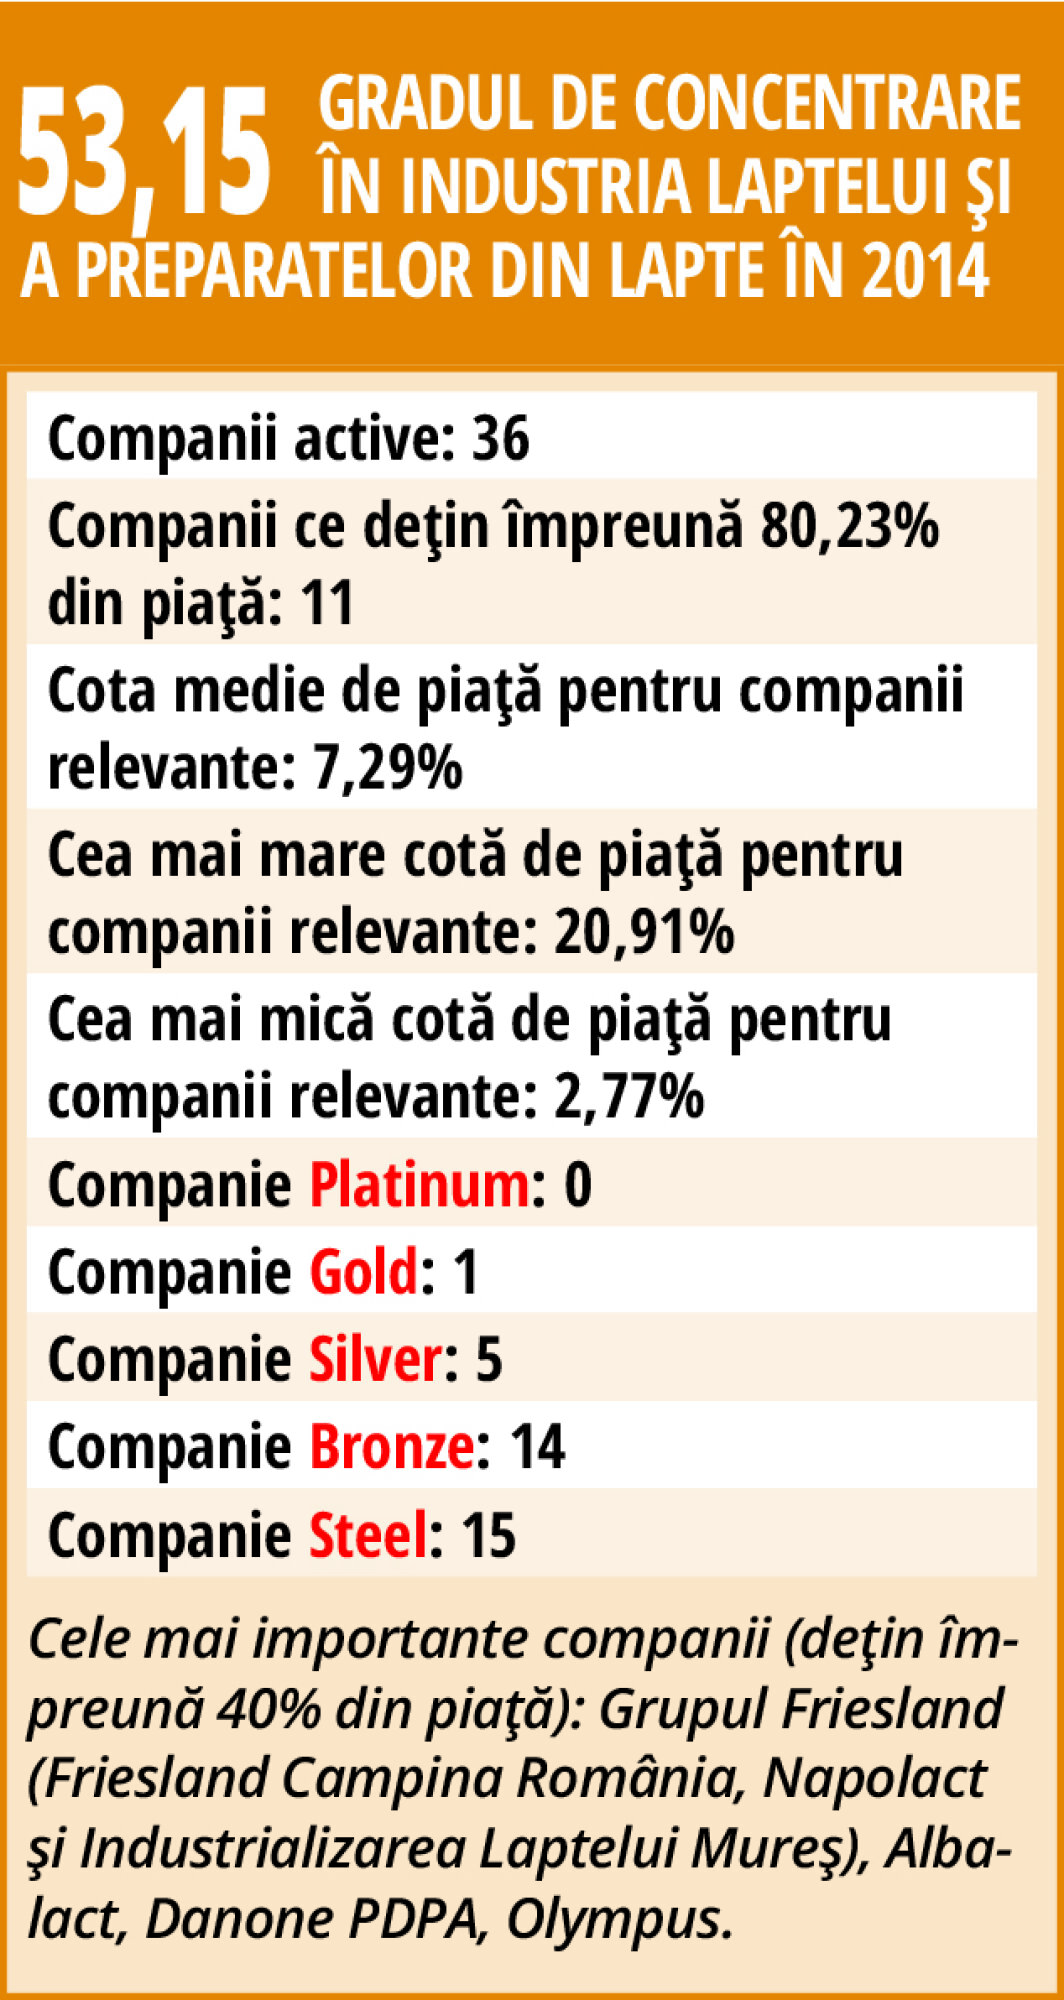
Din cele 36 de companii din industria laptelui si a produselor lactate ce au realizat in 2014 afaceri fiscalizate totale de 3,84 miliarde lei (aproximativ 885 milioane euro), 11 cumuleaza o cota de piata de 80,23%. Cota medie de piata pentru cele 11 companii este de 7,29%. Din calculul realizat reiese ca piata lactatelor este o piata semiconcentrata, gradul de concentrare fiind de 53,15. In acest caz, gradul de concentrare a crescut in raport cu anul 2013, an in care valoarea totala a pietei a fost mai mica cu 3,8%, dar pe piata activau 45 de companii, cu afaceri de peste 10 milioane lei.
Piata lactatelor a fost dominata anul trecut de companiile din grupul Friesland - Friesland Campina, Napolact si Industrializarea Laptelui Mures –, care au cumulat impreuna o cota de piata de aproximativ 21% in 2014, avand afaceri totale de 800 milioane lei (180 milioane euro). Cele mai importante cresteri ale afacerilor derulate au fost inregistrate de Industrializarea Laptelui Mures, cu o crestere de 34,35%, si de Fabrica de Lapte Olympus Brasov, cu o dinamica a cifrei de afaceri de 27,44% comparativ cu 2013. De fapt, Olympus este castigatorul unei cote de piata suplimentare de 1,26% din totalul pietei, cumuland pentru anul 2014 un market share de 7,96%, prin care a acces in grupul restrans de companii ce totalizeaza 40% din piata lactatelor.
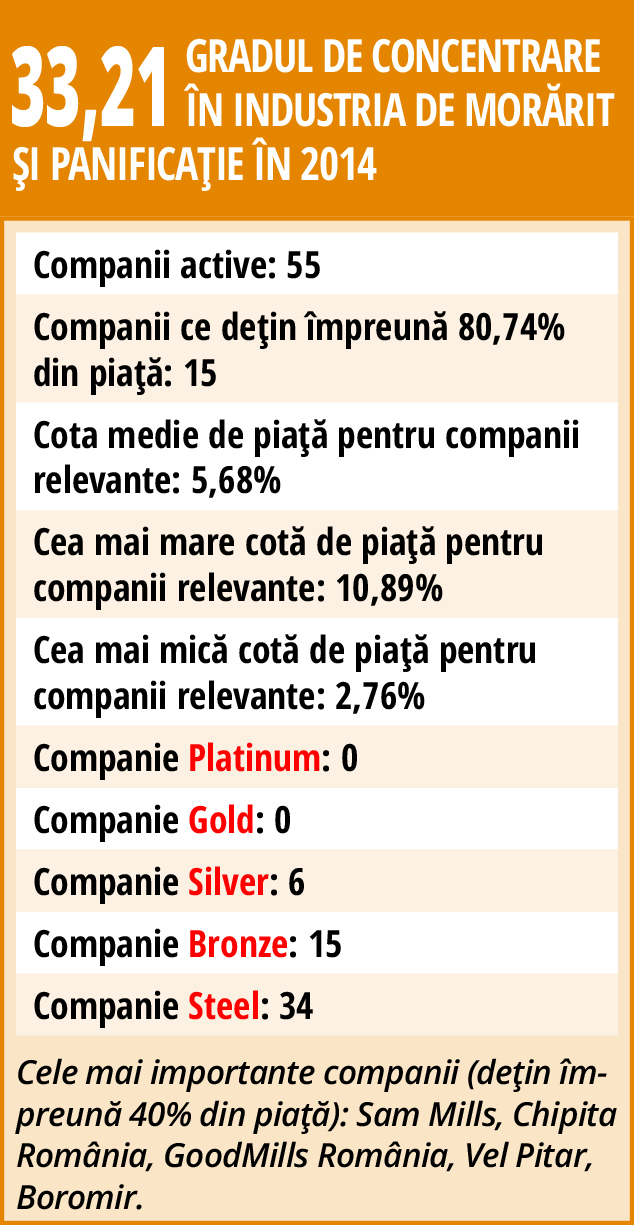
Valoarea afacerilor in panificatie a crescut cu 8,34% in 2014, ca urmare a reducerii TVA la 9% prin proiectul pilot aplicat de Guvern acestei industrii. Rezultatul a fost o consolidare a cifrei de afaceri pentru companiile mari aflate pe pozitii de top in randul producatorilor, cei mai multi dintre acestia inregistrand in 2014 cresteri de peste 5% in raport cu anul fiscal 2013. Demn de remarcat este faptul ca aceasta industrie este bipolara, exista un grup mic de producatori, sapte la numar, care detin jumatate din piata, ca valoare, in timp ce restul de 48 de producatori isi impart cealalta jumatate.
Comparativ cu industria carnii, unde doar doua companii apartinand grupului Smithfield detin cote de piata de peste 5 procente, pe piata de morarit si panificatie sase companii se incadreaza in categoria companiilor Silver, cu o cota de piata de peste 5%.
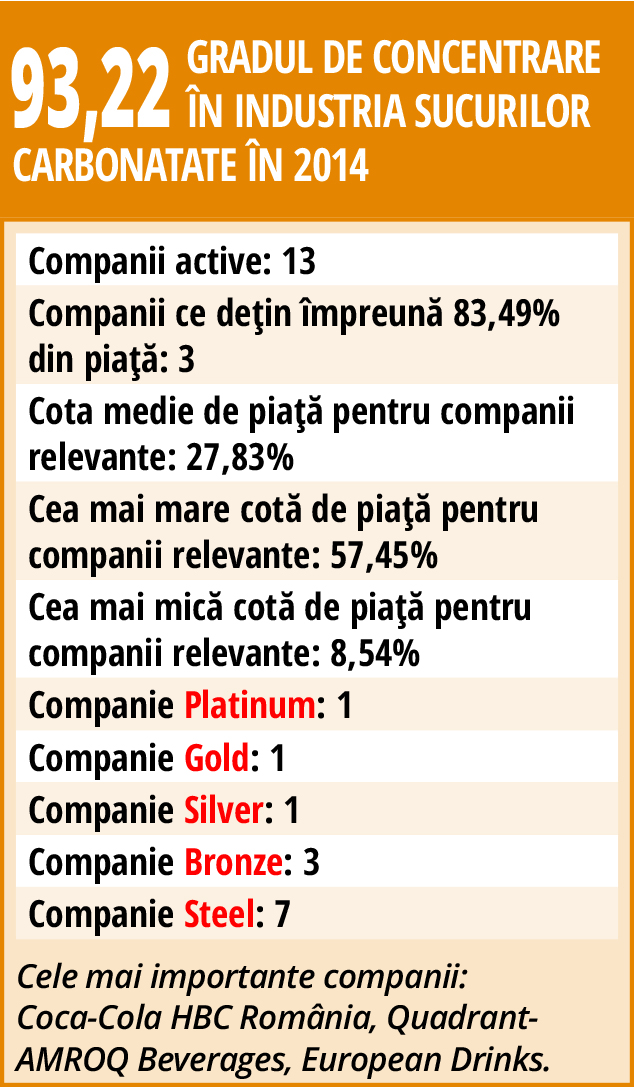
Industria bauturilor carbonatate este unul dintre sectoarele cu cel mai mare grad de concentrare din piata bunurilor de larg consum din Romania. Cu doar 13 companii active cu o difra de afaceri semnificativa, industria bauturilor carbonatate este dominata de trei producatori – Coca-Cola HBC Romania, Quadrant - Amroq Beverages si European Drinks -, care detin impreuna 83,49% din vanzarile totale realizate intr-un an fiscal. Desi la prima vedere piata se prezinta ca fiind inchisa pentru potentiali noi investitori, in rafturile retelelor de supermarketuri isi fac loc si marcile proprii ale retailerilor, produse ce erodeaza cotele de piata ale principalilor producatori prin preturi competitive.

Daca am fi analizat strict industria ciocolatei, am fi descoperit, probabil, o piata concentrata, controlata de cativa jucatori importanti. Industria dulciurilor, in ansamblul ei, a fost insa influentata in ultimii ani de cresterea volumelor de vanzari vrac, ceea ce a determinat o deschidere a pietei catre producatori mici si mijlocii si catre produse fara brand. Producatori diversi de cofetarie/patiserie si-au extins aria de competenta in productia de dulciuri vrac. Comercializarea acestor produse, realizata intr-o prima etapa in comertul traditional, a penetrat insa in ultimii trei ani si retailul modern, in special retelele de discounteri.
Astfel, analizata din perspectiva pietei dulciurilor in ansamblu, industria a avut anul trecut 32 de producatori semnificativi, cu afaceri de minimum 10 milioane lei. Deoarece vanzarile de vracuri sunt in crestere, ne putem astepta la o consolidare a acestei categorii de producatori pe piata si la o crestere a gradului de concentrare in anii urmatori. Pana atunci insa, liderii incontestabili ai acestei categorii sunt tot producatorii de ciocolata.
Citește și
Top 100 companii în FMCG – ediția 2022
Anul 2021 a reprezentat pentru majoritatea companiilor provocarea revenirii la un mod de viață activ, atât pentru echipele și angajații acestora cât m...
Special
Atenție, cresc prețurile!
În urmă cu trei luni, revista PIAȚA avertiza asupra valurilor succesive de creștere a costurilor pe tot lanțul alimentar, dar și în zona de distribuți...
Special
De unde va „fura“ retailul online un miliard de euro
Comerțul online a fost în ultimii doi ani „vedeta“ retailului, pe fondul reducerii numărului de vizite în magazinele fizice și al restricțiilor orare...
Special
Andrei Popescu, General Manager Freshful: „Modelul nostru presupune să vindem un coș complet care să înlocuiască cumpărăturile recurente din hipermarket“
De ce aţi ales să lansaţi o nouă platformă și nu să dezvoltaţi platforma de băcănie din cadrul eMag sau platforma marketplace, prin dezvoltarea unui s...
Special