

Marci private
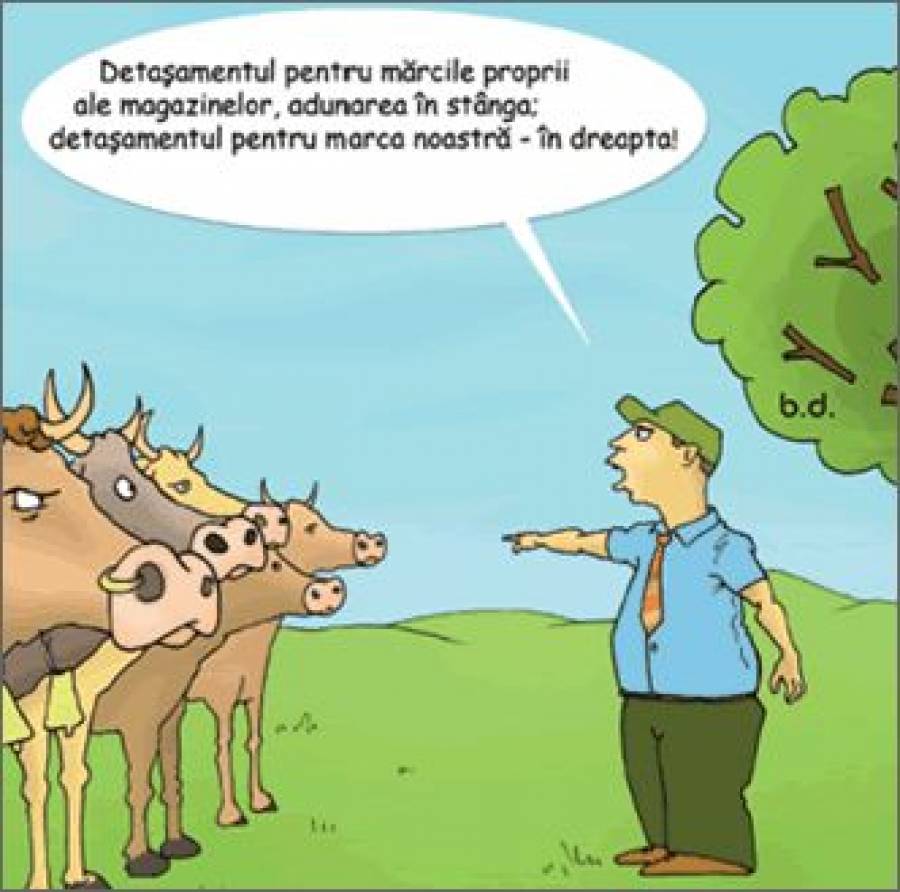
Marcile private - amenintarea finala a brandurilor clasice
Businessul cu marci private ar putea creste la 10% in urmatorii doi ani, pe fondul orientarii strategiei retailerilor catre cele mai mici preturi
E un lucru admis de oricine ca marcile private pot reprezenta ul-tima si cea mai puternica amenintare la adresa brandurilor. Un studiu Saatchi& Saatchi efectuat la nivel european a indicat o rata de peste 95% a convingerii consumatorilor ca businessul cu marci private ameninta afacerea de baza a companiilor producatoare. Lucrul acesta ii face pe producatori sa zambeasca tot mai greu la auzul vestilor legate de cresterea ofertei pe segmentul de private label. Cu toate ca, dincolo de amenintarea pe care o pot reprezenta, marcile private sunt si un semnal de alarma la adresa celor care produc branduri clasice ca ceva trebuie schimbat pentru a rezista pe piata. Produsele care acopera denumirea generica de marci private au in linii mari aceleasi caracteristici. Nu exceleaza la capitolul packaging, nu sunt in mod necesar branduri premium, dar sunt cele mai ieftine pe segmentul lor de calitate. Si cum totul porneste de la bani, succesul e ca si asigurat.
Potrivit Nielsen, la nivelul UE clientii considera ca pe segmentul marcilor private de cafea si bere, calitatea este cel putin identica cu cea a produselor branduite
Unii analisti spun ca de fapt marca privata este reinventarea comertului vechi, cand clientul cumpara de la bacania din colt produse no-name, ieftine si de calitate. Sa observam ca, in cultura anglo-saxona, nu e vorba despre marci (branduri) private, ci despre "etichete" private, tocmai pentru a se face diferenta dintre valoarea celor doua denumiri comerciale.
Daca brandurile, asa cum le cunoastem astazi, au fost timp de ani buni "vedetele"vanzarilor, situatia este pe cale de a se schimba. In Romania, brandurile sunt inca forta dominanta, insa marcile private vin puternic din urma, iar succesul de pe pietele europene dezvoltate nu lasa loc de indoiala - aceasta este viitorul. Ca volum al vanzarilor, in Europa produsele branduite cunosc o stagnare in ultimii doi ani, in vreme ce businessul cu marci private creste anual cu o medie de 4% (estimare Saatchi&Saatchi).
In Romania, si din cauza efectului de baza, cresterea este mult mai ridicata, unii retaileri vorbind de 800%, iar ca pondere in volumul afacerii, de pana la 8% in anumite cazuri (fata de 4-5% cat era in urma cu un an). Dupa aprecierile GfK, ponderea medie a marcilor private in cifra de afaceri a retailerilor era de numai 2% in 2007, in crestere cu 20% fata de anul anterior.
Daca ne punem in pielea consumatorului, situatia se complica pentru producator. Perceptia calitatii unei marci private este in crestere, Nielsen a aratand ca, la nivelul UE, clientii considera ca pe segmentul marcilor private de cafea si bere, calitatea este cel putin identica cu produsele branduite.
Aflat la inceput de drum, rata de penetrare a businessului cu marci private din tara noastra este scazuta, dar are o viteza ridicata de crestere. Media europeana este de 48% (Saatchi&Saatchi), valorile cele mai mari fiind in tarile nordice.
Cea mai mare amenintare pentru marcile consacrate pare a proveni din partea marcilor private din clasa medium si premium. Primele, care permit un business la costuri mici, transferand practic profitul catre retaileri, sunt acum in plin avant. A doua categorie, a marcilor private premium, chiar daca nu afiseaza volume mari de vanzari, va genera in cativa ani creseterile cele mai importante, amenintand business-ul cu marci clasice.
"Initial brandul Carrefour a fost produs in exterior, insa vrem sa dezvoltam acest brand cu furnizori interni. Producatorii trebuie sa poata asigura productia la standardele de calitate impuse de catre Carrefour. Pentru aceasta echipele Carrefour auditeaza producatorii pe toata durata parteneriatelor."
Andreea Mihai, Marketing Manager Carrefour Romania
@page_break@
Retailerii afiseaza triplari ale afacerilor cu marci private
Aproape toti marii retaileri din piata lucreaza cu marci private, chiar daca ponderea acestor produse in totalul vanzarilor este inca modesta. La nivelul intregii piete, ea nu depaseste, potrivit Nielsen, 2% din totalul vanzarilor, insa ceea ce face atractiv acest segment este perspectiva de crestere uriasa. Volumul businessului cu marcile private a crescut in anumite cazuri cu 800 la suta, ceea ce motiveaza retailerii sa se pozitioneze cat mai avantajos in piata. "De la lansare si pana acum numarul de SKU marca proprie a crescut de 6-7 ori", spune Andreea Mihai, Marketing manager la Carrefour.
Si oficialii Mega Image admit ca afacerile cu marci private s-au triplat, pe fondul consumului tot mai ridicat si al avantajului oferit de raportul pret/calitate oferit de private labels. "Ponderea produselor marca proprie aproape s-a triplat in ultimii 2 ani, ca urmare a cresterii numarului de produse de la an la an", declara si Raluca Pavel, Marketing Manager al Mega Image.
Cea mai mare crestere a raportat-o insa lantul se supermarketuri Ethos. "Numarul de Sku de la lansare si pana in prezent a crescut de 40 de ori", declara Ion Soloman, proprietarul Ethos. Sesizand cresterea acestui business, retailerii isi extind gama de produse marci private catre aproape toate categoriile.
"Mega Image are produse marca proprie in aproape toate categoriile de produse: food si non-food. Marcile private sub care le comercializam sunt 365, Delhaize, BIO, CARE. In domeniul carnii am introdus in 2007 o noua marca proprie "Le BOUCHER"pentru carnea transata, pregatita si ambalata in macelaria proprie Mega Image. Marca proprie acopera foarte multe categorii de produse, de la cele proaspete, de baza, conserve, dry food si produse non-alimentare. Delhaize desemneaza produse atent selectionate, produse mai speciale de o calitate foarte buna. Marca BIO o utilizam pentru produsele ecologice, ce provin din culturi in productia carora nu au fost utilizati fertilizanti, hormoni sau alte substante chimice sau sintetice", explica Raluca Pavel. Rivalii de la Interex tintesc si ei integrarea pe piata locala a unor branduri de marci private utilizate pana acum doar pe piata europeana. "Incercam sa introducem, din ce in ce mai mult, o serie de alte branduri ce apartin grupului nostru "Le Groupement des Mousquetaires", ce contin produse de o calitate superioara, dar la preturi medii. Am reusit deja sa integram cu succes marcile Pommette (accesorii pentru bebelusi) si Mitra (accesorii pentru bucatarie si mancare) pentru non-food. Marca noastra Expert Club acopera categoria de vinuri. In sectorul de bacanie, incepem cu marca de biscuiti Chabrior, si Canaillou pentru mancare de animale ", a declarat Frederique Vitat.
Cat despre producatorii marcilor private, acestia sunt atat companii locale, cat si straine, in functie de costurile si de strategia retailerului. "Marca Nr. 1 este produsa de catre producatori autohtoni care au in portofoliu branduri cunoscute. Initial marca Carrefour a fost produsa in exterior, insa vrem sa dezvoltam si aceasta marca cu furnizori interni. Producatorii trebuie sa poata asigura productia la standardele de calitate impuse de catre Carrefour.
Marii retaileri se orienteaza din ce in ce mai mult catre producatorii locali de marci private, din cauza costurilor mai mici cu forta de munca
Pentru aceasta echipele Carrefour realizeaza audit la producatori pe toata durata parteneriatelor", a declarat Andreea Mihai. Aceeasi strategie o are si Interex. "Lucram cu o serie de producatori locali pentru cele mai importante categorii. Este vorba in principal de produsele de baza, pentru care razboiul preturilor este foarte puternic pe piata. Aceste produse sunt vandute sub marca Top Budget, si pozitionate pe categoria primul pret.
Din motive de competitivitate si adaptabilitate la tipologia clientilor romani, am decis sa avem o productie locala. Principalele criterii dupa care ne ghidam sunt capacitatea de a respecta fisa tehnica a produsului; capacitatea de productie; pretul de achizitie propus, astfel incat sa fim aliniati pe piata, in functie de pozitia pe care dorim sa o acordam produselor si flexibilitatea producatorului de a produce sub marca noastra ", spun oficialii Interex. Doar Mega Image admite ca prefera producatorii externi. "Mega Image lucreaza in principal cu furnizori externi, la nivel de grup, dar exista si produse pentru care am apelat la furnizori interni. Toate produsele marca proprie trebuie sa ofere un raport calitate-pret foarte bun, de aceea se foloseste in principal puterea de cumparare a grupului Delhaize si productia companiilor surori din Belgia si Grecia. Principalul criteriu de alegere este calitatea produselor", conchide Raluca Pavel.
@page_break@
Pretul determina succesul marcilor private de ulei
Categoriile de marci private au atras in 2007 cu 20% mai multi consumatori, printre categoriile cu cele mai mari ritmuri de crestere gasindu-se si uleiul, potrivit GFK. Astfel, potrivit companiei de cercetare de piata, uleiul este cea mai importanta categorie pentru marcile private, acestea fiind responsabile pentru aproximativ un sfert din volumul total. Mai mult decat atat, ponderea marcilor in consumul de ulei este semnificativa in majoritatea regiunilor si tipurilor de magazine.
Si daca in urma cu doar cativa ani consumatorii priveau marcile private cu neincredere si le cumparau mai ales pentru cel mai mic pret, in prezent sunt considerate de consumatori cea mai buna optiune ca raport calitate-pret. Cu toate acestea, din punct de vedere al producatorilor, marcile private sunt un compromis pentru imbunatatirea relatiilor cu retailul si a operatiunilor proprii, pentru ca nu este un domeniu profitabil, ba mai mult, in aceasta "lupta"a preturilor mici se merge chiar pe pierderi, spun unii jucatori din industrie.
Producatorii spun ca cel putin in cazul uleiului, consumatorii se orienteaza in special dupa pret. Acest lucru i-a determinat pe jucatori sa renunte la marcile private premium de ulei.
Dar cat de profitabil este acest business? Viorel Zichil, presedintele Patronatului din Industria Uleiului - UL-PROD considera ca "brandurile private nu-i ajuta foarte mult pe producatorii care le realizeaza.
Se castiga mai mult din volum, adica din rulaj, pentru ca adaosul comercial in cazul unui brand privat este foarte, foarte mic. In plus, exista riscul canibalizarii propriilor branduri si datorita faptului ca pretul unei sticle de ulei comercializat sub brand privat este mai mic decat in cazul unei marci consacrate". In cifre, sunt producatori care realizeaza cu marcile private o pondere de aproximativ 20% din cifra de afaceri.
In ciuda diferentei de pret, in cazul uleiului, este mai greu sa existe diferente foarte mari de calitate intre un brand consacrat si o marca a unui retailer. "Producatorii de ulei trebuie sa respecte, in procesul de productie, niste standarde destul de clare de la care nu prea se pot abate. Nu este ca in cazul altor produse alimentare unde mai poti sa renunti la un anumit ingredient sau sa-l ai in cantitate limitata, cu influente clare asupra calitatii finale a produselor.
La ulei exista niste proceduri, niste standarde de productie si pe acestea se merge", mai spune Zichil. Dar din categoria marcilor private nu face parte numai uleiul de floarea-soarelui. Arpis importa pentru Profi uleiul de masline Profi si Winny, iar Delhaize uleiul de porumb. Pozitionarea acestora este de obicei privilegiata, fie in rand cu celelalte uleiuri de masline, fie la capat de raft ca de exemplu in magazinele Mega Image.
@page_break@
Producatorii autohtoni de biscuiti nu fac marci premium
Produs extrem de popular, biscuitii sunt consumati indiferent de varsta, de regiune a tarii sau de perioada anului. Aceste argumente au facut ca segmentul biscuitilor sa fie preferat de majoritatea retailerilor pentru marcile lor private. "In prezent acordam o atentie sporita dezvoltarii si promovarii marcilor proprii. Pe segmentele main stream si premium exista si importuri (Carrefour, Mega Image, discounteri), dar volumele sunt inca mici, deoarece segmentele ca atare nu sunt foarte bine conturate. O pondere mare din volumele realizate la biscuiti pe marci private este data inca de biscuitii vrac, la cei ambalati ponderile mari fiind pe biscuitii tip picnic si petit beurre, subcategorii care se diminueaza in timp", spune Otilia Stanciu, PR Manager Dobrogea Grup SA. Cele mai mari volume de biscuiti relizate pentru marci private sunt pe biscuiti vrac, picnic si petit beurre.
Hanifi Andic, director de marketing Romdil, e de parere ca business-ul cu marci private reprezinta o nisa de piata speculata de marile retele de magazine, care pozitioneaza aceste marci pe segmentul economic sau mediu. "Marcile private sunt folosite de catre retelele de magazine pentru a-si crea o imagine de magazin cu preturi atractive", explica el.
Marcile private fabricate de Romdil la cererea clientilor se incadreaza in segmentul de piata mediu, compania producand pentru reteaua de hipermarketuri Cora sub brandul Winny doua tipuri de produse (biscuiti tip Petit si biscuiti cu crema) si pentru reteaua Billa sub brandul Clever (biscuiti tip Petit).
"Ponderea marcilor private in cifra noastra de afaceri are in acest moment o cota mica", detaliaza directorul de marketing Romdil. In ceea ce priveste viitorul, Hanifi Andic adauga: "Pe segmentul dulciurilor, marcile private pot ajunge la o cota de 15-20% pe piata. Fiind pozitionate pe segmentele mediu sau economic, ele nu au multe sanse sa creasca spre segmentul premium datorita distributiei nationale deficitare si a lipsei de investitii in comunicare.
Perspectivele de dezvoltare a marcilor pe care noi le producem tin atat de cresterea extensiva, prin cresterea numarului de sortimente pe care intentionam sa le producem, cat si de dezvoltarea intensiva prin cresterea volumului de produse vandute".
@page_break@
Sortimente numeroase de paste fainoase
Consumul de paste fainoase a fost in ultimii ani intr-o continua crestere si este prognozat sa ajunga pana in 2014, in medie, la 10 kilograme pe an/cap de locuitor. In plus, pastele fainoase se afla printre principalele categorii de marci private din magazine. Rafturile gazduiesc toate sortimentele de paste sub marca privata: macaroane, melci, spirale, fidea, tagliatele, taitei, spaghete, fidea cu ou sau fara ou, la preturi destul de apropiate de cele branduite.
Astfel, daca in Carrefour un pachet de spaghete sau taitei Nr. 1 variaza de la 1,09 lei la 1,19 lei (acestea sunt asezate fie pe rafturi superioare, fie la capat de raft), un brand consacrat de paste fainoase poate costa intre 1,42 lei - 1,95 lei, in functie de fiecare sortiment. Cora importa marca privata de paste din Franta, pretul unui pachet de 250 g fiind de 3,45 lei in timp ce in cazul competitorilor sai, ca de exemplu Monte Banato, pastele variaza intre 3,49 lei (400 gr) si 7,68 lei (500 gr).
Overseas este printre cei mai vechi producatori de marci private pentru Billa, Plus, Kaufland sau Cora, compania incepand productia de branduri private in 2003. Pastele fainoase incep sa fie o prezenta constanta pe masa romanilor, fapt demonstrat de consumul in crestere, dar si de bugetele de marketing alocate de companii pentru consolidarea marcilor. Retailerii aloca spatii extinse marcilor private de paste fainoase. De exemplu, in Carrefour raftul de paste fainoase Nr. 1 este compact, are o buna vizibilitate, marcile private intinzandu-se pe o suprafata de aproximativ 1,5 metri.
De asemenea, Kaufland vine cu o oferta foarte bogata de paste, unele importate din Italia cum ar fi melcii din grau dur sau farfale, dar si cu marci ale producatorilor locali ca de exemplu Pambac sau Germino. Producatorii acorda o atentie sporita dezvoltarii si promovarii marcilor private, acest segment fiind pe un trend ascendent. Totusi, batalia se duce intre producatorii ce pot sa asigure produse de calitate la preturi competitive. Consumatorii se indreapta cel mai des catre pastele scurte cum ar fi penne, fidea, scoici, spirale, tuburi, gnocchi sau paste cuiburi ca de exemplu fideaua si taiteii cuiburi. Dintre toate aceste tipuri, cea mai mare importanta o detin pastele scurte cu vanzari de 48,7% in volum, in perioada iunie 2005-mai 2006, potrivit producatorilor. Aceste statistici au facut ca pastele scurte sa fie preferate de retaileri pentru marcile private.
Comertul cu marci private este prognozat sa creasca pentru urmatorii ani, estimandu-se ca pe piata de food din Romania acestea vor ajunge la 20 - 25% din volumul si valoarea pietei.
@page_break@
Sosurile sub marca privata indulcesc tot mai mult vanzarile
Cu toate ca piata sosurilor a crescut anul trecut cu 78,8% ca volum de vanzari si cu 58,8% dupa cantitatile vandute, comertul cu marci private de pe aceasta piata este inca in faza incipienta, arata compania de cercetare Nielsen in raportul din aprilie 2008.
Asa cum era si de asteptat, cele mai mari cresteri ale vanzarilor s-au inregistrat in cadrul hipermarketurilor, unde cresterile au fost de aproape 80% atat cantitativ, cat si dupa criteriul vanzarilor. Intrucat romanii au preferat anul trecut vanzarile sosurilor ambalate in borcan de sticla, comenzile retailerilor in ceea ce priveste marcile private s-au conformat acestui obicei de consum. O vizita prin raioanele hipermarketurilor din Capitala confirma ca si in materie de marci private, ambalarea se conformeaza acestor obiceiuri de consum, rezultate si din analiza Nielsen.
Cel putin in privinta maionezei, circa jumatate dintre vanzari e reprezentata de maioneza ambalata in borcan de sticla, urmata de flaconul de plastic (37,9% din volumul vanzarilor totale si 32,1% din valoarea lor), diferenta reprezentand-o ambalajele tip cutie de plastic, borcan de plastic si alte ambalaje, fara ca ponderea acestora sa depaseasca 10% din volumul sau valoarea vanzarilor totale. Mai mult, cei mai importanti jucatori de pe piata maionezei sunt si principalii furnizori de marci private.
Potrivit aceleiasi companii de cercetare Nielsen, primii trei jucatori de pe piata maionezei din Romania sunt companiile Sima Bucuresti, Heinrich Hamker si Pauwels nv. Sima Prod gestioneaza brandul Spring si produce pe piata marcilor private brandul "Nr. 1"al Carrefour. Heinrich Hamker este o companie germana care produce maioneza, sosuri, ketchup, remoulade dar si salate gata preparate si detine marca Hamker. Pauwels nv este o companie belgiana cu o capacitate de productie impresionanta si o experienta vasta in productia de marci private, in special a sosurilor de tomate. Aceasta din urma gestioneaza pe piata romaneasca brandul Gova.
Diferenta de preturi intre sosurile marca privata si cele "obisnuite"ating intervalul 1 leu - 3 lei, in functie de cantitatea si ambalajul care le diferentiaza. Astfel, in cazul retailerului Carrefour, sosul "Nr. 1", produs de Sima Prod la ambalaj de 500 gr, costa 3,59 lei, in vreme ce produsele concurente sunt la 6,99 lei (Gova) sau 5,3 lei (Hellman's). Pozitionarea marcilor private este la nivelul ochilor, chiar daca niciunul din-tre sosurile marca privata nu se afla la capat de raft. Delhaize vinde sub marca privata maioneza Delhaize, ambalata la 570 gr., la un pret de 4,89 lei borcanul, in vreme ce preturile competitorilor nu coboara sub 5,8 lei, pentru acelasi tip de ambalaj. Pozitionarea pe raft este la nivelul ochilor, alaturi de produsele competitorilor.
Hipermarketul Cora vinde sosul sub marca privata - Winny, iar Kaufland - sosul Vita d'Oro. Primul este produs de Sarno Italia, in vreme ce Winny provine de la Fralvil Valcea. Cele doua produse difera atat ca ambalaj, cat si ca pozitionare. Atfel, daca Vita d'Oro se vinde la 2,25 lei (ambalajul de 800 gr) si 1,19 (ambalajul de 425 gr), sosul produs de Fralvil costa 2,15 lei borcanul de 340 gr.
@page_break@
Lactate - variatie la raft
Potentialul marcilor private a fost folosit de catre retaileri si in cazul produselor lactate. Oferta este destul de variata, asa incat pe rafturile comerciantilor gasim marci private de: iaurt (diverse sortimente), smantana, lapte batut, sana, branza topita, unt si lapte UHT.
Produsele lactate fabricate sub marca proprie sunt remarcate datorita pretului mai mic fata de brandurile consacrate de pe piata si care beneficiaza de o pozitionare egala sau aproape egala cu acestea. Desi marcile proprii sunt percepute ca fiind produse de o calitate mai inferioara, un criteriu important in cumpararea acestora il constituie numele retailerului care le comercializeaza.
Pentru fabricarea produselor lactate, retailerii apeleaza la producatori autohtoni, mai mari sau mai mici, dar si la furnizori externi.
Avantajul pe care producatorii de lactate il au din acest parteneriat cu retailerii este ca isi intaresc relatia cu acestia, profitul obtinut in urma acestei asocieri fiind destul de mic.
Furnizorul de produse lactate a doua lanturi internationale importante, considera ca fabricarea marcilor private este o afacere neprofitabila atata vreme cat livrarea acestora se face la pretul impus de retailer, iar profitul adus de cele doua marci private este sub 5%.
In opinia aceluiasi producator, fenomenul marcilor private a luat amploare in ultima perioada, astfel incat chiar si lanturile mici de magazine si-au dezvoltat marca proprie, ceea ce va duce la cresterea profitului magazinelor si nu a producatorului care va fi constrans sa ofere preturi din ce in ce mai mici.
@page_break@
Producatori putini de ciocolata
Potrivit GFK, dintre marcile private, cele mai mari vanzari sunt inregistrate la apa, zahar, ulei, biscuiti, dar si ciocolata, conserve de carne, vesela de unica folosinta, saci menajeri sau televizoare.
Referindu-ne la ciocolata, lanturile de retail prefera marcile proprii de ciocolata importate. De exemplu, Mega Image importa batoane de ciocolata, in timp ce Billa lucreaza cu un partener local. Ciocolata marca privata a retailerului Billa este plasata pe ultimul raft de jos fiind destul de putin vizibila consumatorilor. In schimb, pe rafturile superioare sunt situate marcile deja cunoscute si consacrate.
Cu toate acestea, raftul dedicat marcii private de ciocolata este destul de extins. Dar si sortimentele de ciocolata Clever sunt numeroase: cu lapte, arahide, rom, ciocolata alba, ciocolata alba cu stafide, lapte cu capuccino, toate in ambalaj de 150 de grame. Acesta este din hartie, in conformitate cu celelalte branduri de ciocolata, si cat se poate de simplu. Aparute ca urmare a concurentei acerbe de pe piata de retail, produsele oferite sub marcile proprii se diferentiaza de produsele branduite in special prin pretul la care sunt comercializate.
Astfel, ciocolata Clever din Billa costa 0,89 lei in timp ce o ciocolata sub un brand cunoscut poate trece de 3 lei. in urma unei vizite in lanturile de retail am putut observa ca nu sunt multi retaileri care ofera ciocolata sub marca proprie. Astfel, nici Cora si nici Kaufland nu sunt pe aceasta lista.
Oficialii Heidi estimau anul trecut ca de pe piata romaneasca de ciocolata va disparea segmentul low si va creste considerabil segmentul de privat label.
Din datele de piata MEMRB nu se observa o evolutie deosebita a vanzarilor de marci private de ciocolata. Potrivit datelor de piata, in perioada iulie-decembrie 2006 fata de intervalul iulie-decembrie 2007, vanzarile au scazut in volum de la 1,9% la 1,7%. In schimb, in valoare, vanzarile de ciocolata marci private au pastrat acelasi trend: de 0,7% atat in iulie-decembrie 2006, cat si in iulie-decembrie 2007.
Citește și
Top 100 companii în FMCG – ediția 2022
Anul 2021 a reprezentat pentru majoritatea companiilor provocarea revenirii la un mod de viață activ, atât pentru echipele și angajații acestora cât m...
Special
Atenție, cresc prețurile!
În urmă cu trei luni, revista PIAȚA avertiza asupra valurilor succesive de creștere a costurilor pe tot lanțul alimentar, dar și în zona de distribuți...
Special
De unde va „fura“ retailul online un miliard de euro
Comerțul online a fost în ultimii doi ani „vedeta“ retailului, pe fondul reducerii numărului de vizite în magazinele fizice și al restricțiilor orare...
Special
Andrei Popescu, General Manager Freshful: „Modelul nostru presupune să vindem un coș complet care să înlocuiască cumpărăturile recurente din hipermarket“
De ce aţi ales să lansaţi o nouă platformă și nu să dezvoltaţi platforma de băcănie din cadrul eMag sau platforma marketplace, prin dezvoltarea unui s...
Special