

Refresh la raft
2.100 de produse au fost retrase din rafturi in primele opt luni ale anului in 18 mari categorii.
Reimprospatarea portofoliilor de produse este un proces natural si continuu; face parte din cotidian si, de cele mai multe ori, se petrece neobservat, avand un ritm al sau si o cauzalitate proprie. Cum este insa "refreshul la raft" in acest an? Ne-am obisnuit sa consideram 2009 un an aparte, un an al marilor provocari induse de un context economic mai putin prietenos. Asadar, criza a provocat disparitia de pe piata a multor produse mai putin adaptate? A fortat restrangerea suportului de marketing alocat unor articole si, prin aceasta, a dus la sacrificarea lor? A eliminat mai multe produse premium, mai putine medium si mai putine ieftine? A franat criza elanul lansarii de noi sortimente? A favorizat lansarea mai multor produse noi in gama de pret economic? Sunt cateva din intrebarile care apar in mod firesc in anul 2009.
La intrebarile privind produsele noi am incercat sa raspundem prin tema Specialului din editia noastra din luna iunie. Acum, incercam sa raspundem intrebarilor referitoare la produsele retrase de pe piata de la inceputul acestui an. Ca si in urma cu patru luni, am realizat studiul impreuna cu compania de cercetare de piata MEMRB.
Datele furnizate de partenerii de la MEMRB se refera la 18 mari categorii de bunuri de larg consum si reflecta numarul de articole care au disparut de pe piata in primele opt luni din 2009, precum si pozitionarea acestora pe segmentele de pret premium, medium si low (economic).
Un bilant pe ansamblul acestor 18 categorii arata ca 2.100 de articole au fost eliminate, majoritatea apartinand segmentului medium si, poate neasteptat, cele mai putine fiind consemnate in segmentul premium.
Cafeaua si salamurile sunt categoriile cu cel mai ridicat numar de produse retrase de pe piata, in timp ce apa minerala si laptele au inregistrat cele mai putine eliminari de articole. Documentarile efectuate de echipa revistei Piata cu sprijinul unor importante companii furnizoare de produse de larg consum - carora le multumim inca o data pentru implicarea in de mersul nostru - ne-au permis sa tragem concluzia ca actuala criza economica globala a avut efecte li mitate asupra configuratiei de pro duse oferite consumatorilor in comertul cu amanuntul. Cel putin in primele opt luni ale anului 2009 procesul de reimprospatare a portofoliilor de produse a avut un ritm si o cauzalitate in general normale.
Cum insa detaliile sunt cele care conteaza cel mai mult, va invitam sa gasiti, in paginile care urmeaza, datele si informatiile care explica evolutiile particulare in cele 18 categorii analizate.
Analistii de piata: retragerile nu pot fi puse - inca! - pe seama crizei
Potrivit reprezentantilor MEMRB, disparitia unor sku-uri denota ca producatorii se orienteaza catre o optimizare a sortimentatiei, renuntand sa mai comercializeze produse mai putin performante si concentrandu-se pe cele care sunt "sigure" din punctul de vedere al volumelor de vanzari aduse.
La randul sau, Angela Preoteasa, secretar general al Asociatiei Nationale a Bauturilor Racoritoare (ANBR) si consultant Canadean pentru Romania, Ungaria si Serbia, considera ca unele sku-uri sunt retrase tocmai pentru a fi inlocuite cu altele, conform unei strategii de produs, astfel ca feno menul nu poate fi atribuit neaparat crizei economice. Pepsi Americas, de exemplu, a retras sticla de 0,33 litri pentru sucuri - aceasta fiind disponibila acum numai in horeca - si a relansat in retail PET-ul de 1,2 litri.
Se remarca, intr-adevar, retragerea anumitor dimensiuni si tipuri de produse la unii producatori, dar asta face parte strict din strategia de ambalaj a fiecarei companii, fara legatura cu recesiunea. Unele sku-uri sunt sezoniere, specifice unor perioade din an - PETul de 2,5 litri de la Coca-Cola, de pilda, sau ice-tea-ul in formule speciale, de Craciun si de vara, comercializate in ambalaje mai mari -, iar disparitia temporara a acestora de pe raft nu poate fi interpretata ca retragere.
"In alte cazuri, iesirile de pe piata nu sunt acte benevole ale producatorilor, ci decizii ale ANPC in urma efectuarii unor controale, in sensul ca se refera la diverse produse "no name", ambalate in conditii dubioase", precizeaza Angela Preoteasa. "Doar asa se explica disparitiile din categoria cafea, indeosebi cele de pe segmentul economic. As putea spune ca recesiunea are si o parte buna: incepe sa se cearna piata, astfel ca unele sku-uri dispar pur si simplu, fara o strategie de retragere a lor, din partea producatorului sau a ambalatorului", adauga Angela Preoteasa.
Pe de alta parte, exista trei tendinte certe, cu adevarat sesizabile in aceasta vara: nu se mai vand produsele cu pret integral, ci cele cu pret promotional; etichetele private devin din ce in ce mai vizibile, in defavoarea etichetelor de producator; ambalajele de dimensiuni mari se "misca" mult mai repede in piata, comparativ cu cele de dimensiuni mici.
"Pe pietele pe care noi le monitorizam nu am observat, in ultima vreme, retrageri sistematice de categorii sau sorto-tipo-dimensiuni", afirma Daniel Enescu, partner, Daedalus Milward Brown. "Nu este mai putin adevarat ca odata cu recesiunea si cu scaderea vanzarilor este asteptata si o rationalizare a portofoliilor, in special la firmele cu portofolii foarte largi, cu multe categorii, sau portofolii foarte adanci, cu multe sorto-tipuri-dimensiuni intr-o categorie data."
Acesta este un fenomen normal, sustine Daniel Enescu, avand in vedere ca managementul portofoliului implica niste costuri substantiale pe tot lantul valoric marketing/productie/ distributie. Cel mai probabil vor disparea de pe piata acele sortimente sau sorto-tipuri-dimensiuni cu cota de piata mica, ale caror vanzari nu justifica cheltuielile logistice asociate. Vulnerabile vor mai fi si categoriile din clasa "nice to have", asupra carora va fi o presiune foarte mare pe masura ce consumatorii se vor orienta catre categoriile de baza - de exemplu, "3 in1", in cazul produselor pe baza de cafea.
"Estimarea mea personala este ca aceste schimbari vor incepe sa devina vizibile abia in trei-sase luni de acum incolo", conchide Daniel Enescu.
Producatorii de cafea si dulciuri restrang portofoliile de articole din segmentul medium
In topul produselor care au iesit de la raft in perioada ianuarie-iunie 2009 fata de ianuarie-iunie 2008, se afla cafeaua, cu 431 de sku-uri, potrivit MEMRB.
Astfel, asa cum revista Piata a mentionat si in grupajul "Special" din luna iunie, cand am avut o situatie a produselor nou aparute pe piata in functie de segmentul de pret pe care se plaseaza, vanzarile de cafea din segmentul low au inregistrat un recul, insotit de scaderile volumice ale vanzarilor de cafea premium. "Potri vit datelor noastre interne, nu a crescut semnificativ numarul sku-urilor care au iesit din categoria cafea fata de alte perioade similare ale anului", a declarat Monica Radulescu, Marketing Director Tchibo Romania.
Reprezentanta companiei considera ca cel putin pentru moment, am putea vorbi mai degraba de o diminuare a spatiului la raft pentru anumite produse neperformante, acesta fiind din ce in ce mai mult alocat pe principii de category management. In plus, dezvoltarea marcilor private, restrange din spatiul dedicat brandurilor. "Diminuarea spatiului la raft, in mod special pentru produsele din segmentul economy si mainstream, a fost necesara pentru cresterea zonei alocate cu preponderenta marcilor private", precizeaza Monica Radulescu. In schimb, diminuarea numarului de produse a avut impactul cel mai mare in comertul traditional. "Acest lucru s-a datorat in mod special diminuarii cash-flow-ului, datorat crizei economice. Micile magazine au preferat sa comercializeze produsele "sigure" care se vand cel mai repede de la raft", explica Radulescu.
Retragerea de pe piata a sortimentelor de produse a avut la baza strategia companiilor de rationalizare a portofoliilor, dar si faptul ca produsele se canibalizau cu altele aflate in portofoliu, sau nu aduceau suficienta valoare adaugata, astfel incat sa se justifice mentinerea lor pe raft.
La randul sau, Dan Fintea, administratorul Octal Import Export, a precizat ca a observat o scadere a vanzarilor in segmentul de pret premium cu aproximativ 8-10%, din cauza contextului economic prin care trecem. "Daca aceasta criza va continua, probabil ca piata va mai scadea, dar nu la infinit", a precizat Dan Fintea.
Revizuirea portofoliilor va fi o decizie a producatorilor, in cazul in care criza economica se va adanci si vor renunta la sortimentele sau la liniile de produse neperformante. "Renuntarea la unele sku-uri va putea urma doua scenarii: fie se vor delista aceste skuuri fara a lansa altele noi, sau o alta linie de produse va fi lansata in locul celei existente, tocmai pentru a nu pierde numarul listing-urilor in mod special in comertul modern", a mai declarat Monica Radulescu.
Optimizarea portofoliilor a fost principala cauza pentru care unii producatori de pe piata ciocolatei au renuntat la anumite produse. Astfel, Supreme Chocolat a decis sa retraga cateva sortimente din gama Primola. Martin Drane, General Manager Cadbury Romania, spune ca anul acesta se poate vorbi despre o evolutie in ceea ce priveste piata de ciocolata, o evolutie asteptata si confirmata de rezultatele pietelor internationale. "Avem in vedere evolutia retailerilor care bazandu-se pe extinderea cat mai larga a comertului modern, pot face o selectie cat mai exacta si profesionista a brandurilor pe care sa le listeze. Din acest punct de vedere, tendinta pietei este catre o segmentare a sortimentatiei de la raft", spune General Managerul Cadbury.
Motivele mentionate de acesta sunt legate de obiceiurile de consum din ce in ce mai schimbatoare ale consumatorilor care afecteaza viata produsului la raft, dar si de efectul pe care acest aspect in creeaza in businessul unui retailer. In cazul ciocolatei, in perioada noiembrie 2008-februarie 2009 fata de noiembrie 2007-februarie 2008, potrivit MEMRB, cele mai multe lansari s-au inregistrat in segmentul premium, urmate de cele situate in segmentul medium, pe locul trei situandu-se segmentul de pret low. In perioada mentionata, segmentul low a scazut considerabil, iar segmentele medium si premium au crescut, in mare parte datorita introducerii unui numar mare de sku-uri pe segmentul premium si gradului de fidelizare pe care anumite produse il inregistreaza in randul consumatorilor. In ceea ce priveste produsele care au "iesit" de pe rafturi, in perioada iunie-august 2009 fata de iunie-august 2008, cele mai multe s-au inregistrat in segmentul medium, urmate indeaproape de cele premium si low. Astfel, tendinta pietei si preferintele consumatorilor raman constante si in a doua parte a anului 2009.
Produsele promovate prin activitati de marketing isi vor gasi locul lor bine stabilit la raft. "Retailerii nu vor cum para decat produse sau branduri susti nute, asa numitele "winning brands". Rar mai pot fi observate la raft produse de nisa ale unui producator mic. Pe de cealalta parte, un producator este, la randu-i, interesat tot de o economie de scara, tintind catre volume mari dezvoltate sub acelasi produs. Aceste argumente majore puse unul langa celalalt si in plus - presiunea producatorilor catre listarea in principal a brandurilor sustinute si oportunitatea de a educa retailerii din acest punct de vedere - distributia numerica a bradurilor notorii este inca un aspect care la noi are suficient loc de dezvoltare, definesc pe termen lung evolutia categoriei", a explicat managerul Cadbury.
In schimb, pe termen mai lung, din punctul de vedere al producatorilor, pe pietele mature se poate insa observa o a doua faza de evolutie, respectiv extinderea catre "master-brands" sau "marcile-umbrela". "Cu toate acestea, desi sortimentatia variata sustinuta de inovatie este "ingredientul" ce potenteaza atractivitatea unui brand, o analiza a "top-selling brands" va evidentia clar ca primele vandute raman in principal aceleasi. Iar in acest context, optiunea producatorilor este fireasca, principalele bugete de marketing ale acestora se vor concentra din ce in ce mai mult pe sustinerea marcilor umbrela care isi extind acoperirea si reprezentativitatea, si mai putin pe fiecare produs in parte", concluzioneaza Drane.
In ceea ce priveste biscuitii, se observa o tendinta de orientare catre produse premium, fa bricate din ingrediente naturale, motiv pentru care produsele vrac vor cunoaste o evolutie descendenta. Din datele furnizate de MEMRB, in perioada noiembrie 2008-februarie 2009 versus noiembrie 2007-februarie 2008, sku-urile din segmentul medium au scazut, in timp ce produsele situate in segmentul premium si low au crescut. Comparativ, in ianuarie-august 2009 fata de ianuarieaugust 2008, in momentul restructurarii portofo liilor, companiile au renuntat in special la produsele situate in segmentele de pret medium si low.
Detergentii si produsele desele ingrijire personala raman in preferinte
In contextul evolutiei economice, jucatorii din categoria produselor de ingrijire personala si-au rationalizat portofoliile ca strategie normala de abordare a pietei si implicit a consumatorilor. Lansarile si retragerile de produse au tinut cont de tendinte si de evolutia veniturilor populatiei inregistrate in ultimele luni ale anului 2009. Astfel, dupa ani buni de cresteri de doua cifre, piata cosmeticelor este acum favorabila vanzarilor "de masa" si mai putin produselor de lux, dupa cum spun jucatorii.
Adriana Goleanu, director general Lotus Cosmetics, companie cu un bogat portofoliu de produse, de la lotiuni, uleiuri, masti, creme, emulsii pentru fata, sampoane, balsamuri, lotiuni capilare si pana la produse de ingrijire a corpului sau de cosmetica decorativa, estimeaza ca anul acesta, mai mult decat in ceilalti ani, sortimentele de sampoane aflate pe piata s-a injumatatit, ele facand parte din segmentul de pret mediu. Principala explicatie este imposibilitatea realizarii unei promovari sustinute, dar si din cauza crizei economice.
Marca proprie este considerata, de asemenea, o "amenintare" la adresa produselor situate intr-un segment de pret mai scazut, acestea "muscand" practic din spatiul de raft dedicat brandurilor, dat fiind faptul ca tot mai multi retaileri isi extind gamele de marci proprii si lanseaza in fiecare segment de pret. "O alta cauza care a determinat si va determina o scadere a sortimentului de sampoane, si nu numai, este aparitia produselor tip marca proprie. Acestea au pretul cel mai mic de la raft si drept consecinta va fi atacat semnificativ si segmentul produselor cu preturi scazute. Clientul roman cauta inca produse straine, in conditiile in care cele romanesti, deci si sampoanele, au aceleasi ingrediente ca si marile branduri, au un raport calitate/pret foarte bun", a precizat directorul general Lotus Cosmetics. Horea Turdean, director marketing Farmec Cluj Napoca, este de aceeasi parere: "piata deodorantelor dezvoltate in sistem private label, care se bucura de o distributie foarte buna si preturi competitive, este in crestere. Aceasta ar putea fi o alta explicatie pentru disparitia de pe piata a deodorantelor ieftine, care nu aveau in spate un brand puternic, cum au produsele realizate sub marci private de incredere, si nici investitii majore in promovare". Compania de cosmetice a mentinut constant in acest an portofoliul de deodorante, nici nu a introdus si nici nu a renuntat la cele existente.
"Detinem in portofoliu in continuare toate produsele gamelor Athos si Obsesie, care au inregistrat intotdeauna rezultate bune", a precizat Turdean. Directorul de marketing al companiei din Cluj precizeaza ca, potrivit datelor Nielsen, piata deodorantelor a crescut cantitativ cu 11,5% in primele patru luni ale acestui an, fata de aceeasi perioada a anului trecut. "Spray-urile tip aerosol continua sa domine piata deodorantelor din Romania, detinand peste 80% din aceasta, in detrimentul stick-urilor si roll-on-urilor. In ciuda crizei economice, pentru majoritatea consumatorilor, principalul factor in luarea deciziei de cumparare este brandul si abia apoi pretul. In ceea ce priveste locul de achizitionare a deodorantelor, retailul modern este preferat magazinelor mici, traditionale", considera Horea Turdean. In urmatoarea perioada, Farmec nu va renunta la niciun sku, in acest moment portofoliul de deodorante fiind echilibrat, atat in ceea ce priveste produsele pentru femei cat si cele pentru barbati. Totusi, per total categorii - sampoane si deodorante - in urmatoarele sase luni s-ar putea inregistra noi restructurari de portofolii. La randul sau, Narcisa Camarasoiu, Marketing Manager Coty Cosmetics Romania, este de parere ca cel putin in segmentul deodorantelor si al parfumurilor, piata este in crestere in lei, ceea ce dovedeste ca marii jucatori nu au redus numarul de variante mai drastic decat in alti ani. "Este adevarat ca ritmul de crestere al pietei cosmeticelor a incetinit in 2009 comparativ cu 2008, si nu a mai inregistrat cresteri double-digit", a declarat managerul de marketing al Coty. Si aceasta este convinsa ca retragerea de pe piata a anumitor variante s-a datorat unei strategii normale de rationalizare a portofoliului, iar in alte cazuri, a fost vorba de editii limitate, scoase pe piata doar pentru o anumita perioada de timp. In categoria deodorantelor, cele mai multe produse "disparute" de la raft sunt situate in segmentul mediu de pret, potrivit datelor MEMRB, in numar de 50 de sku-uri, in segmentul premium 17 sku-uri, iar in segmentul low doua sku-uri. Cifrele se refera la perioada ianuarie-august 2008 versus ianuarie-august 2009.
In ceea ce priveste sampoanele, schimbarile sunt mai accentuate, cele mai multe restructurari inregistrandu- se, asa cum au spus si jucatorii, in segmentul medium cu 71 de sku-uri, urmate de cele low - 38 de sku-uri si premium, 9 sku-uri.
Detergentii de rufe care au iesit de pe rafturile magazinelor sunt situati in special in segmentul medium, unde in perioada noiembrie 2008-februarie 2009 versus noiembrie 2007-februarie 2008, au avut loc cele mai multe lansari de produse, potrivit MEMRB. In acelasi timp, detergentii de rufe din segmentul premium au cunoscut cele mai putine "iesiri" de produse, de numai 11 sku-uri. Astfel, putem concluziona ca romanii nu au renuntat sa cumpere detergenti la pret mai ridicat. Jucatorii de pe piata sunt de parere ca este vorba despre un proces normal de filtrare, criteriile fiind insa legate de politica interna a companiei si de conjunctura pietei.
Detergentii din segmentul economic si cei lichizi care au avut o tendinta ascendenta si anul trecut, precum si categoria 2in1 (detergent si balsam) se vor remarca in vanzari, in acest an. "Pentru romanii cu venituri scazute pretul este decisiv in alegerea detergentilor, insa pentru celelalte categorii de consumatori vor continua sa fie decisive doua criterii: raportul calitate-pret si increderea in marca de detergent aleasa", sustin oficialii Unilever. In schimb, detergentii pentru spalare manuala vor continua tendinta descrescatoare ca pondere din total piata. Un succes destul de mare vor inregistra si gramajele mari datorita pretului mai bun per kilogram.
Producatorii de pe piata au observat in ultima vreme ca segmentul low este din ce in ce mai dinamic. De altfel, in ultima perioada, s-a observat o concentrare a marilor jucatori din aceasta categorie catre investitii mai puternice in comunicarea brandurilor lor din segmentul economic decat pentru cele premium.
Preferinta consumatorilor catre produsele din segmentul economic este accentuata si de comportamentul de consum precaut, date fiind conditiile actuale incerte din punct de vedere economic. "Pe termen lung, insa, este posibil ca marcile premium sa revina in actualitate si vor urma cursul de crestere manifestat pana la aparitia amenintarii crizei economice, tocmai datorita faptului ca avem consumatori din ce in ce mai pretentiosi in ceea ce priveste calitatea produselor", a declarat un important jucator de pe piata detergentilor.
Echilibru pe piata produselor proaspete
Potrivit reprezentantilor companiei de cercetare MEMRB, in perioada decembrie 2008 - iulie 2009 fata de decembrie 2007 - iulie 2008, in categoria salam au fost retrase de pe piata 268 de articole. Cele mai multe retrageri de produse au fost inregistrate in segmentul economic, urmat la mica distanta de cel medium. Producatorii de preparate din carne vin sa confirme datele de mai sus si declara ca, in ultima perioada, s-au adaptat noilor cerinte ale pietei si au renuntat la produsele neprofitabile, dar acest lucru reprezinta o strategie normala si justificata de optimizare a portofoliului, ceea ce se intampla an de an. In acelasi timp, majoritatea furnizorilor de mezeluri s-au aliniat tendintelor pietei si au dezvoltat categorii noi de produse, mentinand astfel un echilibru la nivelul portofoliului. Cristian Calin, corporate PR manager Agricola Bacau, spune ca, inca de la sfarsitul anului trecut, compania pe care o reprezinta a trecut la restructurarea portofoliului de produse la mezeluri si specialitati fierte si afumate.
Mai exact, Agricola Bacau a renuntat la fabricarea a trei sortimente de salam, pozitionate medium plus, la un sortiment de carnati, la o specialitate de porc pozitionata premium si la ambalarea de specialitati fierte afumate feliate. Conform repre zentantului Agricola, respectivele produse nu asigurau volum, deci cu siguranta in 2009 nu ar fi performat. Masura restructurarii portofoliului Agricola Bacau s-a dovedit justificata, in contextul in care volumul vanzarilor de mezeluri si specialitati fierte si afumate a crescut usor fata de anul trecut, iar in 2009, compania a lansat produse noi pozitionate premium, medium si economic, concluzioneaza oficialul Agricola Bacau.
O strategie asemanatoare intalnim si la producatorul Angst, care, conform lui Stefan Padure, vicepresedintele companiei, a renuntat la produsele neperformante in vanzari si au fost dezvoltate categorii de produse cu cerere in piata, cum ar fi salamuri fierte si afumate, produse traditionale si produse de sezon, iar per ansamblu numarul de sku-uri a ramas echilibrat. De asemenea, oficialul Angst este de parere ca din cauza stagnarii vanzarilor, companiile taie cel mai mult din costurile de marketing, fapt care a accentuat iesirea de pe piata a multor produse nepromovate. In completare la cele declarate de vicepresedintele Angst, majoritatea celor intervievati de revista Piata au fost de acord ca schimbarea de preferinte a consumatorilor, dar si scaderea puterii de cumparare au dus la disparitia celor mai multe sku-uri din retail.
In ceea ce priveste evolutia fenomenului de restructurare a portofoliilor, furnizorii de mezeluri sunt de parere ca aceasta tendinta de retragere de pe piata a produselor neperformante se va mentine si in urmatoarele sase luni. ?tefan Padure spune ca, pentru multe articole nu va mai exista putere de sustinere, iar in aceasta perioada de criza, raportul calitatepret va fi unul foarte important si vor rezista pe piata numai acele produse care vor satisface cel mai bine o nevoie reala. Daniel Dumitrescu, director de marketing la Aldis, este de parere ca renuntarea la anumite produse va depinde foarte mult de evolutia pietei in contextul economic actual si, in acelasi timp, de preferintele cumparatorilor. Reprezentantii Zimbo adauga faptul ca producatorii nu isi vor permite sa pastreze mult timp in portofoliu un sortiment nefunctional. Acestia subliniaza si faptul ca in aceasta perioada este foarte greu sa lansezi produse noi si deo sebite, care sa exceleze in vanzari. Si Cristian Calin, reprezentantul Agricola Bacau, considera ca in aceasta perioada produsele noi atrag intr-o mai mica masura consumatorul, iar promovarea la raft capata diverse forme, care de care mai atractive, in contextul scaderii puterii de cumparare a populatiei.
In categoria lactatelor, segmentul medium a fost cel mai afectat de restrangerea numarului de articole. La iaurt au fost inregistrate, in perioada ianuarie - august 2009 fata de ianuarie - august 2008, 190 de retrageri, conform datelor MEMRB. Cele mai multe articole au fost retrase din segmentul medium - 149, urmat de cel economic - 32.
Laptele este una dintre categoriile in care se remarca cele mai putine retrageri de pe piata. Conform reprezentantilor MEMRB, in perioada ianuarie - august 2009 fata de ianuarie - august 2008, producatorii de lapte au renuntat la fabricarea a 15 articole, cele mai multe din segmentul medium, urmat de cel premium.
Desi in primele opt luni ale acestui an am asistat la o retragere semnificativa a numarului de articole in cadrul categoriei de iaurt, nu putem sa nu semnalam si lansarea unor noi produse, acestea avand efectul de inlocuire. Conform MEMRB, in perioada ianuarie - martie 2009, fata de ianuarie - martie 2008, in categoria iaurt au fost lansate 207 articole. Cele mai multe dintre acestea au fost lansate in segmentul medium - 122, urmat de cel premium - 60, iar in cel economic - 25.
Bauturile - categorii "linistite"
Categoriile de bauturi pe care le-am analizat impreuna cu MEMRB - bere, racoritoare carbonatate, sucuri si apa minerala - pot fi socotite "linistite" din punctul de vedere al numarului produselor care au fost retrase de pe piata in primele opt luni ale acestui an.
Doar in cazul sucurilor (juices), putem vorbi de o remaniere relativ ampla a spectrului de produse disponibile pe piata. Ne amintim ca, potrivit unei analize realizata tot impreuna cu MEMRB si publicata in editia din iunie a revistei, pe piata sucurilor aparusera 86 de articole noi in primele trei luni ale anului, cele mai multe pe segmentul de pret mediu. Si in privinta articolelor retrase de pe piata, cele mai multe erau situate in acelasi segment de pret mediu. Relativ stabil se arata a fi segmentul de pret economic, in care doar 14 produse au fost "remaniate". Ponderea acestui segment in total vanzari de sucuri a scazut usor in favoarea treptelor medium si premium, unde retragerea de produse a fost mult mai consistenta.
O situatie total diferita remarcam pe piata apelor minerale: stabilitatea caracterizeaza aceasta categorie in care doar 14 articole au disparut in primele opt luni ale acestui an, majoritatea fiind in segmentul economic.
Pe categoria racoritoarelor carbonatate, una dintre cele mai puternic concentrate, remanierea, care nu a avut o amploare deosebita, s-a inregistrat cu precadere pe segmentele medium si premium si are ca principala explicatie durata de viata limitata a unor articole cu caracter promotional. Interesant este ca in aceasta categorie segmentul produselor cu pret scazut creste sustinut ca pondere in dauna segmentului medium, produsele premium pastrandu-si importanta in total vanzari.
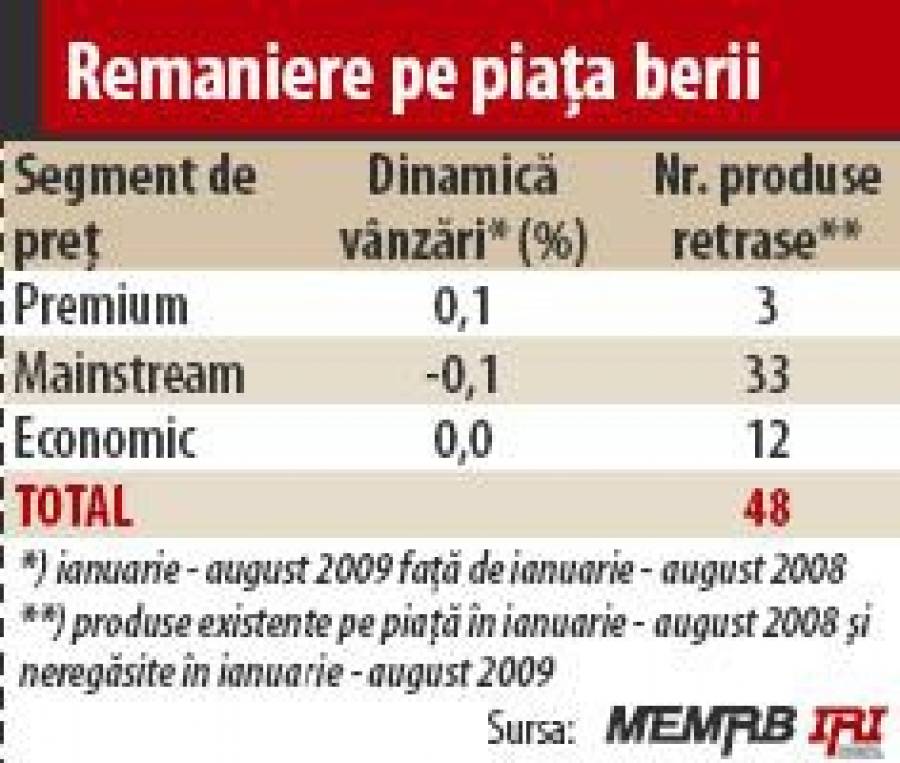
Piata berii poate fi caracterizata, de asemenea, de stabilitate. Segmentul cel mai consistent, mainstream (preturi medii) este si cel pe care am inregistrat cele mai numeroase retrageri de produse. Camelia Panait, Group Brand Manager al Ursus Breweries, liderul categoriei, precizeaza: "optimizarea portofoliului de sku-uri este un principiu de business integrat operational in activitatea normala a companiei, nefiind determinat de perioada de criza. Prin optimizare noi intelegem o evaluare continua a performantei si contributiei sku-urilor in mixul de brand, nu o rationalizare de sku-uri".
Reprezentanta Ursus afirma ca nu se poate vorbi inca de o restructurare a numarului sau tipurilor de articole prezente pe piata berii. "Observam insa un focus ridicat din partea marcilor de pe piata pe ambalaje promotionale (tip 2L + 0,5 L sau multipack-uri gen 5+1 gratuit) care, tocmai datorita naturii promotionale, au o durata limitata de viata", arata Camelia Panait.
Contextul economic actual nu a determinat mutatii semnificative in ansamblul produselor prezente pe piata berii. Group Brand Managerul Ursus, Camelia Panait, afirma ca "motivele care determina dinamica portofoliului de articole din piata berii sunt mai degraba in zona de "business as usual": editii limitate de sku-uri promotionale, lipsa performantei volu metrice sau din punct de vedere al profitabilitatii".
Citește și
Top 100 companii în FMCG – ediția 2022
Anul 2021 a reprezentat pentru majoritatea companiilor provocarea revenirii la un mod de viață activ, atât pentru echipele și angajații acestora cât m...
Special
Atenție, cresc prețurile!
În urmă cu trei luni, revista PIAȚA avertiza asupra valurilor succesive de creștere a costurilor pe tot lanțul alimentar, dar și în zona de distribuți...
Special
De unde va „fura“ retailul online un miliard de euro
Comerțul online a fost în ultimii doi ani „vedeta“ retailului, pe fondul reducerii numărului de vizite în magazinele fizice și al restricțiilor orare...
Special
Andrei Popescu, General Manager Freshful: „Modelul nostru presupune să vindem un coș complet care să înlocuiască cumpărăturile recurente din hipermarket“
De ce aţi ales să lansaţi o nouă platformă și nu să dezvoltaţi platforma de băcănie din cadrul eMag sau platforma marketplace, prin dezvoltarea unui s...
Special