

CC: România produce 4 mil. tone de lapte crud, dar numai o treime din cantitate ajunge la procesare
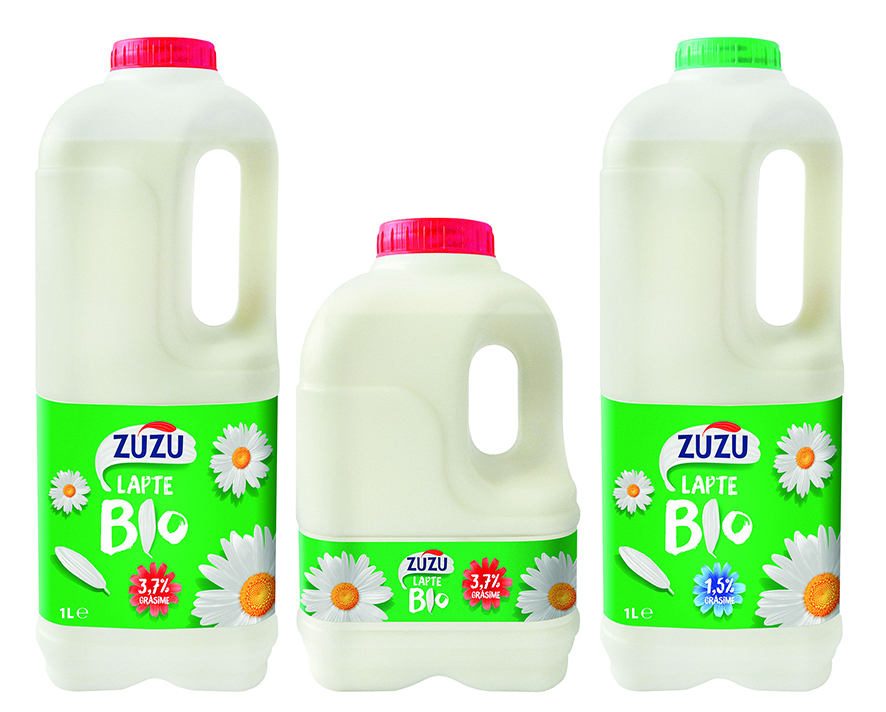
Sectorul laptelui se confruntă cu dificultăți majore în direcționarea producției către procesarea industrială, potrivit unui studiu realizat de Consiliul Concurenței (CC).
Astfel, România produce anual 4,4 milioane de tone de lapte crud, ocupând locul 10 în Uniunea Europeană (UE), însă doar o treime din această cantitate ajunge în circuitul industrial de procesare, ceea ce plasează țara noastră pe locul 17 la colectare.
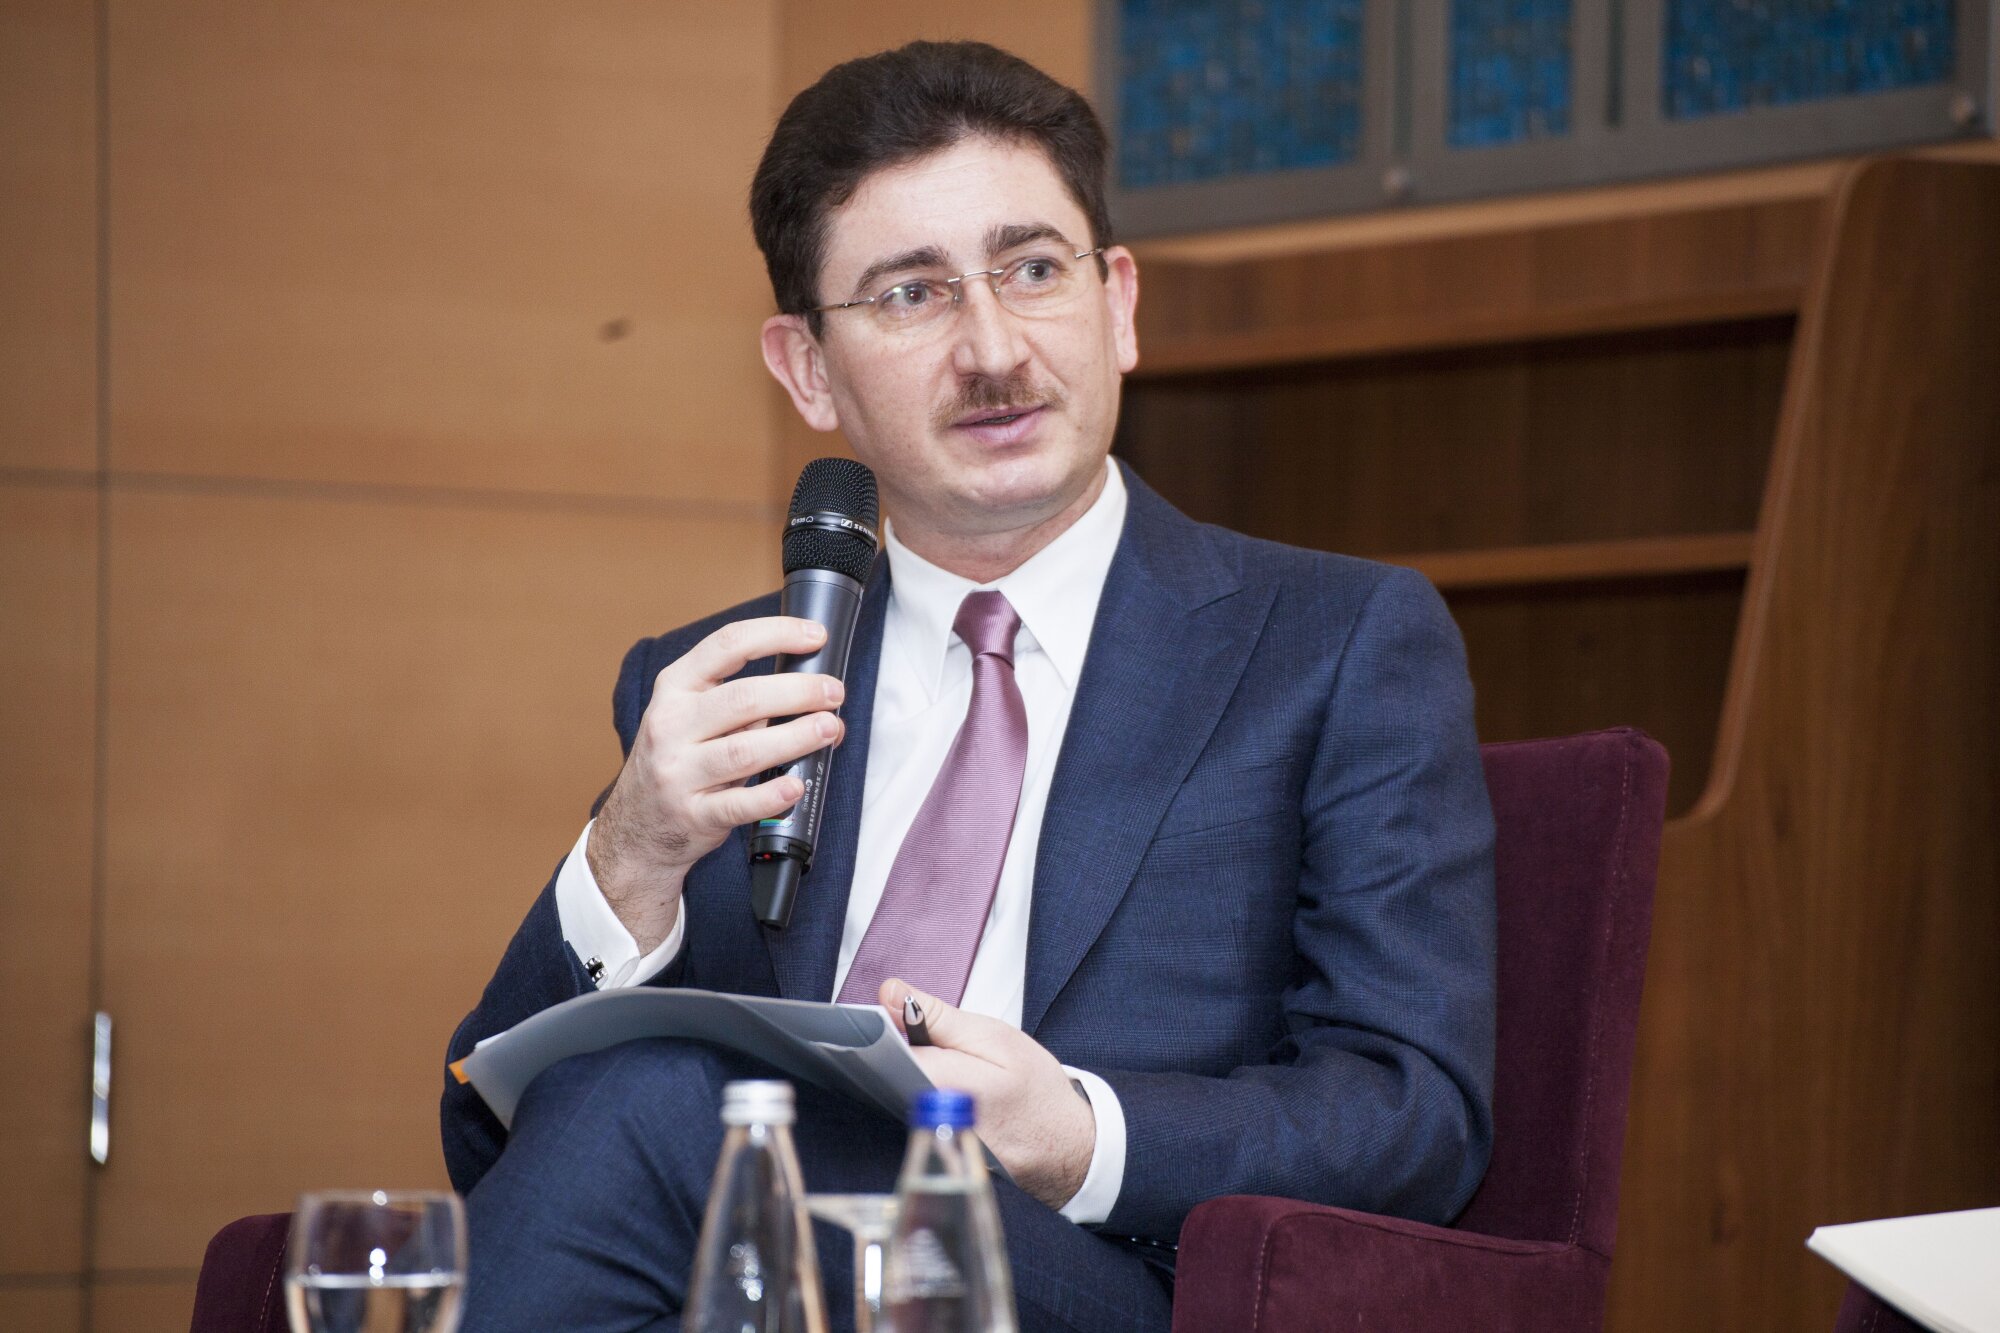
Bogdan Chirițoiu, președintele Consiliului Concurenței
România deține circa 5% din efectivele de vaci de lapte ale UE, dar aproximativ 58% din totalul fermelor de lapte, ceea ce indică existența unui număr foarte mare de exploatații mici, cu productivitate redusă. Aproximativ 75% dintre fermele românești dețin mai puțin de 5 capete de vaci de lapte, ceea ce limitează nivelul de mecanizare și automatizare, precum și accesul la tehnologii moderne. La polul opus se află Germania, Franța sau Olanda, unde fermele sunt mai mari, mai tehnologizate și mai eficiente.
Totodată, România înregistrează cel mai scăzut randament de lapte pe cap de animal din Uniunea Europeană: 3.580 kg lapte/vacă, comparativ cu media europeană de 8.450 kg lapte/vacă. Acest nivel redus al productivității duce la costuri unitare de producție mai ridicate pentru fermieri. În paralel, numărul de bovine a scăzut cu aproximativ 10% în ultimul deceniu, de la 1,19 milioane de capete în 2014 la circa 1,08 milioane în 2024.
În aceste condiții, în care fermele sunt dispersate, de dimensiuni mici, iar eficiența tehnologică este limitată, puterea lor de negociere cu procesatorii este redusă. Fermele mici depind, de multe ori, de un singur procesator sau centru de colectare, în timp ce fermele mari pot negocia mai bine, deoarece livrează volume constante și mai ușor de integrat în circuitul industrial.
Colectare și importuri
Procesatorii de lapte se aprovizionează, în principal, de la fermele românești, însă cantitatea de lapte colectată este insuficientă pentru a acoperi necesarul industriei. Cantitatea colectată de procesatori a crescut de la circa 1,135 milioane tone în 2020 la 1,235 milioane tone în 2024, dar în 2025 a scăzut la 1,1 milioane tone.
În aceste condiții, procesatorii sunt nevoiți să recurgă la importuri de calitate superioară pentru a completa necesarul pentru circuitul industrial și pentru a răspunde cererii diversificate de produse lactate.
În 2024, deși procentual importurile de lapte brut au crescut mai mult decât colectarea internă — cu 39,8%, față de 5% — în cantități efective, colectarea de la producătorii locali a fost mai mare cu 55.549 de tone, comparativ cu majorarea de 44.623 de tone din importuri.
Procesare
Sectorul de procesare a lactatelor este axat, în principal, pe produse cu valoare adăugată redusă, obținute în urma unei procesări minime, caracterizate de marje de profit mai mici.
Astfel, laptele de consum, cu 387.000 de tone, și produsele acidulate (iaurt, sana, chefir, lapte bătut) cu 231.000 de tone, reprezintă peste 70% din volumul total procesat. În schimb, produsele cu valoare adăugată mai mare și cu o utilizare mai eficientă a materiei prime au o pondere redusă: brânzeturile însumează 107.000 tone (circa 12–13%), smântâna sub 70.000 tone ceea ce înseamnă aproximativ 9%, iar untul doar 12.000 tone (circa 2%).
În contextul în care cererea de produse lactate este mai mare decât oferta internă, importurile de produse lactate au crescut, atingând, în anul 2025, pragul de 1 miliard de euro. Deficitul comercial a fost de aproximativ 700 milioane de euro. Ungaria este principalul furnizor extern, cu cantități care au variat între 67% și 78% din volumul achizițiilor românești în perioada 2014-2025.
Studiul autorității de concurență a analizat 19 procesatori, din care 37% grupuri multinaționale, 21% mari procesatori naționali și 42% procesatori regionali/locali. Astfel, companiile multinaționale au capacitate medie de procesare mult mai mare, aproximativ 519.000 litri/zi, față de 77.000 litri/zi în cazul procesatorilor locali. În schimb, procesatorii locali au o eficiență medie de utilizare mai ridicată, de 70%, față de 60% în cazul companiilor multinaționale analizate.
În ceea ce privește relația cu retailul, marile rețele comerciale au o putere de negociere ridicată în relația cu procesatorii, comparativ cu magazinele mici. Discounturile raportate sunt de 20–40% pentru Key Accounts, 0–20% pentru comerț tradițional, 0–30% pentru HoReCa și 10–30% pentru distribuitori.
Studiul Consiliului Concurenței a arată faptul că investițiile mari, autorizațiile, cerințele stricte de siguranță alimentară, costurile logistice, accesul dificil la finanțare și concurența marilor branduri constituie principalele bariere la intrarea pe această piață.
Evoluția prețului laptelui
Prețul laptelui crud la poarta fermei a avut o evoluție ascendentă. Astfel, în perioada 2018–2024, prețul mediu al laptelui crud a crescut cu aproximativ 71%, de la 1,4 lei/litru la 2,4 lei/litru, pe fondul majorării costurilor de producție, inflației și efectelor generate de pandemia COVID-19 și de războiul din Ucraina.
În aceeași perioadă, prețul de vânzare al procesatorilor către retaileri a crescut cu aproximativ 59%, iar prețul mediu la raft pentru laptele cu 3,5% grăsime, cu aproximativ 56%.
Evoluția prețului la raft a fost similară ritmului general de creștere a prețurilor din economie, având în vedere că inflația generală cumulată, în aceeași perioadă, a fost de 55,39%.
Analiza autorității arată, însă, că transmiterea costurilor de-a lungul lanțului de aprovizionare se amplifică, în fiecare etapă, adăugându-se costuri și marje. Astfel, între 2018 și 2024, fiecare creștere de 1 leu/litru a prețului laptelui de consum cu 3,5% grăsime, la poarta fermei, a fost asociată cu o majorare de aproximativ 1,73 lei/litru a prețului de vânzare către retail și de aproximativ 2,5 lei/litru a prețului final, la raft, plătit de consumator.
În 2024, existau 786 de companii înregistrate cu activitate principală de creștere a bovinelor de lapte, dintre care 496 au raportat cifră de afaceri, cumulând aproximativ 1,38 miliarde lei. Primele 20 de companii reprezentau aproape 50% din cifra de afaceri totală a acestor ferme, ceea ce arată că segmentul fermelor comerciale este polarizat. În procesare, existau 469 companii înregistrate, dintre care 316 au raportat cifră de afaceri, cu o valoare cumulată de aproximativ 8,7 miliarde lei. Dintre acestea, doar 182 erau autorizate sanitar-veterinar pentru procesare și comerț intracomunitar.
„Studiul privind sectorul laptelui și al produselor lactate” a fost lansat în dezbatere publică pe pagina web a instituției, www.consiliulconcurentei.ro.
De asemenea, studiul a fost transmis organizațiilor și autorităților competente și Ministerului Agriculturii, împreună cu care vor fi organizate dezbateri dedicate acestui subiect.
Citește și
Platforma online Hambar atrage prima investiție de tip seed de la Vest Ventures, în valoare de 250.000 de euro
Hambar, platforma online care conectează producătorii locali cu cumpărătorii produselor acestora, anunță atragerea unei investiții de tip seed, în val...
Actualitatea
„Excelență în afaceri”. Transavia, locul I pe țară la prelucrarea și conservarea cărnii de pasăre
Transavia, lider al industriei cărnii de pui din România, a primit distincția „Excelență în afaceri”, la cea de-a 33-a ediție a Galei Topul Național a...
Actualitatea
5 to go, locul 4 în clasamentul lanțurilor de cafenele din Europa
5 to go ocupă locul 4 în clasamentul celor mai mari lanțuri de cafenele din Europa după numărul de locații, potrivit raportului „Dark Roast, Bright Fu...
Actualitatea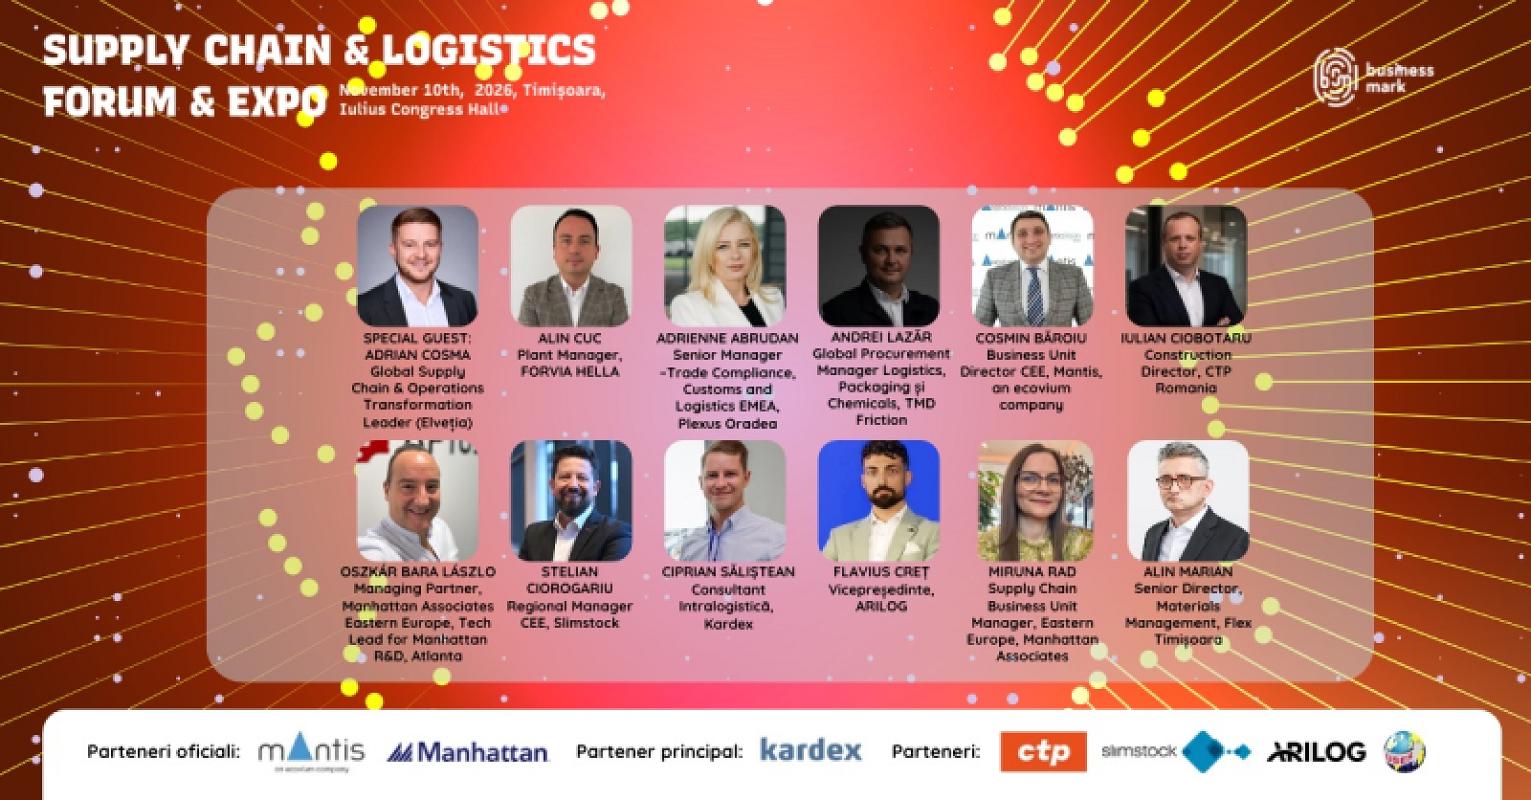
O nouă ediție a evenimentului „Supply Chain & Logistics Forum”, la Timișoara
Pe 10 noiembrie 2026, BusinessMark organizează la Iulius Congress Hall din Timișoara o nouă ediție a evenimentului „Supply Chain & Logistics Forum...
Actualitatea