

Discrepanțe mari la impozitarea muncii între țările ECE. Cum se poziționează România
Nivelul taxării veniturilor din salarii variază, în Europa Centrală și de Est (ECE), între 14% și 49%, cu o medie de 38%, ceea ce reprezintă o creștere de 2 puncte procentuale față de anul trecut și cu 3 puncte procentuale peste media OCDE. Aceste date sunt cuprinse în cea de-a douăsprezecea ediție a ghidului fiscal regional realizat de Forvis Mazars, companie de audit, servicii fiscale și consultanță. Studiul analizează sistemele fiscale din 22 de țări europene și trei țări din Asia Centrală.
Inflația a reprezentat o provocare majoră în ultimii ani, având un impact asupra economiilor din ECE și Asia Centrală. „În regiunea ECE, atât salariul minim, cât și cel mediu au crescut cu aproximativ 10%, în timp ce ratele inflației s-au situat în jurul valorii de 9%”, spune Daniel H. Nagy, Partner, Forvis Mazars.
Există discrepanțe notabile în ceea ce privește impozitarea locurilor de muncă în regiunea ECE. Țări precum Bulgaria, România, Ucraina și Ungaria au rate unice de impozitare a veniturilor persoanelor fizice, cuprinse între 10% și 20%, în timp ce Austria, Germania, Slovenia, Croația și Slovacia au implementat sisteme progresive, cu cele mai mari rate ajungând până la 50%. Contribuțiile sociale, precum și contribuția angajatorului variază și ele atingând în medie 16% din salariul brut în întreaga regiune. Lituania, Kosovo și România au cele mai mici contribuții ale angajatorului (5% sau mai puțin), în timp ce Austria și Slovacia sunt printre cele mai ridicate (29% până la 36%).
Salariile minime prezintă, de asemenea, un spectru larg. Kosovo și Moldova au salarii minime sub 260 de euro, în timp ce majoritatea țărilor din Europa Centrală și de Est, inclusiv Republica Cehă, Slovacia, Polonia și România, au salarii cuprinse între 700 și 1.000 de euro. În Austria și Germania, salariul minim depășește 2.000 de euro.
Cotele taxei pe valoarea adăugată (TVA) se situează, în general, în jurul valorii medii de 20% în UE, totuși Croația și Ungaria au rate standard ridicate de 25% și, respectiv, 27%.
„Sunt bucuros să vă prezint Ghidul Fiscal ECE 2024. Acesta oferă, în comparație, poziția României în raport cu alte țări din ECE și totodată anticipează provocările viitoare datorate în mare parte creșterii deficitului bugetar, precum și a reformelor fiscale anunțate pentru anii următori. În plus, de la 1 iulie 2024, salariul minim în România a crescut de la 3.300 RON la 3.700 RON. Trebuie precizat că în aprilie 2024, rata inflației din România a fost de 6,2%, indicând un nivel moderat de inflație în comparație cu lunile anterioare.”
Edwin Warmerdam, Partner, Head of Tax, Forvis Mazars în România
Cotele de impozit pe profit variază între 15% și 22%, cu excepția Ungariei, unde cota este de 9%. Măsurile UE, cum ar fi Directiva privind combaterea evaziunii fiscale, au modificat normele de limitare a dobânzilor și reglementările offshore. Mai multe jurisdicții impun acum reținerea la sursă a impozitelor pe dobânzi, dividende și venituri din redevențe. Situațiile financiare bazate pe IFRS și stimulentele fiscale pentru cercetare și dezvoltare sunt frecvente, în timp ce impozitarea consolidată a societăților este disponibilă în mai multe jurisdicții.
Impozitul minim global a fost introdus în diferite țări europene, stabilind un nou standard prin faptul că grupurile multinaționale cu venituri anuale globale de cel puțin 750 de milioane de euro trebuie să mențină o rată efectivă de impozitare (ETR) de 15% în fiecare jurisdicție. Acest cadru internațional, cunoscut sub numele de Pilonul II și elaborat de G20 și OCDE, urmărește să contracareze transferul profiturilor și concurența fiscală dăunătoare. H. Nagy notează: „Impozitul minim global reprezintă o schimbare seismică în domeniul impozitării internaționale, necesitând strategii solide de conformare pentru multinaționale.”
„Introducerea legislației privind Pilonul II reflectă accentul pus de autoritățile fiscale din ECE pe impozitarea companiilor multinaționale de dimensiuni medii și mari care își desfășoară activitatea în regiune. Ne așteptăm ca această tendință să se materializeze prin mai multe audituri fiscale și de prețuri de transfer în următorii ani."
Liviu Gheorghiu, Tax Director, Forvis Mazars în România
Pentru a crește conformitatea și totodată a reduce evaziunea fiscală, multe autorități fiscale din regiunea (ECE) utilizează instrumente digitale în procesul de raportare și colectare a taxelor. Sistemul eTVA al Ungariei simplifică administrarea TVA, oferind contribuabililor declarații precompletate care utilizează date din facturarea electronică. Polonia și România au implementat fișierul standard de audit fiscal (SAF-T) pentru a standardiza schimbul de date între companii și autoritățile fiscale.
„Începând cu 1 ianuarie 2024, România continuă procesul de digitalizare prin introducerea facturării electronice pentru tranzacțiile B2B desfășurate în țară. De asemenea, începând cu 1 ianuarie 2022, România a implementat obligația de raportare SAF-T (Standard Audit File for Tax) pentru a standardiza schimbul de date între companii și autoritățile fiscale, urmând ca începând cu 1 ianuarie 2025, să fie obligatoriu pentru toți contribuabilii. Prin integrarea acestor instrumente, împreună cu sistemul RO e-Transport, România își propune să creeze un mediu de conformare fiscală transparent și eficient, care să aducă beneficii atât guvernului, cât și companiilor."
Bianca Vlad, Tax Partner, Forvis Mazars în România
Între timp, mandatul extins al Italiei privind facturarea electronică impune acum facturarea electronică pentru majoritatea companiilor, în timp ce sistemul de facturare în timp real din Slovenia conectează direct casele de marcat cu autoritățile fiscale, reducând astfel frauda în materie de TVA. Acest impuls paneuropean pentru transformarea digitală în procesul de colectare a taxelor subliniază angajamentul de a valorifica tehnologia pentru transparență și conformitate.
Citește și
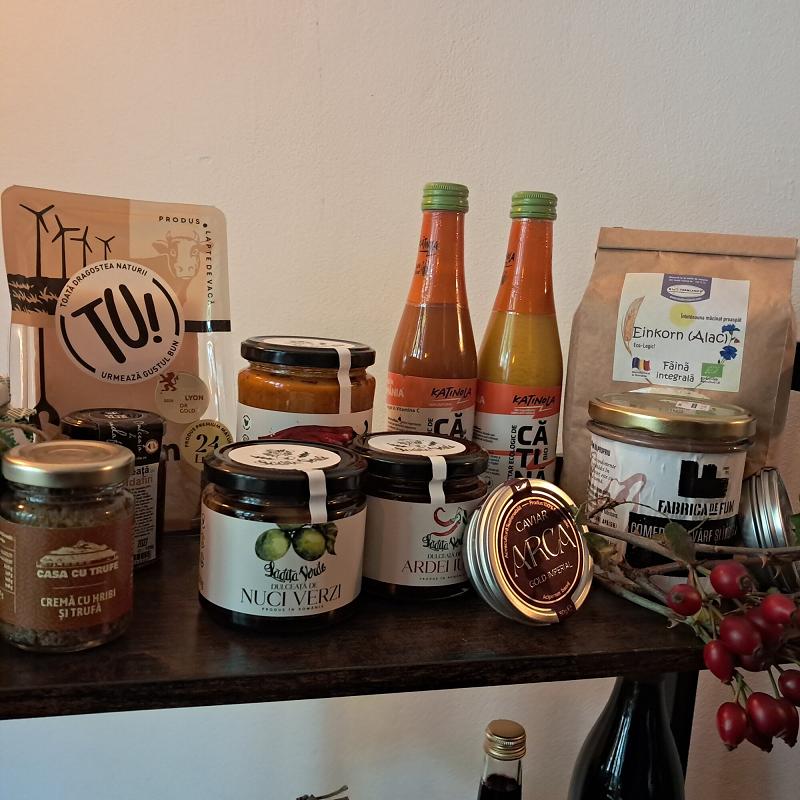
Platforma online Hambar atrage prima investiție de tip seed de la Vest Ventures, în valoare de 250.000 de euro
Hambar, platforma online care conectează producătorii locali cu cumpărătorii produselor acestora, anunță atragerea unei investiții de tip seed, în val...
Actualitatea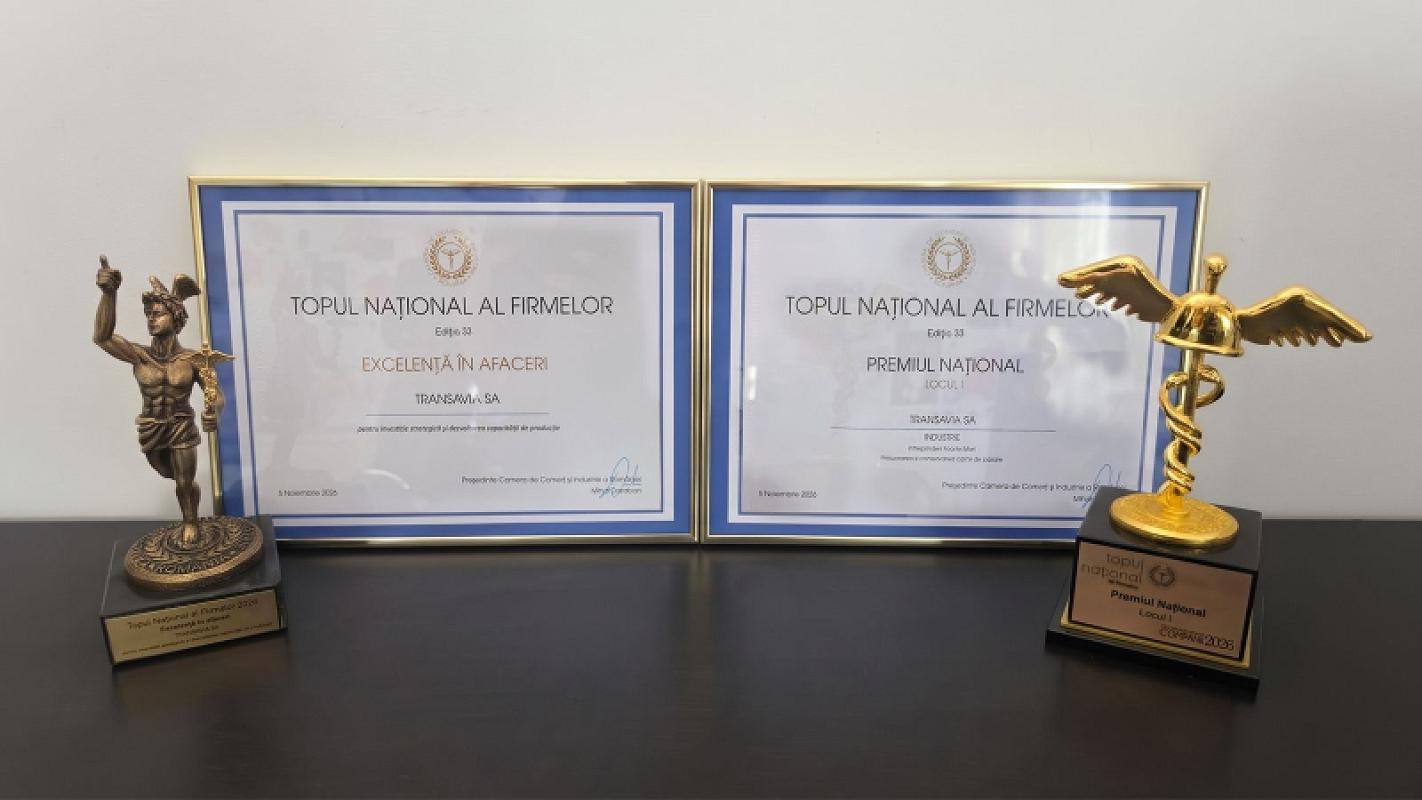
„Excelență în afaceri”. Transavia, locul I pe țară la prelucrarea și conservarea cărnii de pasăre
Transavia, lider al industriei cărnii de pui din România, a primit distincția „Excelență în afaceri”, la cea de-a 33-a ediție a Galei Topul Național a...
Actualitatea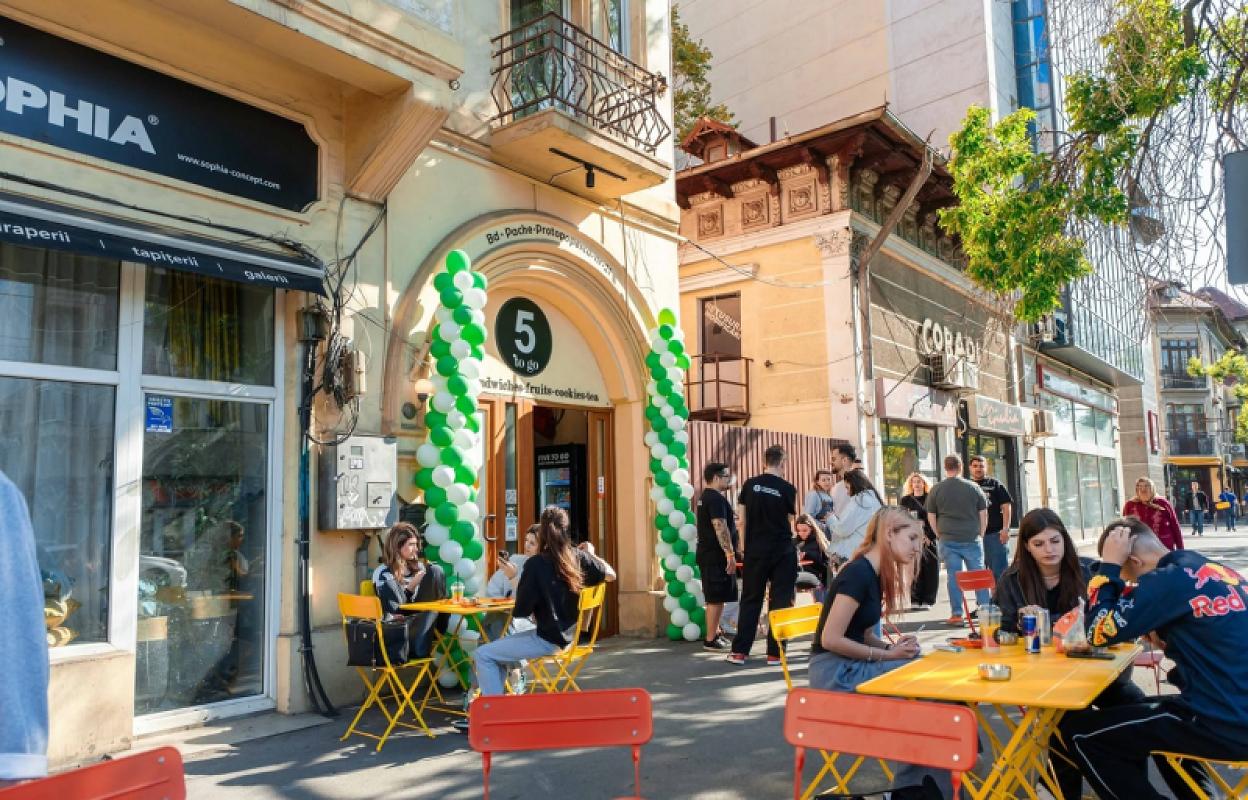
5 to go, locul 4 în clasamentul lanțurilor de cafenele din Europa
5 to go ocupă locul 4 în clasamentul celor mai mari lanțuri de cafenele din Europa după numărul de locații, potrivit raportului „Dark Roast, Bright Fu...
Actualitatea
O nouă ediție a evenimentului „Supply Chain & Logistics Forum”, la Timișoara
Pe 10 noiembrie 2026, BusinessMark organizează la Iulius Congress Hall din Timișoara o nouă ediție a evenimentului „Supply Chain & Logistics Forum...
Actualitatea