

2020 – anul diferențierilor
Anul 2019 s-a încheiat pe creștere, cu o dinamică mai estompată față de 2018, dar care se menține de două cifre în 2019 față de 2018 - cu 12,6% creștere valorică în total retail monitorizat de RetailZoom. Creșterea valorică s-a înregistrat și în același univers de magazine, mature (like-for-like, cu magazine deschise până la începutul anului 2018), aducând 5,5% din creșterea înregistrată la nivel general.
AUTOR: Bogdana Gheorghe, Managing Director, RetailZoom
Chiar dacă asistăm la o dinamică ceva mai „liniștită” față de cea înregistrată în anul anterior (13,3%), tendința de descreștere s-a estompat (-0,7pp) față de -2,1pp cât s-a înregistrat cu doi ani în urmă – 15,4% (dinamica 2017 vs 2016).
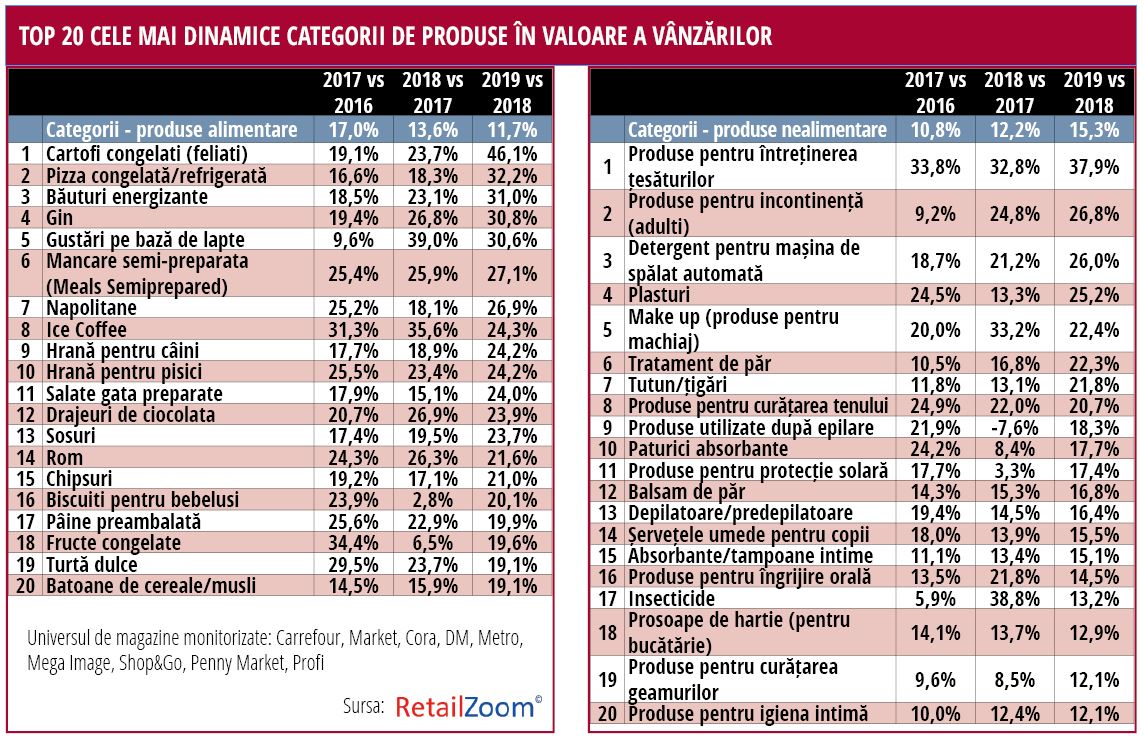
Creșterea înregistrată pentru un coș ce include peste 180 de categorii alimentare și nealimentare este susținută de creșteri valorice mai mari în categoriile de produse nealimentare (15,3%), ce înregistrează un trend ascendent față de 2016, dar și de creșteri valorice de 11,7% pentru produsele alimentare (aflate totuși în descreștere în ultimii 4 ani, de la o dinamică de 15,4% în 2017 vs 2016).
Creşterea generală este determinată şi de topul de 20 de categorii din FMCG, cu aproape jumătate dintre acestea înregistrând creşteri double digit (peste 10%). Puţine dintre categoriile de top reuşesc să îşi depăşească însă performanța anului 2018 - 4 categorii de produse alimentare șI alte 4 de produse nealimentare-, marcând un avans de câteva puncte procentuale faţă de 2018.
Per total, pentru 2019, performanța vânzărilor de produse nealimentare este superioară anilor anteriori, cu un avans valoric de 3.2pp faţă de dinamica anilor anteriori (2019 vs 2018 15,3%; 2018 vs 2017 12,2%).
Evoluţia vânzărilor în top 20 categorii
În top 20 categorii alimentare, 10 categorii au înregistrat creştere de peste 10% în 2019 vs 2018. Cu toate acestea, doar 4 dintre aceste 10 categorii depăşesc dinamica anului anterior aducând creştere valorică vs performanţa din 2018: mezelurile vrac (+15.1%), băuturile carbonatate (+14.9%) şi necarbonatate (+14%) şi apă minerală (+0.9%). Din top 20 categorii, doar 3 au scăzut din punct de vedere valoric – zahărul (-0,3%), uleiul (-2%) şi produsele vrac din peşte şi fructe de mare (-4,9%). Dintre acestea însă, zahărul şi-a estompat scădererea valorică faţă de anul anterior (de la -21.9%), iar celelalte două categorii au înregistrat primul an de descreştere valorică.
Toate categoriile nealimentare din top 20 au înregistrat creştere valorică, 9 dintre acestea double digit. Doar 4 dintre categoriile top 20 au reuşit totuşi să continue avansul vânzărilor şi în 2019: detergent pentru maşina de spălat vase (+5,8pp), absorbante pentru igiena intimă (+1,7pp), scutece pentru bebeluşi (+1,2pp), detergent pentru toaleta (+0,5pp).
La ce ne aşteptăm în 2020?
Creşterile vor continua să se înregistreze şi în 2020, pe fondul unui retail din ce în ce mai matur, în care efervescența ideilor, abordărilor şi campaniilor de promovare in-store, online ori out-of-home ating deja un nivel de creativitate şi de relevanţă superioare anilor anteriori. Producătorii, distribuitorii şi retailerii sunt extraordinar de agili în crearea de experienţe şi de oferte speciale pentru loializarea consumatorilor. Parteneriatul dintre aceştia va fi examenul special al anului 2020 – ce depinde în mod obligatoriu de un nivel avansat al comunicării, armoniei şi transparenței dintre aceştia. Comunicarea şi armonia au tot fost negociate şi perfecţionate în ultimii ani, dar transparența aş spune că se află în stagiul copilăriei accelerate. Suntem în primii ani de exerciţiu efectiv al transparenței între vânzări, rezultate (conţinut deţinut aproape exclusiv de retaileri) şi abordări creative optimizate sau relevante (propuse sistematic de producători şi distribuitori).
2020 va fi anul diferenţierilor, al personalizării şi ofertării de propuneri unice pentru consumatori/cumpărători. Varietatea nu va mai fi un scop în sine, ci o direcţie strategică de atingere a consumatorilor cu propuneri relevante. Tendinţele conturate deja din anii anteriori se vor accentua, vor aduce vânzări mai mari şi, implicit, cotă de piaţă celor care au început să listeze aceste produse (producători sau retaileri): produsele on-the-go sau one-portion/single serve, combinate cu alternativele premium ce au relevanță într-o viaţă mai tot timpul „pe fugă”; produsele bio în ambalaje de calitate (sticlă, carton) pentru o viaţă cu adevărat sănătoasă; produsele locale, ce înseamnă de fapt susţinerea economiei şi a antreprenoriatului românesc; produsele aflate sub branduri şi companii responsabile, implicate în acţiuni de CSR valoroase.
Pe firul acesta vor intra, cel mai probabil, şi produsele marcă proprie – ce au început oricum să iasă din zona de produse ieftine „cu orice preț” şi să migreze către „value for money” ori, şi mai bine, către produse premium (prin calitatea propusă sau prin reţetă ori ingrediente unice).
Şi producătorii şi retailerii îşi vor intensifica eforturile de loializare a cumpărătorilor, iar alianţele ce vor fi create între retaileri şi producători pentru a concepe spaţii de vânzare customizate, vor aduce schimbări în comerţul FMCG de tipul accentuării tipologiilor de magazine. Spaţiile de vânzare de tip convenience vor fi cele care vor înregistra cea mai mare dinamică în 2020 – pentru că vor continua deschiderile de magazine de proximitate, în timp ce hipermarketurile vor continua optimizările de layout (shop-in-shop). Posibil să asistăm chiar la o supra-specializare a tipurilor de magazine, care să educe cumpărătorii vizavi de tipurile de produse ofertate: magazine cu produse de bază, magazine cu focus pe on-the-go (convenience) ori self-service pe propuneri variate ce tin de gastronomie, magazine cu sortimentație premium ori cu pondere mare de produse proaspete etc.
Cred că în 2020 vom constata un avans serios pe terenul personalizărilor, în sensul că fiecare brand (de produs, de serviciu ori de retail) va aduce şi mai multă noutate, ingeniozitate, va crea dorinţa de accesare pentru consumatori şi va induce dependenţă din partea acestora. Eforturile producătorilor şi retailerilor se vor muta din zona creaţiei (deja exersată şi bine dezvoltată în ultimii ani), către obiective de optimizare (sau chiar de reducere) de portofoliu ori de sortimentație. Găsirea echilibrului între varietate şi număr redus de produse listate pe rafturile magazinelor va ţine ocupaţi jucătorii din comerţ nu doar la începutul anului, ci sistematic, pentru atingerea unui optim care să mulţumească deopotrivă şi clienţi, şi retaileri.
CITEȘTE ȘI: 6 CATEGORII DE PRODUSE CU POTENȚIAL MARE DE CREȘTERE ÎN 2020
Citește și
Top 100 companii în FMCG – ediția 2022
Anul 2021 a reprezentat pentru majoritatea companiilor provocarea revenirii la un mod de viață activ, atât pentru echipele și angajații acestora cât m...
Special
Atenție, cresc prețurile!
În urmă cu trei luni, revista PIAȚA avertiza asupra valurilor succesive de creștere a costurilor pe tot lanțul alimentar, dar și în zona de distribuți...
Special
De unde va „fura“ retailul online un miliard de euro
Comerțul online a fost în ultimii doi ani „vedeta“ retailului, pe fondul reducerii numărului de vizite în magazinele fizice și al restricțiilor orare...
Special
Andrei Popescu, General Manager Freshful: „Modelul nostru presupune să vindem un coș complet care să înlocuiască cumpărăturile recurente din hipermarket“
De ce aţi ales să lansaţi o nouă platformă și nu să dezvoltaţi platforma de băcănie din cadrul eMag sau platforma marketplace, prin dezvoltarea unui s...
Special