

Cum a rămas oțetul stabil și ca preț, și ca vânzări
Pare una dintre cele mai simple categorii de produse alimentare, atât din cauza produselor în sine, cât și a tiparului de consum, extrem de sezonier: oțetul – despre acesta vorbim – se consumă preponderent toamna, la murături. Aparențele înșeală, și de data asta: diversitatea de oțeturi este din ce în ce mai mare, inovațiile sunt prezente, iar dezvoltarea culturii gastronomice face ca oțetul să fie folosit tot mai mult la prepararea mâncărurilor, nu doar la murături și salate. Pe lângă deja binecunoscutul oțet balsamic – apropo: atestat documentar încă dinaintea Marii Schisme – sau cel, la fel de cunoscut, din mere și miere, producătorii și retailerii oferă oțet din gutui, din trandafiri, din orez, din rodie, dar și creme de asezonare cu sau fără oțet balsamic, cu sau fără arome – semn că aici este o direcție importantă de dezvoltare a categoriei.
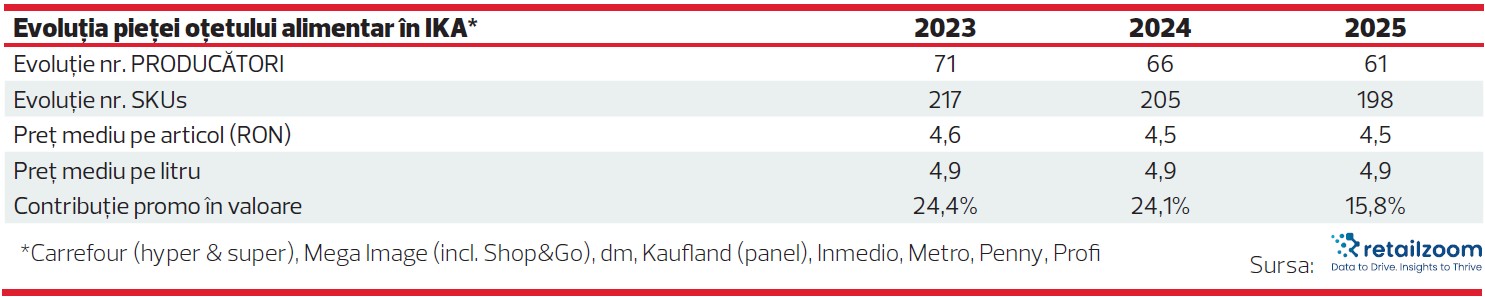
Datele de vânzări centralizate de RetailZoom arată o piață a oțetului alimentar în stagnare în ultimele 12 luni: -0,2% evoluție în volum și tot atât în valoare, după o creștere de aproape 7% în 2024. În lanțurile de retail modern numărul furnizorilor s-a redus continuu și destul de accentuat în perioada 2023 – 2025, ca și numărul de SKU-uri, acesta fiind, totuși, semnificativ – aproape 200 la finalul anului trecut, conform monitorizărilor RetailZoom.
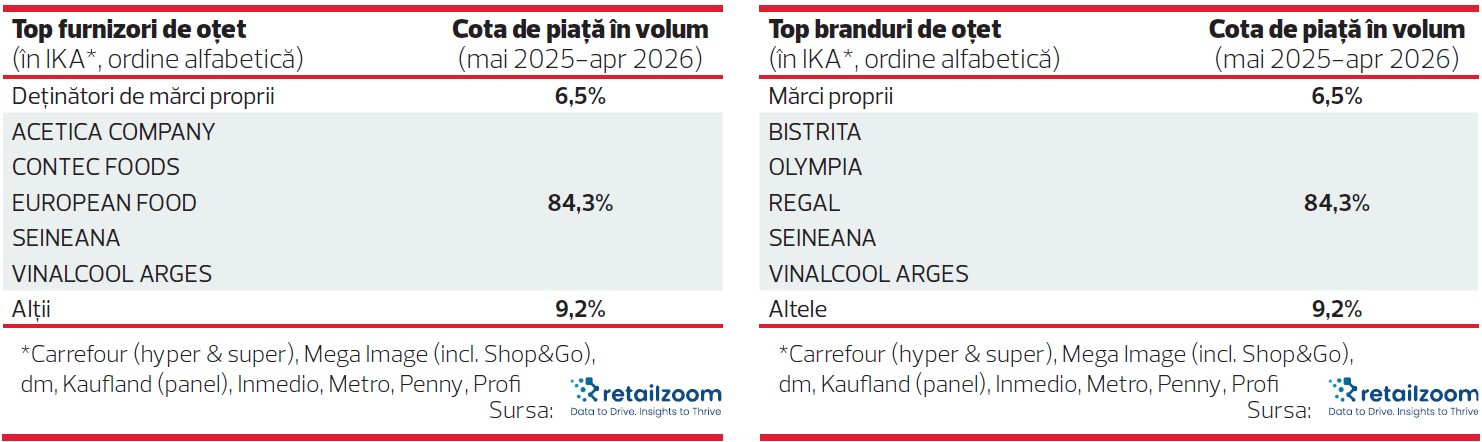
Din cei 61 de furnizori prezenți pe piață la finalul lui 2025, cinci cumulează peste 80% din vânzările cantitative, și tot cinci (dar nu aceiași) cumulează două treimi din încasări; situația este identică la nivelul brandurilor. Mărcile retailerilor ocupă 6,5% din piața cantitativă, dar peste 11% din piața valorică, o proporție inversă decât în cvasi-totalitatea categoriilor de produse, în care cota de piață în volum a privat labels este mai mare decât cea în valoare datorită prețului mai mic al mărcilor proprii retailerilor. Cum se explică situația inversă din piața oțetului? Aici, retailerii au dezvoltat oțet marcă proprie pe segmentele balsamic, ecologic, din vin alb, din orez etc. – segmente cu un preț mult mai ridicat decât al oțetului din alcool etilic, tip care reprezintă 70% din piața cantitativă și 50% din cea valorică (sursa: RetailZoom). Oțetul este una din extrem de puținele categorii în care private labels înseamnă, preponderent, produse premium.
Dacă nivelul vânzărilor de oțet a rămas constant în ultimele 18 luni, la fel a fost și prețul; conform RetailZoom prețul per litru (preț mediu ponderat) este neschimbat din 2023, o raritate (dacă nu excepție!) în această perioadă cu inflație ridicată. Dar asta e pe cale să se schimbe, din cauza unor factori externi industriei. Bogdan Grigore, directorul comercial al companiei Râureni (aflată în Top 5 furnizori din punct de vedere al valorii vânzărilor), explică dubla influență a scumpirii petrolului: „Creșterea prețului carburantului a generat un avans de aproximativ 20% al costurilor logistice, cu impact atât asupra transportului materiilor prime, cât și asupra distribuției produselor finite. În paralel, tensiunile și conflictele din zona Iranului au influențat evoluția prețului petrolului, ceea ce s-a reflectat direct și în costurile ambalajelor PET; doar în intervalul martie – aprilie 2026, prețul a crescut cu aproximativ 16%”.
Reprezentantul Râureni adaugă că, în ultimii ani, prețul vinului a tot crescut, ceea ce a generat o presiune constantă asupra producătorilor de oțet care folosesc vinul ca materie primă, așa cum este compania membră a grupului Annabella. Ceea ce nu spune Bogdan Grigore, dar putem lesne deduce, este că dacă scumpirea vinului a putut fi absorbită de producători de-a lungul ultimilor ani, efectele scumpirii petrolului sunt aproape imposibil de suportat în intregime de către producători.
În ultimele 12 luni, vânzările de oțet ale companiei Râureni au înregistrat o evoluție mai bună decât media pieței, cu creșteri de aproximativ 3% în volum și 5% în valoare, după cum ne-a spus directorul comercial Bogdan Grigore. „Această dinamică reflectă atât interesul consumatorilor pentru produse cu valoare adăugată și profil diferențiator, cât și consolidarea segmentelor de specialitate din categorie, precum oțeturile din fructe sau cele cu miere”, a precizat Bogdan. Pentru restul anului 2026, el estimează „același trend ascendent”, cu un avans de circa 3% în volum și 4% în valoare. „Evoluția este susținută de diversitatea portofoliului Râureni, care acoperă atât segmentele tradiționale precum oțetul de 9 grade din vin cât și variante diferențiatoare: oțet de mere, oțet de gutui, oțet de trandafiri sau combinații cu miere și vișine”, a argumentat reprezentantul companiei vâlcene.
Mai mult decât cei de la Râureni s-au bucurat de creșterea vânzărilor de oțet cei de la Sezamo: +33% în volum și +32% în valoare în ultimele 12 luni. Desigur, această dinamică impresionantă este specifică unui business aflat încă în faza de început.
În lanțurile de retail cu vechime mai mare pe piață, lucrurile au stat altfel. Categoria oțetului a avut în ultimele 12 luni, în rețeaua Diana Supermarket, „o evoluție stabilă, cu un consum constant”, a declarat Mihăiță Stoian, Director Executiv Adjunct. El se așteaptă ca această traiectorie să se mențină și în perioada următoare.
În cadrul rețelei Paco Supermarket, vânzările „au fost bune în sezonul dedicat murăturilor și conservelor”, însă ultimele luni din 2025 și primele luni din 2026 au adus „scăderi și stagnări”, ne-a informat Feliciu Paraschiv, directorul comercial al companiei. „Consumatorii sunt mai atenți la buget și mai selectivi în achiziții”, explicat antreprenorul vrâncean.
Oțetul balsamic, atestat din anul 1046
Oțetul balsamic era cunoscut încă de pe vremea grecilor și romanilor, afirmă unele surse, termenul „balsamon” din greaca veche indicând utilizarea acestui produs ca balsam și curativ pentru căile respiratorii și ca antiseptic. Unii istorici plasează prima atestare documentară în anul 1046, când Henric al III-lea, împăratul Sfântului Imperiu Roman, a primit în dar un „oțet perfect” de la marchizul Bonifacio de Toscana.
Oțetul balsamic, așa cum îl cunoaștem în prezent, își are originile legate de zonele Modena și Reggio Emilia din Italia. La 1747, termenul „balsamic” apare consemnat în scris pentru prima dată în registrele pivnițelor ducilor de Este din Modena.
În ziua de azi, oțetul balsamic tradițional poartă certificarea DOP (Denominazione di Origine Protetta) și este realizat în producție mică, strict reglementată. Provine exclusiv din regiunile Modena și Reggio Emilia din Italia, maturându-se cel puțin 12 ani - dar perioada de maturare ajunge și la 25 de ani! – exclusiv în butoaie de lemn. Oțetul balsamic de Modena, (comercial) are certificarea IGP (Indicazione Geografica Protetta) și este un amestec de must de struguri și oțet de vin; acest tip de oțet balsamic are un proces de maturare mult mai scurt, de minimum două luni.
Dintr-o producție globală de oțet de 2 miliarde de litri, oțetul balsamic reprezintă circa 100 milioane de litri și generează vânzări de 1 miliard de euro.
Preferințele consumatorilor
Shopperii preferă în mod covârșitor să cumpere oțet la 1 litru (aproape 90% din volumul total și 70% din încasări), ambalarea de 500 ml având, la rândul său, cote semnificative (9% volum, 21% valoare). Ce mai remarcăm din datele puse la dispoziție de RetailZoom: creșterea viguroasă a vânzărilor ambalajelor de 250 ml: +20% în volum, +14% în valoare), dar pe o cotă de piață redusă (sub 1% în volum, dar 6% în valoare).
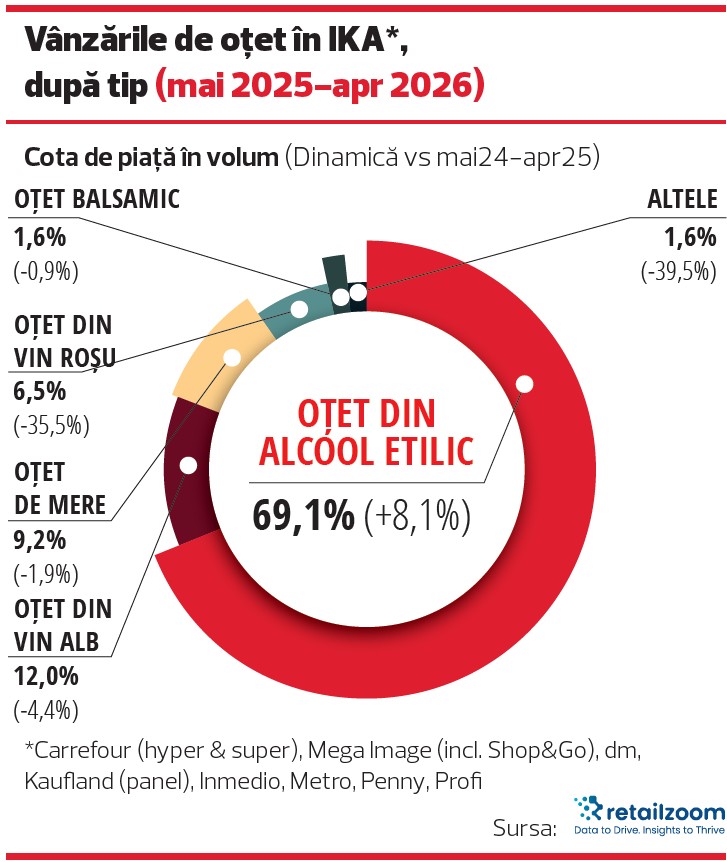
Așa cum am menționat deja, oțetul din alcool etilic ocupă cea mai mare parte din piață: mai mult de două treimi din volumul vânzărilor și peste 50% din valoarea lor totală; este singurul tip de oțet la care se înregistrează o creștere a vânzărilor în ultimele 12 luni. Din punct de vedere al vânzărilor cantitative, oțeturile din vin alb, cel de mere și cel din vin roșu au ponderi relevante (în această ordine), însă din punct de vedere al valorii vânzărilor oțetul de mere este al doilea ca importanță, urmat de cel din vin alb și de oțetul balsamic – ambele cu o pondere de aproximativ 10%. Se observă că în ultimele 12 luni a scăzut interesul consumatorilor pentru oțetul din vin roșu, ca și pentru cele „exotice” precum cel de orez, din brandy sau de rodie, tipuri care intră la categoria „altele”.
În prezent, „best sellers” din portofoliul Râureni din această categorie sunt oțetul de mere la 500 ml, oțetul din vin alb la 1L și oțetul de mere cu miere la 500 ml, după cum ne-a informat Bogdan Grigore, reprezentantul companiei. „Portofoliul Râureni se diferențiază în categorie prin diversitatea sortimentelor și prin abordarea unor nișe cu potențial de creștere, precum oțetul de gutui, cel de trandafiri sau combinațiile cu miere ori vișine, acoperind atât segmentul mainstream, cât și zona de produse cu valoare adăugată”, a menționat Bogdan.
Chiar dacă nu are în portofoliu și oțetul cel mai vândut – cel „standard” (din alcool etilic) -, Râureni se află în top 5 furnizori din punct de vedere al încasărilor, așa că l-am întrebat pe directorul său comercial cât de mare este în prezent cererea pentru oțeturi de nișă (prezente în oferta Râureni)? Bogdan Grigore observă „o creștere graduală” a interesului pentru oțeturile speciale, mai ales în rândul consumatorilor care caută gusturi noi, inspirație culinară și produse care ies din zona utilizărilor clasice. „Variantele precum oțetul de vișine, de gutui sau de trandafiri aduc un plus de originalitate categoriei și contribuie la diversificarea experienței de consum. Sunt apreciate pentru aromele distincte și pentru că pot fi integrate în preparate ale bucătăriei moderne - de la salate și dressinguri, la marinade sau rețete reinterpretate”, a explicat Bogdan.
Și Feliciu Paraschiv, șeful rețelei de magazine Paco, remarcă o creștere a interesului pentru oțeturile speciale, precum oțetul balsamic, oțetul de mere, variantele BIO sau produsele aromatizate. „Segmentul încă este de nișă, dar se dezvoltă constant, în special în rândul consumatorilor preocupați de alimentația sănătoasă și de diversificarea experienței culinare. În schimb, downtradingul a început să tempereze tendința asta din ultimii ani”, a arătat Feliciu.
În supermarketurile Diana, cererea pentru oțeturile de nișă rămâne redusă comparativ cu segmentul tradițional, care continuă să genereze cea mai mare parte a vânzărilor. „Consumatorii din retailul de proximitate sunt orientați în principal către produse consacrate, cu utilizări clare și consum recurent”, spune Mihăiță Stoian, reprezentantul companiei. El observă totuși „un interes gradual” pentru anumite subcategorii, în special pentru oțetul din mere și variantele percepute ca fiind mai naturale sau asociate unui stil de viață echilibrat. „În acest moment, aceste produse completează categoria, fără a modifica semnificativ structura consumului”, a menționat Mihăiță Stoian.
Cererea pentru oțeturile ECO a crescut puternic la Sezamo, înregistrând aproape o dublare a volumelor, iar sortimentele non-ECO au crescut și ele, dar mult mai puțin, cu numai 27%, după cum ne-a spus Michael Kaiser, reprezentantul site-ului de cumpărături. Michael nu a precizat însă și care este proporția între volumele vânzărilor celor două tipuri.
Hipermarketurile au ponderea cea mai mare în vânzările de oțet, observă directorul comercial al producătorului Râureni și explică: „datorită spațiului acordat categoriei, ce permite listarea atât a sortimentelor de bază, cât și a celor cu adresabilitate mai nișată”. Urmează magazinele de tip discounter, „unde achizițiile de tip stock-up influențează semnificativ comportamentul de cumpărare, și supermarketurile, care își mențin relevanța prin componenta de proximitate și cumpărături recurente, în timp ce e-comm este în creștere, mai ales pentru coșurile de cumpărături complete”.
Noutăți pe piața oțetului
Distribuitorul Darinne a introdus pe piață un concentrat de rodii cu o funcție similară oțetului, care este poziționat la raft în cadrul acestei categorii. Remarcăm și intrarea pe piața oțetului, relativ recent, a producătorului de condimente Kamis.
Portofoliul actual al companiei Râureni „este deja unul diversificat, cu 9 sortimente ce adresează atât zona de produse tradiționale, cât și produse cu profil diferențiator”, după cum a declarat directorul comercial Bogdan Grigore. Prin urmare, în ultimele 12 luni Râureni s-a concentrat pe consolidarea și dezvoltarea distribuției gamei existente, nu pe extinderea ei. „Pentru perioada următoare, strategia rămâne orientată către valorificarea potențialului actualei sortimentații, care oferă deja acoperire pentru multiple nevoi de consum și segmente de preț”, a afirmat Bogdan Grigore. „Considerăm că unul dintre avantajele competitive ale brandului Râureni în această categorie este tocmai echilibrul dintre produsele de bază și sortimentele speciale, care pot genera diferențiere la raft și valoare suplimentară pentru partenerii noștri din retail”, a arătat reprezentantul producătorului.
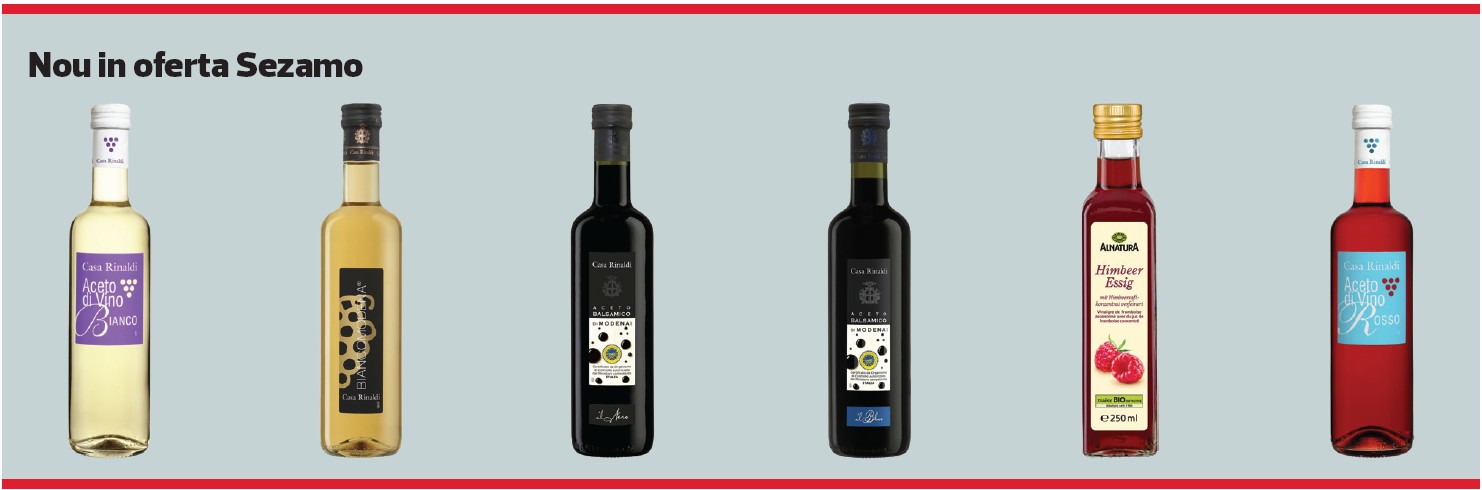
În ultima perioadă, Sezamo a listat „o gamă variată de produse tip oțet, de la Casa Rinaldi și de la Alnatura ECO”, după cum ne-a informat Michael Kaiser, reprezentantul magazinului. „Nu avem produse marcă proprie pe acest segment, dar suntem în proces de dezvoltare de produs pe zona de oțet”, a precizat Michael.
Impactul sezonier și decizia de cumpărare
Sezonalitatea joacă un rol de foarte mare importanță în această categorie. Feliciu Paraschiv (Paco Supermarkets) arată foarte limpede acest lucru: „În perioada pregătirii murăturilor și conservelor, vânzările pot crește și cu 500-600% comparativ cu perioadele normale ale anului”. Potrivit acestuia, categoria rămâne una profund dependentă de obiceiurile tradiționale de consum, dar aceste obiceiuri sunt „în regresie ușoară, de la an la an”.
Bogdan (Râureni) precizează că sunt „trei perioade cu vârfuri de creștere a volumelor: începutul verii, odată cu prepararea primelor murături, sezonul de toamnă - care rămâne cel mai puternic, și primăvara, când consumul crește pe fondul alimentației sezoniere, în special a salatelor”. Pentru perioada următoare, reprezentantul Râureni estimează „menținerea acestui comportament sezonier, însă cu o tendință graduală de extindere a consumului și în afara vârfurilor istorice”.
O observație similară are Mihăiță Stoian (Diana): „cele mai mari volume sunt înregistrate în lunile de vară și la începutul toamnei, în perioada pregătirii conservelor și murăturilor pentru iarnă. În același timp, observăm o prezență mai puternică a produsului în coșul de cumpărături și în afara sezonului tradițional, susținută de utilizarea frecventă în prepararea salatelor, a diferitelor rețete și a altor utilizări casnice”. El se așteaptă ca această extindere a consumului în afara perioadelor sezoniere să continue și în perioada următoare, „contribuind la o evoluție mai echilibrată a categoriei pe parcursul întregului an”.
Michael Kaiser (Sezamo) nuanțează caracterul sezonier al consumului: „Primăvara și vara, când salatele revin în meniurile gospodăriilor, atât oțetul clasic, cât și cel balsamic, performează bine, peste medie. Toamna, focusul se mută pe oțetul standard pentru murături. Iarna, consumul începe să scadă ușor”.
Prețul este factorul care influențează în cea mai mare măsură decizia de cumpărare la oțet, după cum reiese din analiza răspunsurilor oferite de interlocutorii noștri. Brandul, experiența anterioară cu produsul și tipul oțetului (mere, vin, balsamic, alb etc) sunt elemente care influențează major alegerea cumpărătorului, dar nu atât de mult pe cât prețul. De altfel, Feliciu Paraschiv (Paco Supermarkets) spune că în categoria oțetului, consumatorii continuă să caute în principal branduri consacrate și produse cu notorietate, încrederea în producător și percepția de calitate fiind importante. „E un produs pe care clienții îl cumpără relativ rar, comparativ cu alte produse și îl vor consacrat pe raftul din cămară”, a afirmat Feliciu Paraschiv.
Michael Kaiser de la Sezamo spune că nu există o tradiție dezvoltată în zona de consum al oțetului, astfel că sensibilitatea la preț este mare, „cu mici modificări în traseul consumatorilor pe zona de oțet balsamic, unde există influențe internaționale din bucătăria italiană”, iar consumatorii descoperă produse pe care le caută ulterior în retail. În acea zonă „există o oarecare disponibilitate pentru a plăti mai mult, dar în general consumatorii se uită întâi la preț”, a argumentat Michael Kaiser.
Datele de la RetailZoom arată o scădere bruscă și abruptă a contribuției promoțiilor temporare de preț în vânzările de oțet, de la peste 24% în anii 2023 și 2024 la mai puțin de 16% în 2025. Totuși, directorul supermarketurilor Paco afirmă că promoțiile de preț sunt cele mai eficiente mecanisme comerciale în categoria oțetului. „În schimb, mecanismele de tip 1 + 1 sau pachetele multiple funcționează mai slab, deoarece consumatorul nu are nevoie de cantități foarte mari într-un interval scurt de timp, poate doar în perioada murăturilor”, a completat Feliciu.
Și directorul executiv adjunct al supermarketurilor Diana consideră că promoțiile de preț sunt eficiente în categoria oțeturilor, dar cu precizarea că ele au un impact vizibil mai ales în perioadele cu consum sezonier ridicat. „Acestea contribuie la creșterea volumelor și stimulează achizițiile multiple, însă alegerea finală rămâne influențată și de familiaritatea cu produsul și de încrederea în brand”, a precizat Mihăiță Stoian.
Citește și
Cum se schimbă conservele de legume sub efectul trendurilor culinare
Dacă privim piața conservelor de legume pe termen lung, evoluția sa este marcată de un paradox evident. În perioada octombrie 2021 – septembrie 2022,...
Alte produse alimentare
Cele 1.504 sosuri ale românilor. Mâncăm mai puțin, dar mai gustos
Deși nu vor renunța niciodată la micii cu muștar, românii, tot mai obișnuiți cu călătoriile și mai informați în legătură cu tendințele mondiale, manif...
Alte produse alimentare
Exploratorii culinari transformă piața alimentelor instant
Timpul este o resursă tot mai prețioasă pentru omul modern și orice resursă prețioasă trebuie economisită. Acest deziderat impulsionează industria de...
Alte produse alimentare
Efectul „private label” în piața legumelor congelate
Sunt două vești pentru furnizorii de legume congelate: una bună și una rea. Mai întâi cea bună: pe ansamblul ultimilor doi ani, cantitățile de legume...
Alte produse alimentare