

Cum se schimbă conservele de legume sub efectul trendurilor culinare
Piața românească a conservelor de legume, exclusiv produsele pe bază de tomate, traversează o perioadă de reașezări profunde. Prinsă între prudența consumatorilor, care își gestionează mult mai atent bugetele de cumpărături, și transformările din agricultură induse de vremea extremă, această categorie demonstrează o reziliență remarcabilă. Dincolo de provocările economice, piața se desprinde treptat de modelele sale tradiționale. Ea migrează accelerat spre conveniență, rețete cu un profil nutrițional îmbunătățit și o diversificare a nișelor care atrag noi segmente de cumpărători.
Dacă privim piața conservelor de legume pe termen lung, evoluția sa este marcată de un paradox evident. În perioada octombrie 2021 – septembrie 2022, datele RetailZoom indicau o creștere explozivă, de 17% în valoare și 11% în volum, propulsată substanțial de valul inflaționist de la acea vreme. Patru ani mai târziu, în perioada septembrie 2025 – august 2026, dinamica s-a temperat considerabil, dar a rămas pe un teritoriu pozitiv din punct de vedere valoric.
Piață accesibilă pentru marii producători
Pentru marii producători, piața rămâne stabilă datorită consolidării brandurilor de referință.
Andrei Ursulescu, CEO-ul Scandia Food, descrie o traiectorie pozitivă și caracterizează categoria ca fiind rezilientă, datorită prețurilor accesibile, duratei bune de păstrare și risipei minime pe care o generează. „Creșterea a fost susținută de produsele cu o prezență deja consolidată în portofoliu și confirmă că vorbim despre o categorie relevantă pentru consumator, inclusiv într-un context în care decizia de cumpărare este mult mai atentă”, a explicat Andrei Ursulescu. În viziunea reprezentantului Scandia, presiunea pe buget se vede în mixul de cumpărare și în competiția tot mai puternică din segmentele de preț accesibile.
Roxana Nănescu, Director de Marketing Bonduelle Central Europe, menționează că brandul și-a menținut cota și poziția de lider, înregistrând o creștere similară cu piața, în ciuda unui prim semestru dificil pentru consum.
La producătorul Râureni, în ultimele 12 luni, categoria conservelor de legume, excluzând produsele pe bază de tomate, a avut o evoluție diferită în volum față de valoare, după cum ne spun reprezentanții companiei. Din perspectiva acestora, următoarea perioadă va fi mai degrabă despre câștigarea volumelor printr-o prezență bună la raft și o ofertă adaptată nevoilor consumatorilor, decât prin simpla creștere a prețului.
Atenție sporită la preț
În comerțul tradițional și în rețelele fizice de proximitate, presiunea asupra bugetelor este evidentă. Mihăiță Stoian, Director Executiv Adjunct Diana Supermarket, explică faptul că în cadrul rețelei lor s-a înregistrat o ușoară scădere a vânzărilor, pe fondul comprimării consumului și a atenției sporite acordate prețurilor.
La rândul său, Feliciu Paraschiv, Director General Paco Supermarkets, evidențiază o anomalie interesantă: volumele vândute au scăzut cu aproximativ 3%, însă prețurile de achiziție și cele de la raft au scăzut și ele cu 6-8%. Acest lucru a dus la o diminuare proporțională a valorii totale a vânzărilor din categorie. Directorul general al rețelei punctează, cu o tentă ironică, faptul că în capitalism uneori plătești mai puțin pentru a primi mai puțin.
La polul opus, e-comm reușește să sfideze trendul general de contracție prin atragerea unui public cu venituri peste medie, interesat de produse premium și diversificare. Michael Kaiser, Country Lead Sezamo România, raportează o creștere de aproximativ 30% în valoare și 25% în volum. Această dinamică reflectă interesul crescut al consumatorilor pentru un sortiment diversificat, care include produse ECO și articole cu un grad mai mare de diferențiere.
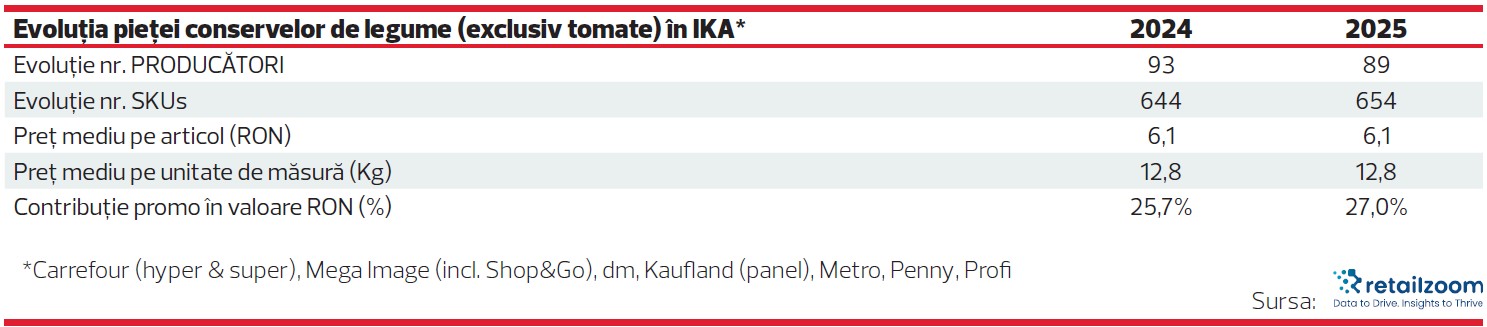
În ceea ce privește oferta, numărul de operatori se află într-un proces de selecție naturală, numărul producătorilor activi scăzând de la 93 la 89 în ultimul an, conform datelor RetailZoom. Cu toate acestea, oferta la raft s-a diversificat ușor, numărul total de articole (SKU-uri) crescând de la 644 la 654. Tendința este mult mai vizibilă în online, unde Sezamo a listat nu mai puțin de 80 produse noi în ultimul an (din care 26 conserve eco), adaptându-și oferta la cererea în creștere.
Mărcile proprii, jumătate din volumele pieței
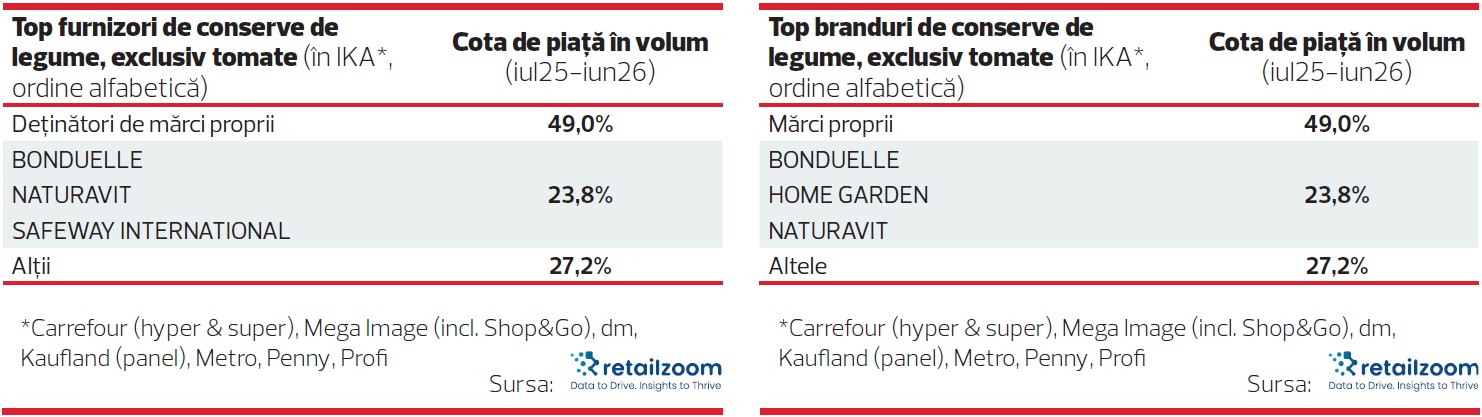
Competiția dintre brandurile de producător și mărcile proprii ale retailerilor atinge un punct înalt în categoria conservelor de legume. Dacă în perioada 2021-2022 mărcile proprii dețineau deja o cotă de piață solidă, de peste 41%, ultimele date arată o consolidare masivă a acestora pe segmentul volumelor. În prezent, mărcile proprii controlează 40,5% din valoarea pieței, dar livrează aproape jumătate (49%) din volumul total de conserve de legume (exclusiv tomate) vândut în România. Această diferență sugerează că ele reprezintă principala ancoră de preț a categoriei, fiind instrumentul prin care retailerii captează cumpărătorii extrem de sensibili la costuri.
Pentru Andrei Ursulescu, (CEO Scandia Food), mărcile proprii reprezintă în primul rând un indicator de eficiență care influențează arhitectura de preț și așteptările consumatorilor. „Mărcile proprii au devenit un reper important în această categorie și nu pot fi privite separat de evoluția pieței. Pentru noi, ele reprezintă în primul rând un reper competitiv atunci când evaluăm portofoliul, inovațiile și oportunitățile de listare”, a arătat Andrei Ursulescu. În viziunea acestuia, răspunsul unui brand nu poate fi exclusiv prețul. „Trebuie să existe motive clare pentru alegere - calitate constantă, încredere, produs bine executat și relevanță pentru consumator. Tocmai aici trebuie să își demonstreze brandurile valoarea”, a menționat reprezentantul Scandia.
Poziția producătorilor față de mărcile proprii este una pragmatică și duală. Pe de o parte, acestea reprezintă concurență directă; pe de altă parte, sunt o sursă importantă de volum pentru fabrici. Reprezentanții Râureni privesc lucrurile din perspectivă industrială și le consideră o oportunitate de a valorifica eficient capacitățile de producție. În același timp, ei precizează că brandul Râureni rămâne prioritar, mizând pe flexibilitate și pe certificările internaționale de calitate (IFS, ISO, FDA) pentru a menține parteneriate solide.
În zona de retail, abordările sunt împărțite. Magazine de proximitate și rețele regionale precum Diana Supermarket și Paco Supermarkets au ales, în mod deliberat, să nu dezvolte mărci proprii în această categorie, preferând să se concentreze pe brandurile naționale și regionale puternice. În schimb, în online, Sezamo folosește marca proprie Kitchin ca un vector de diferențiere, introducând în ultimul an mai multe noi produse în segmentele de măsline ECO, capere și anghinare.
Fasolea domină detașat, mazărea pierde teren
Segmentarea vânzărilor de conserve de legume (exclusiv tomate) realizată de RetailZoom arată clar preferința istorică a românilor pentru legumele sățioase și versatile, dar scoate în evidență și câteva evoluții spectaculoase.
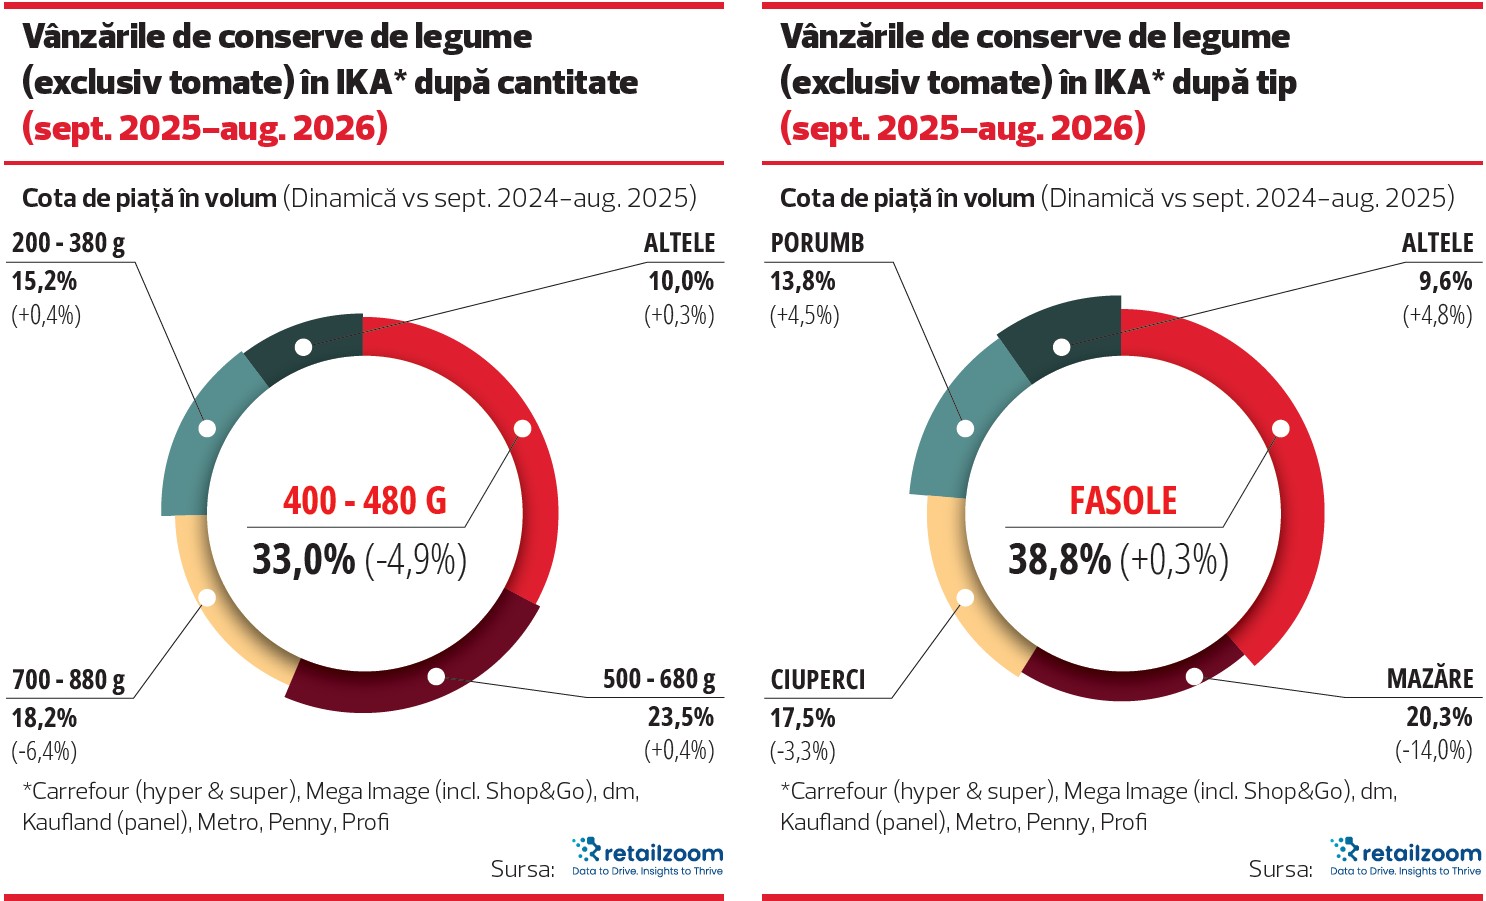
Fasolea este liderul absolut al categoriei: această subcategorie deține aproape o treime (30,5%) din valoarea pieței și aproape 39% din volumul total, înregistrând o dinamică pozitivă a vânzărilor în ultimele 12 luni, de aproape 4% în valoare, conform segmentării RetailZoom. Ea performează excelent pe toate palierele, fiind confirmată drept cea mai vândută legumă și în portofoliul Scandia Food. „Fasolea, ciupercile și castraveții sunt în prezent cele mai performante subcategorii din portofoliul nostru de conserve de legume”, spune Andrei Ursulescu, CEO-ul companiei.
În plus, segmentul leguminoaselor din portofoliul Bonduelle (care include fasolea, năutul și lintea) a raportat o creștere masivă, de 29% în valoare.
Ciupercile = locul 2 în valoare: ciupercile reprezintă 23% din valoarea pieței, având o dinamică pozitivă a vânzărilor de aproape 3%. Totuși, în volum, subcategoria a înregistrat o ușoară scădere de 3%. Rămân un ingredient de bază, foarte performant pentru producători ca Scandia, și un teren de inovare pentru Bonduelle, care a extins gama cu sortimente în oțet la borcan.
Porumbul are o creștere stabilă: cu o cotă valorică de 19% și o dinamică de aproape 5%, porumbul rămâne extrem de profitabil. În volum, acesta a crescut cu 4,5%, fiind o subcategorie unde Bonduelle își menține, ca și la mazăre, o poziție de lider cu o cotă valorică de peste 25%, după cum ne-a explicat Roxana Nănescu, reprezentanta companiei.
Mazărea – scădere severă în volume: deși deține 17% din valoarea pieței, a suferit o prăbușire a vânzărilor de 14% în volum în ultimele 12 luni. Scăderea este una structurală, determinată parțial de problemele de recoltare, dar și de reorientarea cumpărătorilor spre alte leguminoase.
Murăturile și segmentul „Altele”: pentru producători tradiționali precum Râureni, murăturile reprezintă, alături de mazăre și fasole, motorul principal de business. „Cele mai performante trei subcategorii de legume din portofoliul Râureni sunt: murăturile - atât cele în oțet (castraveți, sfeclă roșie, varză roșie, gogonele, conopidă și gogoșari), cât și cele în saramură (castraveți, gogonele și varză albă), la care se adaugă conservele de mazăre, fasole, spanac și ciuperci”, ne-au spus reprezentanții Râureni. De asemenea, la nivelul întregii piețe, segmentul de „mono-legume” mai rar conservate în trecut (linte, năut, fasole neagră direct fiartă) înregistrează creșteri masive, de peste 60%, devenind baza unor salate rapide.
Segmentul BIO/ECO este o nișă cu creștere accelerată: deși reprezintă o cotă extrem de mică din vânzările în volum (sub 1%) și puțin peste 1% în valoare, conservele de legume BIO au înregistrat o creștere spectaculoasă, de 38% în valoare și 32% în volum, fiind un vector de creștere important în special în e-comm.
Revoluția ambalajelor mici
Stilul de viață modern, urbanizarea și declinul obiceiului de a prepara conserve în casă au încurajat producătorii să inoveze pentru a rămâne relevanți în fața consumatorului modern.
Analiza segmentării vânzărilor în funcție de cantitate arată că ambalajele de dimensiuni medii (400 - 480 g) rămân cele mai cumpărate, controlând o treime din volumul pieței și 28,5% din valoare. Totuși, vânzările acestui format tradițional au scăzut cu 5% în valoare în ultimele 12 luni.
În schimb, formatele mici, destinate mai degrabă unei singure porții (200 - 380 g), au crescut stabil în valoare și volum. Roxana Nănescu (Bonduelle) subliniază că nișa single-serve (miniconserve de porumb, năut, fasole neagră) este una dintre cele mai dinamice din portofoliu. Consumatorii tineri și activi preferă să plătească mai mult per unitate pentru a evita risipa alimentară. De asemenea, formatele mari (500 - 680 g), asociate în general borcanelor de murături, au raportat o creștere valorică solidă de peste 6%.
Inovații în produs și tehnologie
Mâncăruri gata preparate pe bază de plante: consumatorii caută soluții rapide pentru prânzul la birou. Bonduelle a lansat Năutul marocan în sos tagine, aducând astfel pe piață un produs cu inspirație din zona Africa, în condițiile în care mai deține în portofoliu produse „etnice” - o gamă de fasole cu sosuri de inspirație peruană, mexicană sau texană, așadar cu „aromă” de America.
Retaileri precum Paco Supermarkets anunță că vor lista în curând mixuri gourmet și sofisticate, precum edamame sau muguri de bambus.
Tehnologia de conservare la abur: extinderea tehnologiilor care permit pre-gătirea rapidă la abur de înaltă temperatură permite conservarea legumelor cu foarte puțin lichid. Cumpărătorul doar deschide cutia și răstoarnă legumele direct în tigaie sau în salată, fără a mai fi necesară scurgerea, păstrând textura și vitaminele.
„Curățarea” rețetelor: toți marii jucători prioritizează rețetele fără zahăr adăugat sau cu conținut redus de sare. Râureni deține deja gama „Dulce fără dulce”, iar retaileri ca Diana Supermarket sunt în discuții avansate pentru a aduce la raft game noi similare. De asemenea, micile branduri locale apărute recent mizează pe sterilizare naturală, doar cu apă și sare, oferind transparență totală.
Deși ambalajul metalic ușor și pouch-ul câștigă teren pentru utilitatea lor, borcanul de sticlă rămâne extrem de iubit în România, deoarece permite vizualizarea directă a produsului. Din punct de vedere estetic, designul grafic și logo-ul sunt considerate de către retaileri drept elemente cruciale pentru vizibilitatea la raft.
Dinamica lansărilor și listărilor de produse noi reflectă o adaptare clară la două mari tendințe de consum: căutarea soluțiilor rapide de masă (convenience / ready-to-eat) și orientarea către un profil nutrițional îmbunătățit (fără zahăr adăugat, ECO/BIO).
Pentru producători, miza momentului se concentrează pe concepte de tip ready-to-eat și formate adaptate consumului individual. Bonduelle, de exemplu, a pariat pe rețete complexe, gata asezonate, care scutesc timp prețios în bucătărie. Roxana Nănescu, Director de Marketing Bonduelle Central Europe, oferă ca exemplu sus menționatul Năut marocan în sos tagine – o mâncare hipocalorică și bogată în fibre. Brandul a extins și zona de gustări prin lansarea ciupercilor în oțet (simple și cu mărar) și pregătește pentru publicul activ produse ambalate în porții unice (single serve) și noi soluții de tip ready meal.
Filosofia utilității reale este susținută de marii procesatori autohtoni. Andrei Ursulescu, CEO Scandia Food, explică faptul că extinderea portofoliului se face cu o disciplină riguroasă: „Nu urmărim multiplicarea de articole de dragul noutății, ci extinderi care răspund unei nevoi reale și pot construi volum sustenabil”. Cel mai recent pariu al companiei a fost completarea gamei cu castraveți murați dulci-acrișori, o aromă foarte familiară publicului. Pe viitor, Scandia își va canaliza atenția pe îmbunătățirea profilului nutrițional al produselor existente și pe formate adaptate noilor tipuri de gospodării mai mici.
Pe lângă rapiditate, curățarea rețetelor de aditivi devine noul standard în industrie. Reprezentanții Râureni arată că explorează intens noi direcții și arome ca extensii de gamă. Strategia lor pe termen mediu vizează extinderea conceptului „Dulce fără dulce” – bazat pe produse preparate exclusiv din fruct și suc de mere, fără zahăr adăugat – și către segmentul conservelor de legume, alături de dezvoltarea unor ambalaje mai confortabile pentru transport și depozitare.
Adaptare rapidă la noile trenduri
Magazinele de proximitate mizează pe adaptarea rapidă la noile trenduri culinare. „Am extins gama existentă de la rețete tradiționale până la super-alimente și leguminoase ca năutul sau lintea”, declară Feliciu Paraschiv, director general Paco Supermarkets. Mai mult, acesta pregătește terenul pentru opțiuni și mai sofisticate, cum ar fi mixurile de edamame, mugurii de bambus sau combinațiile gourmet.
În paralel, în cadrul Diana Supermarket, introducerea gamei Maxim’s în ultimele șase luni a adus deja primele rezultate încurajatoare. Directorul executiv adjunct al rețelei, Mihăiță Stoian, subliniază că direcția viitoare va fi una de optimizare, urmărind structurarea ofertei în jurul câtorva opțiuni cu adevărat relevante pentru clienți. Liderul Diana Supermarket afirmă că rețeaua se află deja în discuții avansate pentru introducerea unei game dedicate fără zahăr adăugat.
În segmentul retailerilor online s-a înregistrat o extindere masivă a sortimentului. Michael Kaiser, Country Lead Sezamo, dezvăluie că oferta a fost îmbogățită cu 80 de articole noi în ultimul an. Printre acestea se numără măslinele cu mirodenii de la Olivaholic și Olymp Snack, produse ecologice sub brandul propriu Kitchin, dar și concepte inovatoare de upcycling de la Selo și măsline gourmet din gama Kalios.
Ecuația complicată a materiilor prime
Businessul cu conserve de legume se confruntă în prezent cu un cumul de riscuri care amenință predictibilitatea industrială și marjele de profit. Schimbările climatice au devenit o realitate operațională, iar canicula severă din vara anului 2026 a copt legumele mult mai devreme, dând peste cap calendarele fabricilor. Seceta prelungită și valurile de căldură extremă au afectat profund culturile de fasole și mazăre din Vestul Europei, un impact resimțit direct în prețurile de achiziție. Reprezentanții Râureni precizează că, deși dețin ferme proprii, producția agricolă rămâne dependentă de capriciile vremii, iar sezoanele slabe pun presiune atât pe disponibilitate, cât și pe costuri.
Un semnal de alarmă major pentru industria românească este tras de CEO-ul Scandia Food, Andrei Ursulescu, care dezvăluie că ponderea materiei prime de origine România în producția de conserve de legume a companiei sibiene este în prezent minimă. Provocarea nu este lipsa producției agricole locale, ci capacitatea lanțului de aprovizionare de a asigura constant volumele, standardizarea și predictibilitatea necesare unei producții industriale. Andrei Ursulescu evidențiază necesitatea unor progrese în zona de asociere, colectare și depozitare.
Deși compania Râureni reușește să proceseze un procent semnificativ din surse locale, combinând fermele proprii cu contracte pe termen lung cu fermieri independenți, preocupările sunt numeroase. „În prezent, principalii factori de risc care pun presiune asupra costului de producție și disponibilității materiei prime sunt: volatilitatea prețurilor la materia primă agricolă, schimbările climatice, costurile ambalajelor și ale energiei”, au spus reprezentanții Râureni.
Costul ambalajelor din tablă de oțel cositorită a suferit două lovituri majore la nivel european: introducerea taxelor anti-dumping pentru oțelul importat din China și intrarea în funcțiune a Mecanismului UE de ajustare la frontieră a emisiilor de carbon (CBAM), după cum a subliniat Roxana Nănescu de la Bonduelle. Deși această ultimă măsură își propune să protejeze producătorii europeni cu amprentă redusă de carbon, efectul imediat a fost punerea unei presiuni suplimentare pe costurile de producție ale conservelor.
Previziuni de preț la raft
Pentru următoarele 12 luni, marii actori din piață anticipează că volatilitatea va rămâne ridicată, existând o presiune de creștere a prețurilor la materia primă, dar exclud un șoc uniform la raft.
Costurile fermierilor continuă să fie presate de îngrășăminte, combustibili și forța de muncă. Bonduelle menționează ca punct de reper estimarea Băncii Centrale Europene (BCE), care prognozează un vârf al inflației la alimente de 3,7% în trimestrul al doilea din 2027. „Cel mai probabil, vom asista la creșteri, determinate de factori multipli: un sezon secetos, la care se adaugă prețul energiei și creșterea prețurilor la îngrășăminte, care au urcat cu peste 50% față de nivelul din 2024”, a explicat Roxana Nănescu, reprezentanta companiei.
Și cei de la Râureni estimează, pentru următoarele 12 luni, o presiune de creștere asupra prețurilor de achiziție pentru legumele destinate procesării. „Costurile fermierilor sunt influențate în principal de evoluția prețurilor la combustibil, energie, lucrările agricole și transport, iar aceste creșteri se regăsesc, în final, și în prețul materiei prime. La acestea se adaugă factorul climatic, care poate influența atât cantitatea, cât și calitatea recoltelor și, implicit, disponibilitatea anumitor materii prime”, au arătat reprezentanții producătorului. „Pentru Râureni, faptul că procesăm atât materie primă din fermele proprii, cât și de la agricultori români ne permite să avem o abordare mai echilibrată a aprovizionării, însă nu ne poate izola complet de evoluțiile din agricultură”, au adăugat aceștia.
Andrei Ursulescu (Scandia Food) se așteaptă ca volatilitatea prețurilor de achiziție să rămână ridicată, iar presiunea să nu vină doar din materia primă, ci și din energie, ambalaje, transport și costurile cu forță de muncă. „Nu există o transmitere automată și integrală a fiecărei creșteri de cost în prețul de la raft. O parte poate fi absorbită prin eficiență operațională, o altă parte depinde de dinamica pieței și de relația comercială cu retailerii. Obiectivul nostru este să păstrăm echilibrul între competitivitatea produsului, calitate și sustenabilitatea economică a businessului”, a menționat Andrei Ursulescu.
Din declarațiile citate rezultă, deci, că o parte din aceste creșteri de cost se va reflecta inevitabil în prețul final, însă transferul nu este automat și nici integral. Retailerii și producătorii sunt însă conștienți că puterea de cumpărare a românilor este limitată, motiv pentru care transferul de costuri nu va fi automat. Mihăiță Stoian (Diana Supermarket) anticipează o evoluție relativ stabilă a prețurilor pentru o parte importantă a categoriei, menționând că eventualele modificări ale prețurilor de achiziție vor fi analizate punctual pentru a menține un raport competitiv calitate-preț. Aceeași viziune prudentă este împărtășită și de Sezamo, unde se așteaptă ca ajustările să fie graduale și absorbite parțial prin negocieri și optimizări de portofoliu. Feliciu Paraschiv de la Paco crede că stabilizarea costurilor cu energia și materia primă va menține prețurile la un nivel relativ constant în următoarele 12 luni. Dar, subliniază Feliciu, „prețul este doar o cifră până când consumatorul decide că ea reprezintă adevărata valoare a produsului”.
Evoluția canalelor de vânzare
Supermarketurile și magazinele convenience: reprezintă canalul principal pentru Râureni și Bonduelle, datorită frecvenței mari de cumpărare și a proximității.
Comerțul tradițional: pentru Scandia Food, comerțul tradițional generează în prezent cele mai mari volume. De asemenea, pentru Bonduelle, acest canal absoarbe o treime din totalul livrărilor, rămânând o zonă strategică importantă.
Discounterii: reprezintă canalul cu cea mai mare prognoză de creștere pe termen mediu. Totuși, producătorii avertizează că succesul aici depinde de capacitatea de a rezista în fața puternicelor mărci proprii ale discounterilor.
HoReCa: marii producători văd o oportunitate în dezvoltarea formatelor mari și eficiente (cum este punga Easy Bag sau formatele de 850 ml dedicate de Bonduelle), alături de extinderea tehnologiilor de tip sous-vide care oferă un randament excelent în bucătăriile profesionale.
Decizia de cumpărare
Prețul și promoția de preț (notă medie de 9,3 pe baza evaluărilor cu note de la 1 la 10 acordate de interlocutorii noștri) constituie liderul detașat în decizia de cumpărare, după cum relevă un sondaj realizat de revista Piața printre operatorii din domeniu. România este o piață definită de costuri, unde alegerea finală se face în mod direct în fața raftului. Promoțiile bazate pe reduceri imediate de preț au cel mai rapid efect în impulsionarea vânzărilor, în timp ce mecanismele complexe sunt mai puțin atractive pentru clienți.
În ce privește decizia de achiziție, un comentariu elaborat vine de la Andrei Ursulescu, CEO-ul Scandia Food, care subliniază specificul categoriei este important: „Prețul și promoția au astăzi o influență foarte mare asupra deciziei de cumpărare, într-un context în care consumatorul își gestionează atent bugetul. În același timp, rețeta, ingredientele și ambalajul rămân relevante pentru diferențierea produsului. Conservele de legume au, în general, rețete relativ simple, astfel încât criteriile de alegere funcționează diferit față de conservele cu carne sau alte produse procesate. De aceea, nu aș interpreta scorurile separat, ci ca parte a unei ecuații în care prețul deschide decizia, iar produsul și experiența anterioară contribuie la repetarea achiziției”, a spus Andrei Ursulescu.
Și cei de la Râureni arată că în contextul actual, consumatorul compară mai atent prețurile și caută un raport cât mai bun între preț și calitate. Ei subliniază, însă, că „promoția poate accelera decizia de cumpărare, dar nu poate compensa pe termen lung lipsa valorii percepute”.
Roxana Nănescu de la Bonduelle a acordat nota 9 prețului și promoției de preț, „cu observația că România este în continuare o piață relativ atipică, în care, raportat la toate categoriile de consumatori, decizia de cumpărare se ia de regulă la raft și în primul rând pe baza prețului”.
Pe locul 2 ca importanță se situează brandul și experiența anterioară cu produsul (media 8,3). Într-o categorie în care calitatea conținutului nu poate fi totdeauna evaluată vizual înainte de deschiderea ambalajului, notorietatea mărcii funcționează ca o garanție psihologică a gustului și a calității constante.
Un alt criteriu important îl constituie rețeta produsului și ingredientele (media 8). Consumatorii devin tot mai atenți la eticheta nutrițională. Roxana Nănescu precizează aici că rolul brandului în decizia de cumpărare diferă în funcție de segmentul de consumatori, menționând că publicul-țintă al Bonduelle tinde să includă în calculul cost-beneficiu, pe lângă prețul de vânzare, și aspecte precum versatilitatea, ușurința preparării sau economia. „Un astfel de cumpărător poate alege un ambalaj single serve, chiar dacă prețul per 100 g de produs este mai mare, deoarece, economic vorbind, are mai mult sens, pentru că nu rămâne nimic de aruncat”, a explicat Roxana.
Cel mai puțin important dintre elementele cu mare influență asupra deciziei de achiziție este originea materiei prime (media 5,8). Deși preferința declarativă pentru produsele autohtone, reprezintă un argument puternic de diferențiere pentru producătorii axați pe rețete tradiționale, acest criteriu își pierde din importanță la nivelul procesării industriale de masă, unde prețul final și puterea brandului dictează volumul de vânzări.
Citește și
Cele 1.504 sosuri ale românilor. Mâncăm mai puțin, dar mai gustos
Deși nu vor renunța niciodată la micii cu muștar, românii, tot mai obișnuiți cu călătoriile și mai informați în legătură cu tendințele mondiale, manif...
Alte produse alimentare
Cum a rămas oțetul stabil și ca preț, și ca vânzări
Pare una dintre cele mai simple categorii de produse alimentare, atât din cauza produselor în sine, cât și a tiparului de consum, extrem de sezonier:...
Alte produse alimentare
Exploratorii culinari transformă piața alimentelor instant
Timpul este o resursă tot mai prețioasă pentru omul modern și orice resursă prețioasă trebuie economisită. Acest deziderat impulsionează industria de...
Alte produse alimentare
Efectul „private label” în piața legumelor congelate
Sunt două vești pentru furnizorii de legume congelate: una bună și una rea. Mai întâi cea bună: pe ansamblul ultimilor doi ani, cantitățile de legume...
Alte produse alimentare