

Lupta de idei și războiul prețurilor – două tendințe majore în piața zahărului
Marile companii continuă să inoveze şi să lanseze pe piaţă produse cu valoare adăugată; creşte zona de raft alocată specialităţilor
Potrivit RetailZoom, în perioada ianuarie-august 2020, vânzările valorice de zahăr au crescut cu 12%, iar cele cantitative cu 5%, față de aceeași perioadă a anului trecut. Cele mai mari creșteri s-au înregistrat în lunile martie (peste 200% valoric – începutul pandemiei generând tendința de stocare) și iulie (+109% - perioada din an în care consumatorii achiziționează de obicei mai mult zahăr, pentru prepararea gemurilor/dulcețurilor și a diferitelor băuturi in-home).
Analizând diferitele tipuri de produs care formează categoria, constatăm că cea mai bună dinamică în valoare a înregistrat-o zahărul bio (+76%), care a cunoscut și o reducere a prețului pe kilogram cu -7%, îndeosebi datorită intrării mărcilor proprii pe acest segment. Scăderi de preț se observă și la zahărul cuburi, brun și pudră, însă creșterea a fost mai temperată în cazul acestora.
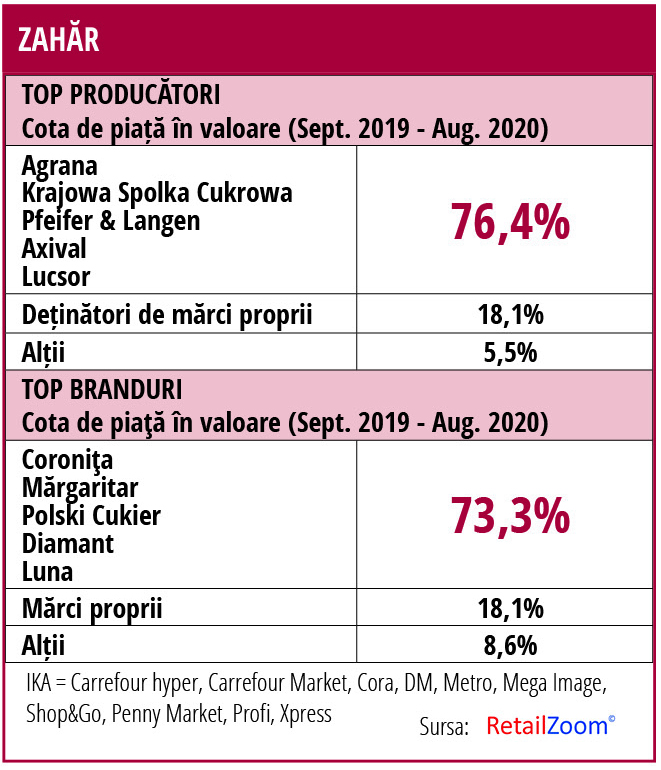
Potrivit surselor din piață, în România, doar 25% din consumul anual de zahăr este acoperit din recolta locală de sfeclă. Cea mai mare parte a zaharului vândut în retail sau utilizat în industria locală provine din alte ţări ale U.E. sau din ţări cu care U.E. are înţelegeri comerciale preferenţiale - Ucraina, Moldova, Serbia -, precum şi din rafinarea zahărului brut importat de pe alte continente.
Vedem în categorie, de mai mulți ani, două tendințe majore: una a luptei de idei, care are ca rezultat lansarea de noi produse, mai ales în zona specialităților; cealaltă se referă la un interminabil război al prețurilor, care uneori ia forme extrem de agresive. În luna iunie, de exemplu, Profi a vândut – este adevărat, pe cupoane - zahăr alb Coronița, Luna, Polski sau Mărgăritar la doar 0,99 lei/kg!
Totuși, bătăliile de prețuri sunt firești în categoriile de grocery, cum sunt zahărul, uleiul sau făina. Până unde merg ele – asta ține de obiectivele fiecărui retailer și producător în parte.
Reducerile agresive de prețuri pot avea și scopuri tactice, punctuale, chiar dacă ele, per total, diminuează valoarea categoriei.
„Zahărul a rămas o «ancoră» pentru piața de retail și războiul este deschis tot timpul anului, chiar dacă acesta atenuează imaginea de brand și calitatea superioară a produselor noastre”, accentuează Emilian Dobrescu, Reprezentant General, Agrana România.
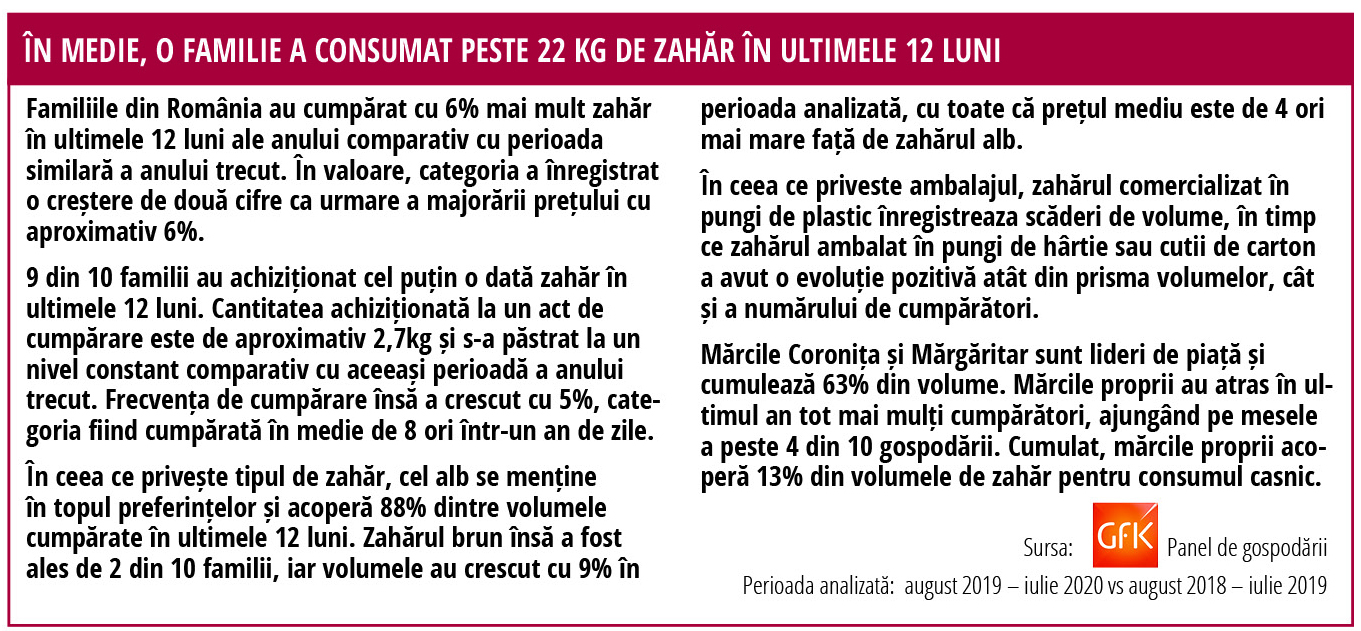
Referitor la viteza cu care sunt îmbrățișate noutățile în categoria analizată, Emilian Dobrescu remarcă, în urma studiilor efectuate de companie, un segment în creștere alcătuit din consumatorii care caută la raft specialitățile: „Acest segment se suprapune foarte bine cu poziționarea în gama premium a brandului nostru, așa cum am planificat-o și gândit-o de mulți ani. Produsele vizate sunt cele care sunt percepute ca mai sănătoase (bio/organic), care respectă mediul sau care asigură o împărțire echitabilă a valorii (fairtrade, bonsucro) – produse speciale care aduc o valoare și satisfacție deosebită clientului final, doritor de rețete noi, dar și preocupat de protecția mediului și un stil de viață sănătos.”
În aceeași ordine de idei, Roxana Baciu, Executive Director, MEDNET Marketing Research Center, constată că zahărul bio are mari şanse să se dezvolte şi o face deja, pentru că a câștigar un segment solid de consumatori. Este ajutat de trendul „healthy eating & living”, de rafturile sau zonele dedicate bio din magazinele fizice şi de magazinele on line.
„Văd categoriile de produse, de oricare ar fi ele, ca pe nişte organisme vii în continuă dezvoltare, unde apar noutăţi, dispar produse, unde produse noi sau inovaţii sunt sau nu sunt validate de consumatori. Este normal ca nişele să crească şi să devină segmente de sine stătătoare şi chiar să se comoditizeze într-o oarecare măsură, aşa cum se întâmplă deja cu zahărul brun şi zahărul de trestie”, relatează reprezentanta MEDNET.
Noutăţi şi inovații în portofoliile companiilor
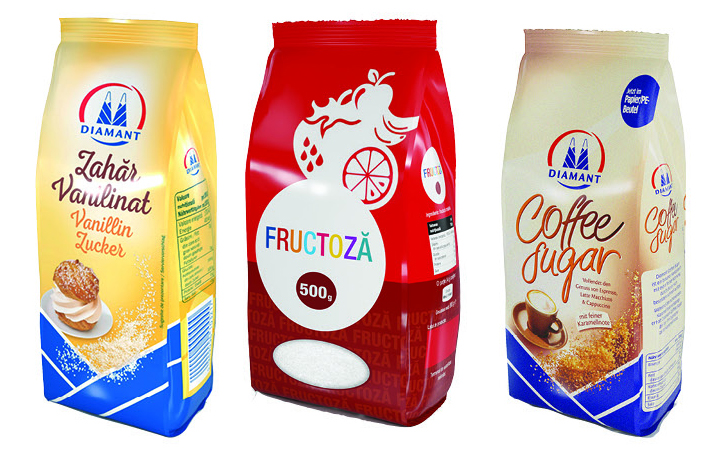
Compania va aduce şi celelalte specialităţi ale gamei, precum zahărul gelifiant pentru robotul de bucătărie cu funcţie de gătit, sau cel pentru prepararea la rece a pastelor tartinabile din fructe proaspete. Alte noutăţi introduse recent în sortiment: zahărul fin vanilinat, în pachetul de 250 g, fructoza cristalină şi zahărul candel brun, cu aromă de caramel, în două variante, farin şi cubic, sub denumirea de „Coffee Sugar”.
În portofoliul Nutrivita observăm creşteri importante în ultimii 2-3 ani pentru zahărul de cocos, cu un conţinut de fructoză mai redus decât la alte tipuri de îndulcitori, deci cu un impact redus asupra glicemiei. În oferta companiei regăsim şi o alternativă cu 90% mai puţine calorii - îndulcitorul vegetal pe bază de glicozide de steviol, extrase din Stevia. De altfel, în numeroase magazine, îndulcitorii alternativi nu mai sunt plasaţi în raionul „Dietetice”, ci împart raftul cu îndulcitorii clasici precum zahărul de sfeclă sau de trestie.
Agrana a dezvoltat o serie de produse care răspund nevoilor unor utilizări speciale – pentru gemuri, sucuri, inhibitori de grăsime, produse cu granulație specială etc. – care rămân în zona de nișă și cu volume marginale, dar foarte importante ca imagine premium a brandului Mărgăritar și a companiei.
Nu trebuie să uităm comerţul on line, unde oferta de produse alimentare, inclusiv zahăr şi îndulcitori, este extrem de bogată. Mai degrabă se întrevede şansa produselor premium şi de nişă în zona comerţului on line, unde nu există limitări fizice de spaţiu şi de promovare. Magazinele on line au un foarte mare rol în informarea şi educarea consumatorilor cu privire la produsele bio, premium, de nişă, astfel încât consumatorii să facă alegeri în cunoştinţă de cauză.
Citește și: Cezar Cristea, Pfeifer & Langen: „Ne concentrăm efortul pentru a dezvolta continuu categoria specialităților din zahăr și a produselor care aduc plusvaloare”
Citește și
Diversificarea ofertei, un „greu necesar” în piața uleiurilor comestibile
Sunt trei lucruri majore de spus despre piaţa uleiurilor comestibile. Primul - nu neapărat şi cel mai important - este acela referitor la consumul ule...
Produse de baza
Mălai, griş, pesmet: producătorii români domină copios segmentul de volum
Produsele cu valoare adăugată mare, ca mălaiul rapid şi mămăliga ready to eat, vin din afara ţării, preponderent din Italia Tindem să ţinem pasul cu e...
Produse de baza
Trei detalii care dospesc vânzările în piaţa făinii
Preţul este esenţial, dar specializarea, porţionarea şi comunicarea pe ambalaj sunt diferenţiatori puternici A trecut vremea când gospodina cumpăra fă...
Produse de baza
Plus-valoarea pentru client ţine piaţa orezului pe trend ascendent
Termenul „orez” a devenit unul doar generic în ultimii ani, odată cu diversificarea accentuată a ofertei de produse: sunt foarte multe tipuri de orez,...
Produse de baza