

Bio - cea mai mare „piaţă de nişă” din România
Dacă pe zona food, lucrurile au evoluat substanțial în ultimii ani, categoriile non-alimentare sunt în continuare subdezvoltate
Agricultura ecologică românească merge în direcţia cea bună, însă mai avem până când vom reduce din decalajul consistent faţă de economiile statelor vestice. Totuși, de mai bine de 10 ani, produsele bio au intrat puternic în preocupările de business ale producătorilor, distribuitorilor și retailerilor. Și, nu în ultimul rând, în coșul de cumpărături al consumatorilor.
ISRA Center a desfăşurat recent o cercetare despre trenduri în categoria food, din care a desprins şi informaţii legate de alimentele bio, completate cu feedback din analiza calitativă.
Una dintre concluziile desprinse este că românii nu îşi doresc o dietă hiperrațională, modelată după visele nutriționiștilor, dar aspiră la eliminarea pericolelor „nevăzute” din alimentaţie.
În general, bio se suprapune cu organic, eco, natural. Deseori, însă, termenii sunt asociaţi cu produse mai scumpe, chiar prohibitive, şi apare o respingere venită din frustrarea lipsei de acces.
Întrebarea „de unde pot fi sigur că este bio/ce mai este bio în ziua de azi când toată lumea tratează culturile cu pesticide?” este nelipsită din discuţiile cu consumatorii. Faptul că nu toate ingredientele din produse marcate bio sunt realmente bio este, de asemenea, cunoscut de mulţi. De aici vine o reţinere reală de a plăti mai mult pentru astfel de produse şi o preferinţă pentru surse de proveniență informale, acolo unde este posibil (de la țară, de la rude sau produse chiar de consumatori).
Industria de lactate a prins viteză pe fondul creşterii cererii
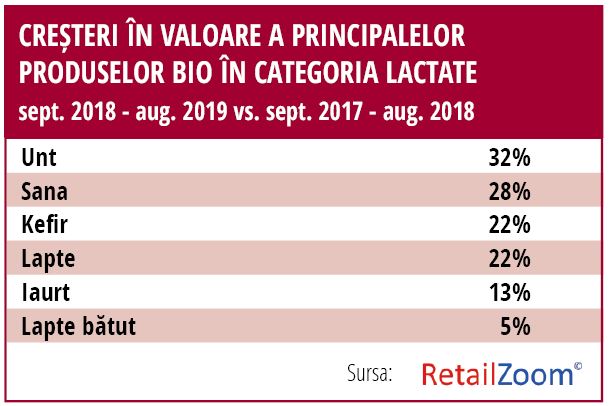
Categoria lactate este cel mai bine reprezentată de produse bio, cu 6 categorii în Top 15. În toate subsegmentele analizate - unt, lapte, iaurt, acidofile (sana, kefir, lapte bătut, smântână), - liderul pieței este Napolact, brandul care a investit recent într-un dialog inedit cu consumatorii: prin campania #BIOpebune, ce poate fi urmărită pe youtube, îi invită pe aceștia la o discuție „pe bune” despre lactatele ecologice, o zonă destul de aglomerată cu mituri și bariere de încredere.
În segmentul unt mai regăsim brandurile President, Lurpak, Andechser Natur și Bio Carpathia, pe cel al laptelui – LaDorna, The Bridge și Olympus, în Top 5 iaurturi bio se clasează și Covalact de Țară și Monor, iar în acidofile, poziția a patra este ocupată de Artesana.
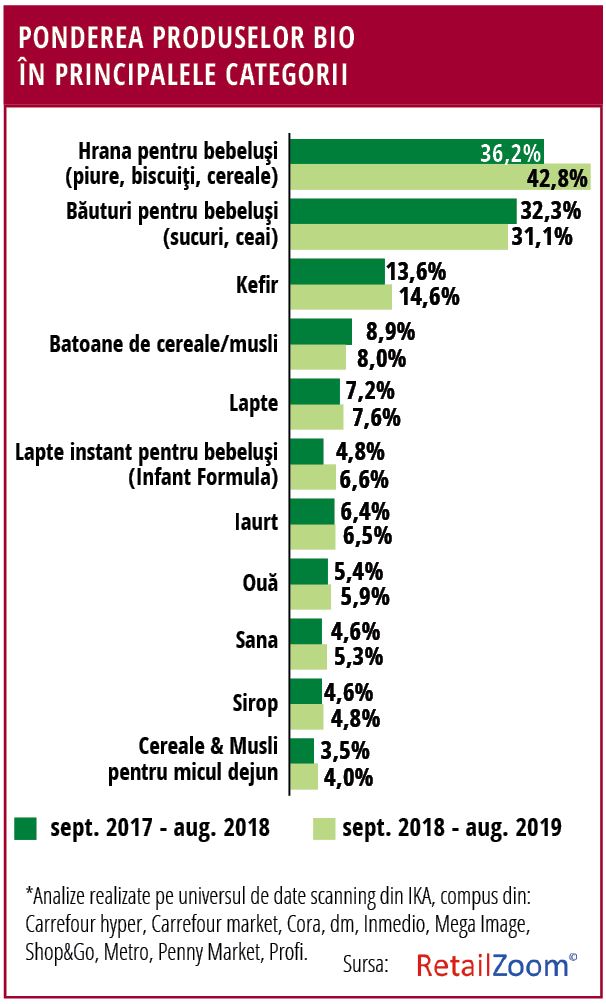
Kefirul este segmentul ce înregistrează cea mai mare pondere a acestui tip de produse, cu un procent de 14,6% în valoare pentru ultimele 12 luni analizate de RetailZoom pentru universul de comerţ modern internaţional (sept. 2018-aug. 2019). Cu toate acestea, dinamica de creştere a produselor bio kefir (22%) este inferioară creşterii înregistrată de unt (32%) şi de sana (28%) în ultimii doi ani.
Evoluţia categoriei lapte a fost impulsionată în creşterea segmentului bio în principal de laptele obişnuit, de origine animală, ajungând în ultimul an cam la acelaşi nivel de creştere cu laptele vegetal, în care au apărut destul de multe variante de lapte şi mixuri de lapte vegetal bio. În 2016 s-a înregistrat prima creştere semnificativă a categoriei bio lapte, cu 81% în valoare faţă de 2015, temperându-şi apoi creşterea la 48% şi 42% în fiecare an până în 2018, apoi la 22% în septembrie 2018 – august 2019, față de anterioarele 12 luni.
În cazul brânzeturilor, creşterea a fost generată de telemea (simplă sau maturată, în principal din lapte de vacă, dar şi din lapte de oaie, de capră) şi de caşcaval (sub diverse reţete, în special Emmentaler, Gouda sau Dalia).
„Ca o concluzie generală pentru evoluţia segmentului bio, constatăm o estompare a creşterii în 2019 vs 2018 (creştere de 38% vs 2017), probabil şi pe fondul maturizării consumului de produse bio în categorie sau pur şi simplu ca perioadă de consolidare, în care o sumedenie de lansări şi de propuneri noi pentru consumatori intră în zona de «croazieră» pentru o perioadă de timp”, evidențiază Bogdana Gheorghe, Managing Director, RetailZoom.
Bogdana Gheorghe, Managing Director, RetailZoom: „În 14 categorii food regăsim între 2% și 43% produse bio, ca pondere valorică”
Dacă acum cinci ani ponderea produselor bio era destul de redusă, cu doar câteva categorii ce acumulaseră peste 2% reprezentare de produse bio, acum monitorizările RetailZoom arată un total de 14 categorii cu pondere de peste 2% din punct de vedere valoric.
Preţurile produselor bio sunt mai mari decât alternativele lor non-bio, diferenţele fiind de la doar uşor mai scumpe (cu 20-30%), cum este cazul unor produse din categoria hrană pentru bebeluşi, până la aproximativ +50% în cazul lactatelor sau de 4-5 ori mai scumpe, cum este cazul unor produse din categorii precum drajeuri din ciocolată, ciocolată, bere ori pește & fructe de mare (proaspete sau congelate), maioneză.
Din punct de vedere al dinamicii, cel mai mult au crescut în ultimul an categorii ce, în mod evident, abia au început să înregistreze interes pentru variante bio, atât din partea consumatorilor, cât și din partea retailerilor. Cele mai dinamice au fost bazele pentru mâncăruri şi compotul, cu creşteri uriaşe ce sunt explicate în mod similar de baza foarte mică de la care au pornit. Drajeurile de ciocolată şi băuturile răcoritoare carbogazoase, ketchup-ul şi halvaua sunt categorii care au înregistrat creşteri de peste 200% din acelaşi considerent.
Cum reacționează retailerii la provocarea BIO/eco/organic
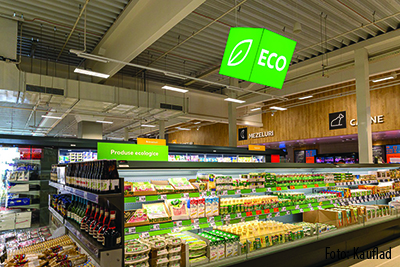
De ce sunt importante toate aceste detalii? Pentru că, în final, retailerii nu fac altceva decât să se implice în educarea consumatorilor, conştienţi că cei care vor cumpăra aceste produse vor şti să aprecieze nu doar calitatea, ci şi valoarea adăugată din spatele acestora.
Datorită extinderii sortimentației marilor retaileri, puţinele magazine specializate existente reuşesc să fie profitabile doar prin nișare şi importuri directe.
Valer Hancaș, Director Comunicare și Corporate Affairs, Kaufland România: „Chiar dacă cererea este în creștere, ne raportăm la un segment mic de consumatori”
Creșterea portofoliului este în general cu 20%, în medie. Categoria de produse bio este una în care suntem foarte activi și căutăm în permanență să venim cu articole și furnizori noi. În acest sens, în magazinele noastre alocăm spații dedicate acestui segment de produse, pentru o orientare mai facilă.
Pentru categoria non-food, pe marcă proprie textile avem numeroase certificări care atestă utilizarea materialelor bio - de exemplu, pe mărcile Oyanda și Townland, Kuniboo, Hip Hopps. Bionic Finish este un tratament ecologic pentru impermeabilitate, folosit pentru marca de produse sportive Newletics.
Una dintre provocările acestei piețe este că, deși vorbim de o cerere în creștere, ne raportăm în continuare la un segment mic de consumatori. O altă provocare este prețul, fiindcă, datorită specificului produselor bio, prețurile sunt mai mari decât la produsele convenționale.
Silviu Diaconu, Director Produse Proaspete, Carrefour România: „Românii consumă doar 1% alimente ecologice, în timp ce media europeană este de 7-8%”
Cum a evoluat diferența de preț între produsele bio și cele convenționale în ultimii doi ani?
Diferența de preț a scăzut în ultimii doi ani, iar produsele bio sunt acum mai accesibile. Bananele bio și cartofii bio românești au înregistrat scăderi considerabile de preț. Chiar și așa, românii consumă doar 1% alimente ecologice, în timp ce media europeană este de 7-8%. Tocmai de aceea, ne dorim să aducem pe rafturile noastre produse bio autohtone, la prețuri corecte.
Câți fermieri sunt înscriși în programul „Creștem România BIO”, dedicat susținerii agricultorilor români care vor să treacă la agricultura ecologică, primul de acest gen inițiat pe termen lung de un retailer?
Peste 200 de fermieri s-au înscris în program, dintre care 75 se află acum în diferite etape de conversie la bio. Așa cum am promis, le oferim consultanță, ajutor financiar și angajamente ferme de preluare a producției lor până la 5 ani.
Care credeți că sunt principalele provocări ale „antreprenorilor verzi” din România, atât furnizori, cât și retaileri?
Cred că principala provocare o reprezintă identificarea forței de muncă, pentru că atenția în procesul de producție trebuie să fie sporită, iar unele manopere trebuie făcute manual. Nu în ultimul rând, vorbim de investiții mai mari.
Ce factori împiedică dezvoltarea mai accelerată a pieței de produse bio?
Deşi este cea mai mare piaţă locală „de nişă” dintre cele existente (pe lângă cea a produselor fără gluten, fără zahăr etc.), dimensiunea ei este în continuare mică în comparație cu restul țărilor din UE, unde piața a ajuns la o anumită stabilitate și maturitate. Lipsa de informații, neîncrederea în produse și nivelul veniturilor sunt unele dintre cele mai importante aspecte care împiedică o parte destul de mare de consumatori să cumpere produse bio. „Potenţialul există, iar acest lucru este evidenţiat de evoluţia crescătoare din ultimii ani. În ceea ce priveşte tendinţele, segmentul non-food este încă foarte puţin dezvoltat, și acolo ar trebui să se îndrepte expansiunea din perioada următoare”, apreciază Alexandru Stănuță, National Key Account Manager, Nutrient Solutions.
Compania a intrat recent pe această nișă, principalul său obiect de activitate fiind oferirea de soluții nutriționale adaptate nevoilor pacienților în patologiile speciale - cum ar fi intoleranțele alimentare -, bazat pe parteneriate cu producători internaționali renumiți.
„Intrarea pe segmentul bio a venit natural, având în vedere că o parte dintre furnizorii noştri au în portofoliu şi astfel de produse. Ulterior, observând potenţialul pieţei, am decis să aducem produse bio de la diferiţi producători europeni, iar în acest moment importăm din Italia, Elveţia şi Belgia. Există multe oportunităţi neexplorate în această piaţă şi căutăm parteneri cu care să dezvoltăm zona de produse bio non food”, menționează Alexandru Stănuță.
În ciuda apartenenţei la Uniunea Europeană, dar şi a oportunităţii evidente pe care aceste produse le reprezintă pentru producătorii români, legislaţia noastră are foarte multe scăpări, după cum remarcă Florin Frăsineanu, brandprivat.ro. „De acord, am preluat multe din prevederile legale existente la nivel european, dar nu avem o lege a noastră, elaborată în funcţie de specificul pieţei. Cadrul legal actual, extrem de permisiv, îngăduie apariţia unor derapaje majore. Sunt derapaje care, direct sau indirect, frânează evoluţia categoriei, lovind în producătorii români. În acelaşi timp însă, genul acesta de derapaje provoacă o stare de confuzie în rândul consumatorilor. Pe de o parte, asistăm la un proces timid de educare, în timp ce pe de altă parte, lipsa de implicare a celor din MADR (şi nu mă refer la recenta reducere de TVA pentru produsele ecologice) permite apariţia unor confuzii în piaţă.”
Au apărut (şi continuă să apară) societăţi comerciale al căror nume sugerează indirect o implicare în segmentul produselor bio. La fel, există produse în piaţă al căror nume sau design de ambalaj trimit cu gândul la cele ecologice, fără ca în realitate să facă parte din categorie. În plus, încă persistă confuzia în rândul consumatorilor între bio/organic/ecologic și „tradițional”, „naturist”, „de la țară” sau, mai nou, „produs sustenabil”, „eco-frendly”, „vegan”.
Citește și Opinia Furnizorului: Adelina Păsat, Nutrivita: „În spatele frunzuliței și a numelui BIO există un proces foarte riguros de certificare”
Citește și
Cum se schimbă conservele de legume sub efectul trendurilor culinare
Dacă privim piața conservelor de legume pe termen lung, evoluția sa este marcată de un paradox evident. În perioada octombrie 2021 – septembrie 2022,...
Alte produse alimentare
Cele 1.504 sosuri ale românilor. Mâncăm mai puțin, dar mai gustos
Deși nu vor renunța niciodată la micii cu muștar, românii, tot mai obișnuiți cu călătoriile și mai informați în legătură cu tendințele mondiale, manif...
Alte produse alimentare
Cum a rămas oțetul stabil și ca preț, și ca vânzări
Pare una dintre cele mai simple categorii de produse alimentare, atât din cauza produselor în sine, cât și a tiparului de consum, extrem de sezonier:...
Alte produse alimentare
Exploratorii culinari transformă piața alimentelor instant
Timpul este o resursă tot mai prețioasă pentru omul modern și orice resursă prețioasă trebuie economisită. Acest deziderat impulsionează industria de...
Alte produse alimentare