

Continua expansiune a batoanelor proteice
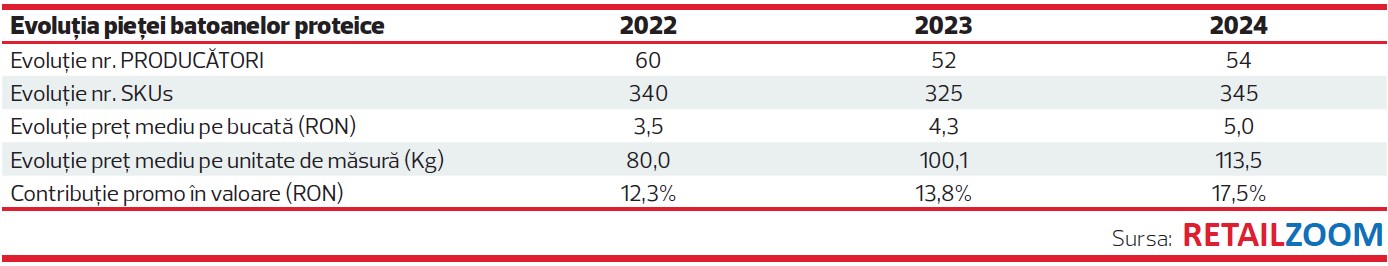
Batoanele proteice au apărut mai demult pe piața românească, dar abia în ultimii ani și-au câștigat o poziție solidă în magazinele lanțurilor de retail, unde ocupă de acum spații generoase. Vânzările cresc în valoare de la an la an (uneori în salturi masive), în condițiile în care și prețul urcă destul de vertiginos, dar în același timp factorii legați de preț contează foarte puțin la decizia de cumpărare, ceea ce spune multe despre profilul consumatorului. Ce anume determină o astfel de dinamică? În primul rând creşterea accelerată a numărului de persoane care practică intensiv un sport (sau mai multe), apoi pentru că obiceiul de consum s-a extins și la persoanele care nu fac sport, dar simt nevoia unui aport caloric şi proteic suplimentar sau urmează anumite diete.
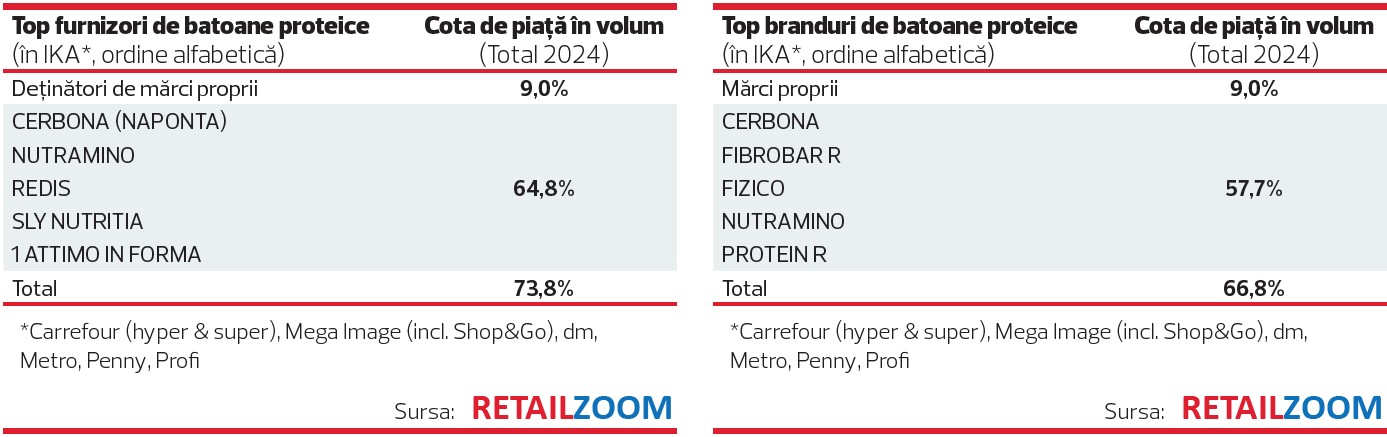
Competiția de pe piaţa batoanelor proteice este una a brandurilor specializate, unele susținute de nume grele din sport, motiv pentru care mărcile proprii ale retailerilor au cote foarte scăzute, iar comercianții nu anunță planuri de dezvoltare pe această categorie. Producătorii şi distribuitorii din domeniu manifestă optimism pentru viitorul apropiat și consideră că businessul poate fi impulsionat prin optimizarea conținutului proteic, dar și prin inovații pe direcţii de gust, aromă, texturi, precum și cu ajutorul campaniilor de educare și conștientizare.
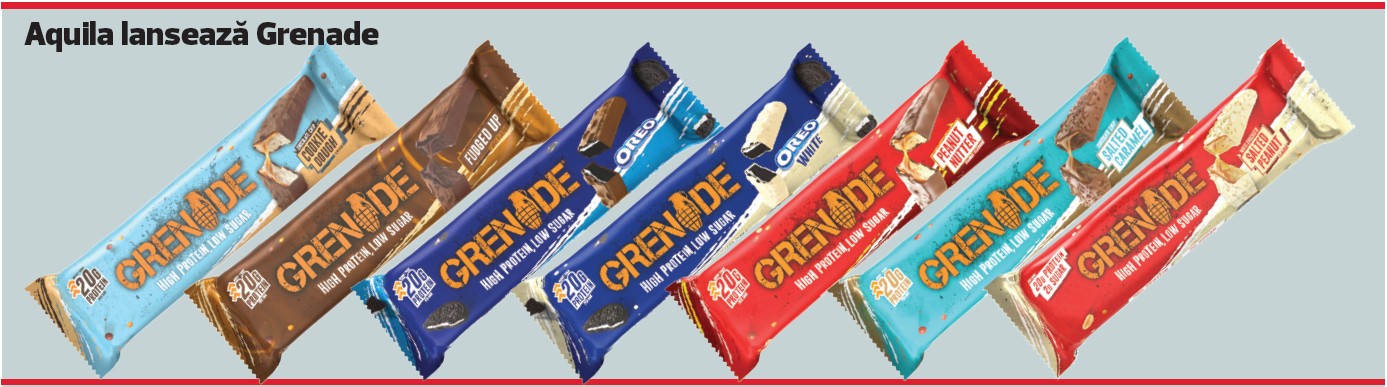
Trebuie să remarcăm că, potrivit datelor de piaţă ale RetailZoom, doi din Top 5 furnizori sunt companii româneşti, iar trei din Top 5 branduri sunt, de asemenea, româneşti. Şi încă ceva: cel mai puternic distribuitor din România, Aquila, tocmai a intrat pe piaţă, cu brandul Grenade.
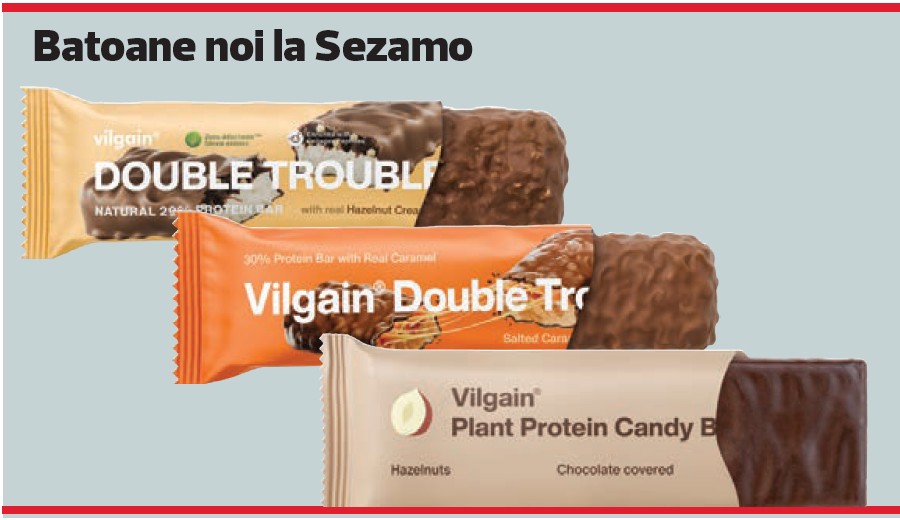
Vectori forte în promovare
Ce elemente de diferențiere aleg producătorii, pentru ca sortimentele lor să se distingă de cele ale competitorilor și care sunt canalele de comunicare prin care se adresează publicului? Cei de la DY Nutrition beneficiază de promovare din partea celebrului culturist Dorian Yates, de șase ori câștigător al titlului Mr. Olympia. Batonul Yates Bar conține 20 g de proteine de calitate din zer, conținut ridicat de fibre, conținut foarte scăzut de zahăr și are mai puțin de 200 de calorii. Compania comunică prin intermediul canalelor deja tradiţionale (inclusiv social media), dar și prin evenimente și parteneriate cu săli de sport. „Organizăm acțiuni de sampling în săli de fitness și la evenimente cu profil sportiv, oferind consumatorilor ocazia de a testa produsele. Mesajele noastre pun accent pe beneficiile nutriționale ale batoanelor Yates Bar, pe ingredientele de calitate, pe echilibrul între gust și sănătate și pe recomandările antrenorilor din comunitatea noastră”, au spus reprezentanții companiei.
Sly Nutriția propune ca element principal de diferențiere o formulă fără zahăr adăugat, cu îndulcitori naturali, precum și o varietate de proteine (mixte, dar și vegane). De asemenea, conceptul The Right Formula merge pe o calitate ridicată a proteinelor și un profil echilibrat de aminoacizi. Pentru comunicarea produselor, Sly Nutriția folosește canalele online cunoscute (rețele de socializare, site-uri, email, platforme e-commerce), dar și listarea în magazine specializate (farmacii, magazine naturiste). Compania îşi promovează produsele la evenimente sportive, târguri de sănătate și fitness, precum și în comunități online, apelând la influenceri specializați (nutriționiști, antrenori personali, sportive).
Raluca Crăciun menţionează importanţa experienţei de cumpărare, a clarităţii informaţiilor oferite consumatorilor şi a designului „eye-catching”, dar este tranşantă în privinţa canalelor de comunicare: „mediul digital rămâne preferatul nostru, deoarece o mare parte dintre consumatori activează pe platformele de socializare și utilizează e-commerce. Aici, mesajele de brand pot fi transmise eficient și clar, ajungând direct la publicul țintă, iar cu ocazia acesta transmit faptul că Grenade este mai mult decât sursă de proteină, mai mult decât un snack, mai mult decât un snack de răsfăț”. În privinţa factorilor diferenţiatori, reprezentanta Aquila arată: „Grenade se distinge în această categorie prin gustul și textura sa unice, un ambalaj recognoscibil, conținut scăzut în zaharuri și o gamă variată de arome”.

Preferinţele consumatorilor
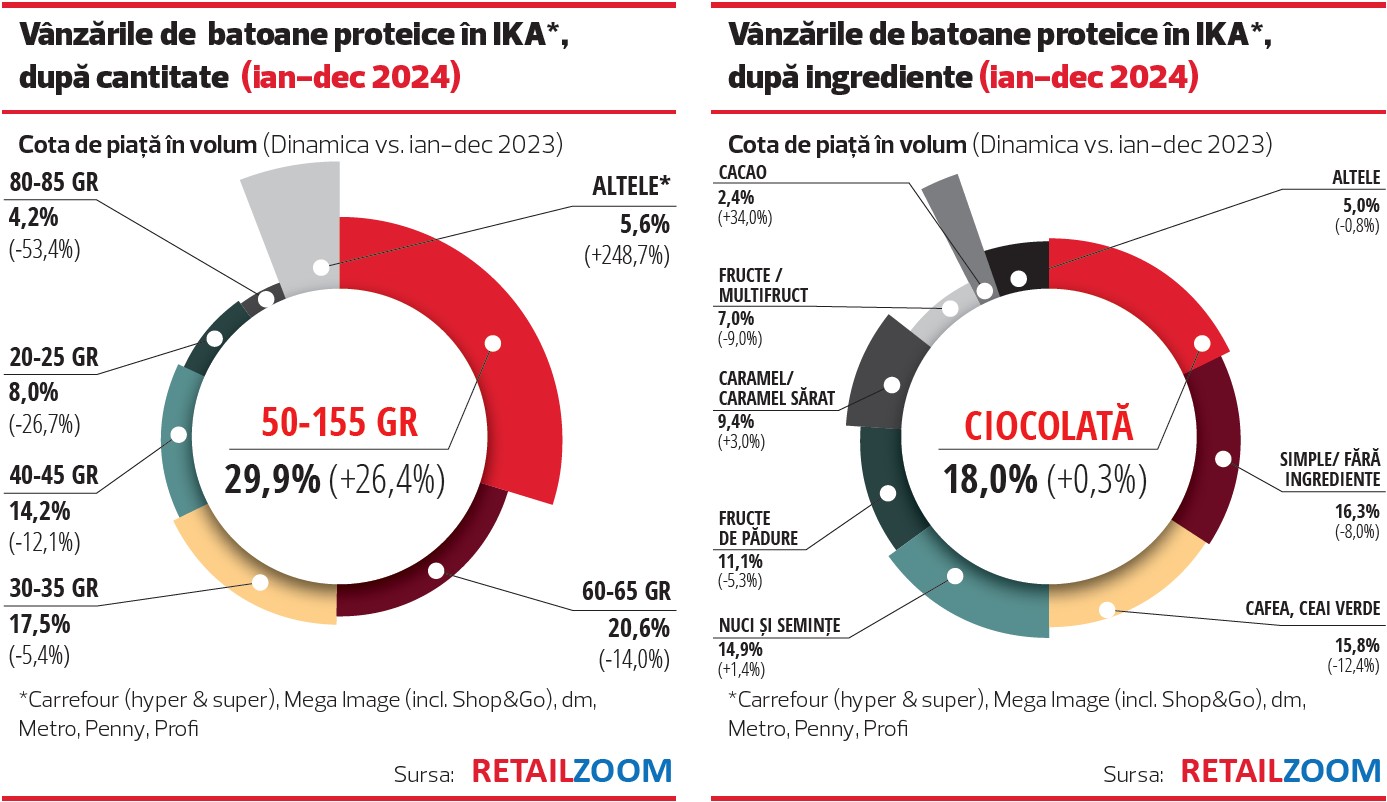
Segmentarea vânzărilor după cantitate arată un spectru larg al alegerilor. Potrivit datelor RetailZoom, segmentul principal este cel de 50-55 grame, care deţine cam o treime din vânzări şi se detaşează şi datorită dinamicii ridicate a vânzărilor (inclusiv cantitative) în anul 2024. Segmentele cu gramaje apropiate au relevanţă ridicată în piaţă (cote de 15-20% în vânzări), dar în anul 2024 vânzările au fost în recul, chiar pronunţat. Surpriza vine din segmentul „Altele”, unde un baton XL (cu gramaj mare, 70-75 gr) lansat pe piaţă aproape de mijlocul anului a performat deosebit de bine, ceea ce arată deschiderea shopperilor către noi propuneri de gramaj.
În privința ingredientelor suplimentare, cumpărătorii manifestă o diversitate de preferințe, 7 segmente având fiecare între 5% și 20% din piață, conform RetailZoom. Batonul cu nuci și semințe și cel cu ciocolată au cele mai mari cote (aproape 20% fiecare), dar evoluții obișnuite. Avansuri masive în valoare înregistrează sortimentele simple și cele cu caramel (peste 20%, respectiv peste 15%), dar paradoxal, batonul simplu scade în volum (cu 8%), ceea ce evidențiază importanța prețului în această piață. Produsele cu cacao au numai 3%, dar urcă puternic, cu 30% în valoare și volum, ceea ce indică un public consumator dinamic, dornic să experimenteze. Categoria „altele” acoperă și ea 5% din piață la segmentarea după ingredientul principal, deci shopperii sunt tentați să încerce cât mai multe gusturi.
Batoanele cu glazură și cele fără glazură își împart practic piața, având fiecare peste 45% în valoare. Totuși, cele neglazurate se vând într-un volum mai mare, dublu față de volumul batoanelor glazurate, care sunt desigur mai scumpe. Există și un apetit pentru batoanele parțial glazurate, care acoperă aproape 10% din volumul total și peste 5% din valoarea totală, iar dinamicile mai bune decât ale celorlalte două segmente semnalează o creștere a diversității de preferințe și sub acest aspect.
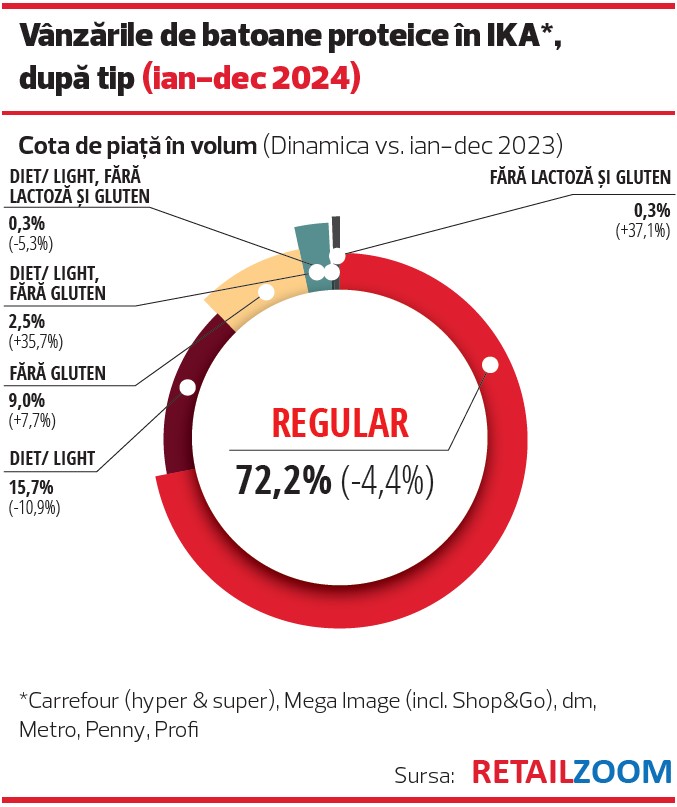
Datele RetailZoom arată că segmentul BIO are o cotă mică pe piața batoanelor proteice, sub 3% din volumul total și 4% din valoarea totală. În schimb, segmentul DIET / LIGHT vinde 15% din volumul total și obține peste 20% din încasări. Dacă luăm în calcul și celelalte variante „free from” (fără gluten, fără lactoză, combinații), vom observa că aceste sortimente totalizează circa o treime din vânzări, segmentul regular având restul de două treimi. Iar unele segmente au creșteri alerte, de exemplu segmentul DIET / LIGHT fără gluten avansează cu 35%, ce-i drept numai până la 3% din piață. Este un indiciu clar – consumatorii de batoane proteice acordă multă atenție compoziției produsului și efectelor acestuia asupra sănătății.
Criteriile care contează cel mai mult la decizia de cumpărare a batoanelor proteice sunt în primul rând conținutul proteic și în al doilea rând ingredientele, aroma, gustul. Are un cuvânt de spus și brandul sau experienţa anterioară cu produsul, după cum rezultă dintr-un sondaj efectuat de revista Piața printre producători și retaileri. Caracterul BIO, materia primă nemodificată genetic, precum și caracteristicile speciale (bogat în fibre vegetale, conținut de vitamine, calciu, magneziu, carnitină etc) influențează într-o măsură mai mică decizia de achiziție. Comunicarea, reclamele, endorserii, precum și factorii legați de preț au un impact foarte mic în această categorie, care se adresează consumatorilor mai interesați de sănătate decât de bani.
Reprezentanții producătorilor și lanțurilor de magazine consideră că interesul tot mai mare pentru nutriție și un stil de viață sănătos, împreună cu educația și conștientizarea privind nutriția, sunt principalii driveri care vor influența, în perioada următoare, piața batoanelor proteice. Dar nu singurii.
Astfel, reprezentanții DY Nutrition consideră că „inovația în arome și texturi va juca un rol esențial, pe măsură ce consumatorii își doresc produse funcționale, dar și plăcute la gust”, la fel ca și „cererea crescută pentru ingrediente de calitate, precum și de transparența în etichetare”.
Dan Bododea de la Sly Nutriția mai vede ca driveri creșterea segmentului “on-the-go snacks”, inovația în rețete și gusturi (diversificarea aromelor, texturilor, alternativelor proteice), expansiunea canalelor de vânzare online (cu multiple targetări de nișă), apariția unor noi categorii de consumatori atenți la aportul de proteine și nutrienți (inclusiv adolescenți și seniori activi), precum și aspectele care țin de sustenabilitate (atenția la proveniența ingredientelor, la ambalajele eco-friendly etc).
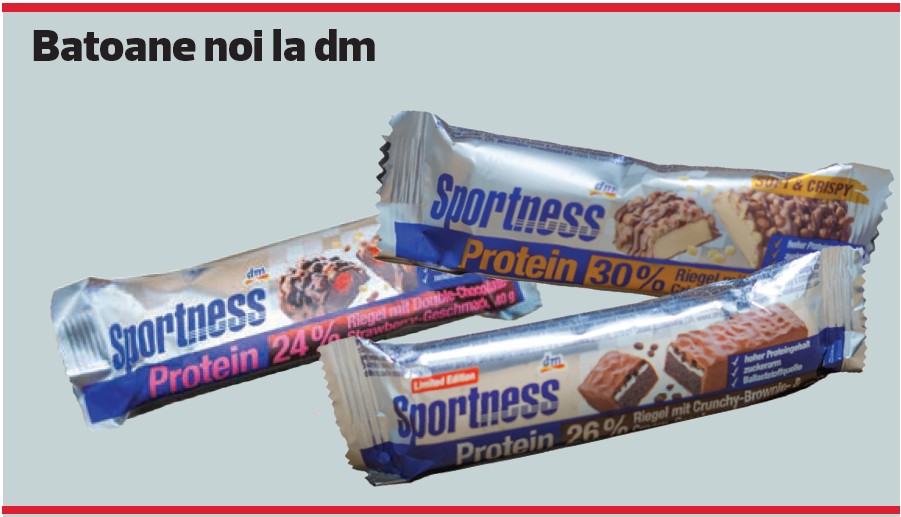
Delia-Nicoleta Durnea de la dm crede că inovațiile în ceea ce privește ingredientele, formulele și aromele vor juca un rol esențial în atragerea consumatorilor. Totodată, “campaniile de marketing bine gândite și influența puternică a rețelelor sociale vor contribui la popularizarea acestor produse, transformându-le în alegeri preferate pentru un stil de viață sănătos”, spune Delia.
Matei Basarab de la Magazine Diana consideră că gustul rămâne criteriul principal pentru consumatori, urmat de ingredientele și valorile nutriționale, care joacă un rol esențial în alegerea produsului. „Prețul și conveniența sunt, de asemenea, aspecte importante, mai ales în contextul unui consum on-the-go. Pe lângă acestea, reputația brandului, nevoile dietetice specifice și recomandările din partea altor consumatori pot influența preferințele de cumpărare. Deși marketingul și publicitatea au un impact mai redus, ele contribuie la consolidarea notorietății și la educarea pieței. Disponibilitatea produselor și un ambalaj atractiv completează lista factorilor care pot înclina balanța în favoarea unei mărci sau a alteia”, a arătat Matei Basarab. El crede că succesul în această categorie mai depinde și de menținerea unui raport corect între calitate, preț și experiența oferită.
Cel mai nou furnizor intrat pe piaţa batoanelor proteice, Aquila, evaluează astfel: „Driverul principal care va influența piața batoanelor proteice, în opinia noastră, este migrarea iubitorilor de gustări dulci către opțiuni sănătoase, transformându-se astfel în consumatori heavy sau de ocazie, ai snack-urilor sănătoase, nu doar declarativ. Dintr-o altă perspectivă, retailierii dețin puterea de a transforma această categorie într-o experiență bogată pentru consumatori. Pe lângă batoanele proteice, e important să existe categorii de produse, clar comunicate care să completeze acest univers, cum ar fi energy bars, daily snacks cu vitamine, low sugar snacks, oferind astfel o gamă variată de opțiuni, complementare batoanelor proteice”.
Citește și
Croasantul a devenit miliardar
Coincidență sau nu (mai degrabă, nu), intrarea brandului Milka pe piața croasantelor a dus piața snackurilor dulci în „era croasantelor”. Mai ales că,...
Cafea si dulciuri
Napolitanele, pe contrasens: consumul crește susținut în ciuda recesiunii
Există 460 de feluri de napolitane în oferta la zi a lanțurilor de retail modern, cel puțin așa arată «recensământul» realizat de RetailZoom, iar preț...
Cafea si dulciuri
Paradoxul ciocolatei: cu cât e mai scumpă, cu atât mâncăm mai multă
Românii consumă mult mai multă ciocolată decât la începutul mileniului, dar şi mult mai puţin decât alţi europeni. Ultimii ani indică un consum per ca...
Cafea si dulciuri
Cafeaua, o piaţă cu creştere necondiţionată
Cafeaua nu mai este doar băutura care ne trezește dimineața din somn, ci un produs de reprezentare, consumat în aproape toate gospodăriile, care ne of...
Cafea si dulciuri